Budget planner—Expense tracker
- Beoordeling
- 4,5
- Downloads
- 5.000.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Budget planner—Expense tracker
- Categorie
- Financiën
- Pakketnaam
- com.colpit.diamondcoming.isavemoney
- Ontwikkelaar
- Battery Stats Saver
- Beoordeling
- 4,5
- Versie
- 9.0.1
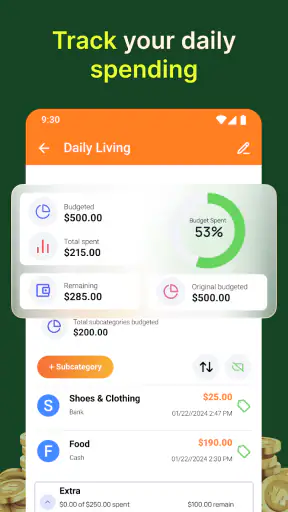
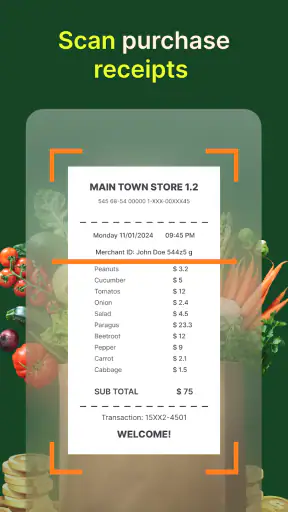
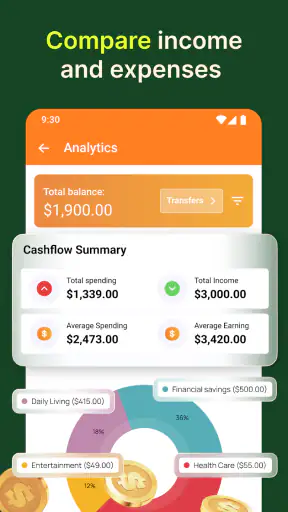
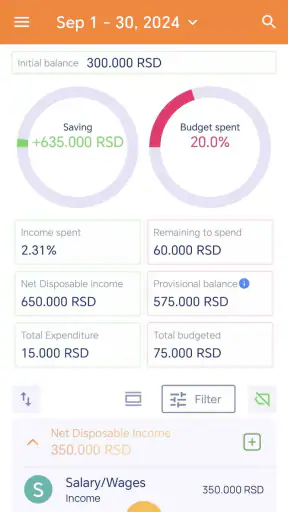
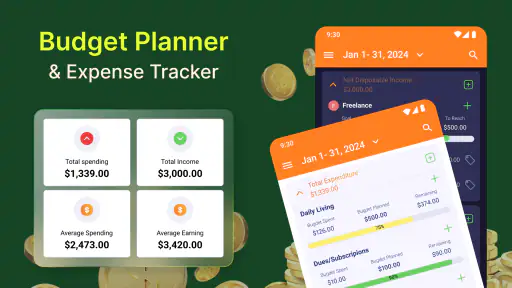
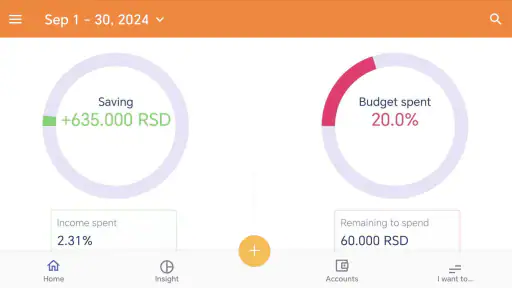
 Analyse door Appcrazy
Wie zijn geld beter wil begrijpen zonder meteen in ingewikkelde financiële software te duiken, vindt in Budget planner—Expense tracker een opvallend laagdrempelige ingang. Ik heb de app bekeken vanuit het perspectief van iemand die vooral grip wil krijgen op dagelijkse uitgaven, terugkerende kosten en kleine budgetlekken. Mijn conclusie is duidelijk: dit is vooral een praktische registratie-app voor mensen die consequent willen bijhouden wat er binnenkomt en uitgaat, niet een complete financiële cockpit voor uitgebreide analyses.
De app valt binnen de categorie financiën en wordt ontwikkeld door Battery Stats Saver. Met een gemiddelde waardering van 4,5 uit meer dan 50 duizend beoordelingen en meer dan 5 miljoen installaties heeft hij duidelijk een groot publiek gevonden. Dat maakt mij niet automatisch enthousiast, maar het past wel bij mijn indruk: de toepassing richt zich op een herkenbaar probleem en probeert de eerste stap naar budgetteren zo eenvoudig mogelijk te maken.
Wat je in dagelijks gebruik aan de app hebt
De kern is eenvoudig: je gebruikt de app om inkomsten en uitgaven overzichtelijk te registreren en je persoonlijke budget beter te volgen. Dat klinkt bescheiden, maar juist daar gaat het bij veel budgetpogingen mis. Mensen downloaden een uitgebreide financiële app, raken verdwaald in categorieën en dashboards en stoppen na een paar dagen. Een hulpmiddel dat je snel opent en begrijpt, kan in de praktijk nuttiger zijn dan een krachtiger alternatief dat je nauwelijks gebruikt.
Ik zou deze app daarom niet beoordelen als een vervanging voor internetbankieren of als een boekhoudpakket. De waarde zit eerder in het bewust vastleggen van geldbewegingen. Wanneer je bijvoorbeeld elke lunch, online aankoop en vervoerskost noteert, ontstaat er na verloop van tijd een beeld dat je bankrekening alleen niet altijd duidelijk laat zien. Je ziet dan niet alleen hoeveel geld er nog beschikbaar is, maar ook welk gedrag dat bedrag heeft veroorzaakt.
Een realistisch gebruiksmoment is de eerste week na je salaris. Je verdeelt je beschikbare bedrag in gedachten over vaste lasten, boodschappen, vervoer en vrije tijd. Vervolgens noteer je onderweg kleinere betalingen. Een losse koffie lijkt onbelangrijk, maar meerdere kleine bedragen kunnen samen het budget voor een andere categorie aantasten. Door die uitgaven direct vast te leggen, hoef je aan het einde van de maand niet te gokken waar het geld gebleven is.
Mijn belangrijkste advies is om de app niet te behandelen als een eenmalige opruimactie. Het nut groeit pas wanneer je een vaste routine kiest. Ik zou bijvoorbeeld elke betaling meteen invoeren en aan het einde van de dag kort controleren of niets ontbreekt. Wie liever alles achteraf doet, kan beter een vast moment in de avond kiezen. Een week aan transacties uit het geheugen reconstrueren levert bijna altijd onnauwkeurigheden op.
Een rustige start werkt beter dan een perfect budget
Veel gebruikers maken bij het beginnen een te gedetailleerd plan. Ze willen iedere mogelijke uitgavensoort apart volgen en verwachten meteen een foutloos overzicht. Dat maakt budgetteren onnodig zwaar. In deze app zou ik starten met enkele brede groepen, zoals wonen, boodschappen, vervoer en ontspanning. Pas wanneer je merkt dat één groep te algemeen is, heeft het zin om die verder op te splitsen.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Die aanpak heeft een tweede voordeel: je ontdekt sneller welke informatie werkelijk bruikbaar is. Misschien wil je vooral weten hoeveel je aan eten buiten de deur besteedt, terwijl een aparte categorie voor elk type winkel niets toevoegt. Een goed budget is geen administratieve wedstrijd. Het is een hulpmiddel dat je helpt een beslissing te nemen voordat je geld uitgeeft.
Een minder voor de hand liggende toepassing is het testen van een tijdelijke bespaarregel. Je kunt gedurende een korte periode extra letten op één soort uitgave, bijvoorbeeld bezorgmaaltijden of impulsaankopen. Daarna kijk je of het verschil groot genoeg is om je gewoonte aan te passen. Dat is nuttiger dan jezelf een extreem maandbudget opleggen dat na enkele dagen al onrealistisch voelt.
Waar de app sterker is dan een eenvoudig notitieboek
Een notitie-app kan op het eerste gezicht hetzelfde doen: je schrijft bedragen op en rekent ze later bij elkaar op. Toch heeft een gespecialiseerde budgetplanner een praktisch voordeel. Je maakt minder snel een rommelig overzicht waarin inkomsten, vaste lasten en losse aankopen door elkaar lopen. De financiële context blijft centraal staan, waardoor je registratie meer richting krijgt dan een willekeurige lijst in je telefoon.
Ook een spreadsheet kan krachtiger zijn. Daar kun je eigen formules, tabbladen en grafieken bouwen. Voor iemand die graag alles zelf inricht, is dat aantrekkelijk. Mijn ervaring met zulke oplossingen is echter dat ze vooral goed werken wanneer je bereid bent het systeem te onderhouden. Een spreadsheet geeft vrijheid, maar vraagt ook discipline en enige kennis van structuur. Deze app kiest voor een directere route, wat voor dagelijks gebruik vaak een voordeel is.
Vergeleken met bankapps ligt de nadruk hier anders. Een bankapp laat vooral zien wat er op een rekening gebeurt. Een aparte budgetplanner helpt je om die bewegingen te interpreteren binnen je eigen plannen. Dat onderscheid is belangrijk voor huishoudens met meerdere rekeningen, contante uitgaven of financiële doelen die niet automatisch uit banktransacties af te leiden zijn.
De belangrijkste beperking: invoeren blijft werk
De grootste zwakte is tegelijk de eerlijkste om te benoemen: een budgetapp werkt alleen goed als je gegevens consequent bijhoudt. Ik zie geen reden om te verwachten dat het registreren van uitgaven vanzelf verdwijnt. Wie transacties automatisch wil laten binnenkomen, zal eerder naar een andere soort financiële toepassing kijken. Voor sommige mensen is handmatig invoeren juist een voordeel, omdat het hen dwingt om elke aankoop bewust te zien. Voor anderen wordt het snel een vervelende extra taak.
Dat verschil bepaalt grotendeels of je tevreden zult zijn. Als je vooral een actueel saldo wilt zonder zelf iets te doen, is dit waarschijnlijk niet de beste keuze. Als je juist merkt dat je te weinig nadenkt over kleine betalingen, kan het handmatige karakter waardevol zijn. Het moment van invoeren wordt dan een korte controle: heb ik deze aankoop nodig, en past hij nog binnen mijn plan?
Ook moet je voorzichtig zijn met schijnprecisie. Een overzicht ziet er betrouwbaar uit, maar het blijft afhankelijk van wat jij invoert. Een vergeten contante betaling, een terugbetaling die je niet corrigeert of een gedeelde aankoop die je volledig meetelt, kan je conclusies vertekenen. Ik zou daarom niet alleen naar het eindbedrag kijken. Controleer af en toe of een categorie logisch aansluit bij je echte rekeningverloop.
Een handige werkwijze is om onzekere bedragen tijdelijk apart te noteren in plaats van ze meteen definitief aan een categorie toe te wijzen. Denk aan een gezamenlijke aankoop waarbij iemand later een deel terugbetaalt. Zo voorkom je dat je budget voor de verkeerde persoon of categorie te zwaar wordt belast. Deze aanpak vraagt wat extra aandacht, maar levert een veel eerlijker beeld op.
Voor wie de app goed past
Ik zou de app aanraden aan starters die voor het eerst een eigen maandbudget willen maken, studenten die hun beperkte middelen beter willen verdelen en huishoudens die vooral inzicht missen in dagelijkse uitgaven. Ook iemand met een stabiel inkomen kan er iets aan hebben wanneer het geld steeds sneller verdwijnt dan verwacht. De toepassing is vooral geschikt voor gebruikers die eenvoud belangrijker vinden dan uitgebreide financiële automatisering.
Voor een stel kan de app nuttig zijn als gespreksondersteuning, zolang beide personen dezelfde afspraken hanteren. Spreek bijvoorbeeld af welke uitgaven je gezamenlijk registreert en welke persoonlijk blijven. Zonder zo’n afspraak ontstaat er een onduidelijk overzicht waarin iedereen op een andere manier invoert. De app lost dat organisatorische probleem niet voor je op; hij kan het alleen zichtbaar maken.
Ik vind hem ook geschikt voor een tijdelijke financiële reset. Wanneer je wilt sparen voor een verhuizing, reis of grotere aankoop, kun je de toepassing gebruiken om enkele maanden scherper te kijken naar je gewoonten. Daarna kun je beslissen of je de routine voortzet. Je hoeft budgetteren niet meteen als een levenslange verplichting te zien om er voordeel uit te halen.
De app is minder passend voor zelfstandigen die zakelijke en privéboekhouding moeten scheiden, voor gebruikers die complexe rapportages nodig hebben en voor mensen die meerdere financiële producten automatisch willen synchroniseren. Ook wie een gedetailleerd gezamenlijk systeem met uitgebreide toegangsrollen zoekt, doet er verstandig aan andere opties te vergelijken. De eenvoud die hier prettig is, wordt in zulke situaties juist een grens.
Wat je moet weten over prijs, versie en gebruik
De app is gratis te installeren en heeft een leeftijdsclassificatie van PEGI 3. Er zijn wel aankopen binnen de app, met bedragen van € 0,99 tot € 99,99 wanneer de facturering via Play verloopt. Ik zou daarom bij het instellen goed letten op eventuele extra opties die je niet nodig hebt. Gratis beginnen is aantrekkelijk, maar het is verstandig om vooraf te bepalen welke functies voor jou essentieel zijn en waarvoor je niet wilt betalen.
De huidige versie is 9.0.1 en de toepassing werkt vanaf Android 8.0. Dat maakt hem bruikbaar op veel nog gangbare Android-telefoons, al blijft het verstandig om je toestelversie te controleren voordat je tijd in het instellen steekt. De app verscheen voor het eerst op 6 januari 2016, waardoor hij geen nieuw experiment is maar een toepassing met een lange aanwezigheid in de winkel.
Ik zou voor gebruik op een gedeeld toestel extra aandacht besteden aan de praktische kant van privacy. Financiële invoer kan persoonlijk zijn, ook wanneer het om kleine bedragen gaat. Gebruik daarom geen gedeeld account voor een huishouden zonder duidelijke afspraken en voorkom dat iemand anders zomaar in je overzicht kan kijken. Dat is geen reden om de app te vermijden, maar wel een reden om zorgvuldig met je telefoon en ingevoerde gegevens om te gaan.
Drie manieren om meer uit je registratie te halen
Mijn eerste concrete tip is om vaste lasten niet te verwarren met betaalmomenten. Een rekening die aan het begin van de maand wordt afgeschreven, hoort bij je maandplanning, ook als de dienst zelf de hele maand doorloopt. Door zulke kosten als onderdeel van je vaste basis te zien, houd je het bedrag voor vrije uitgaven realistischer. Dat voorkomt dat de eerste helft van de maand ruimer lijkt dan ze werkelijk is.
Mijn tweede tip is om terugkerende kleine bedragen afzonderlijk te bekijken. Een enkel abonnement of een kleine dagelijkse aankoop lijkt vaak te gering om aandacht aan te besteden. Het interessante inzicht ontstaat wanneer je ze naast elkaar zet. Niet elk klein bedrag hoeft weg, maar je ziet beter welke uitgaven je bewust kiest en welke alleen blijven doorlopen omdat je ze nooit opnieuw hebt beoordeeld.
De derde tip is om een budget niet te gebruiken als strafsysteem. Wanneer je een grens overschrijdt, heeft het weinig zin om de rest van de maand alle plezieruitgaven te schrappen. Kijk liever welke categorie de overschrijding veroorzaakte en of een andere categorie ruimte heeft. Zo gebruik je de registratie om bij te sturen, niet om jezelf achteraf te veroordelen. Dat maakt de routine veel beter vol te houden.
Een vierde nuttige werkwijze is het vergelijken van geplande en werkelijke uitgaven op een vast moment. Doe dat niet na iedere kleine aankoop, want dan kan budgetteren onnodig veel aandacht opeisen. Een korte wekelijkse controle is vaak genoeg om fouten te herstellen en je gedrag bij te sturen. De app wordt zo een hulpmiddel voor beslissingen, in plaats van alleen een archief van wat al gebeurd is.
Mijn oordeel na het afwegen van de alternatieven
Wat mij het meest overtuigt, is de duidelijke focus op persoonlijke budgetcontrole. De app probeert niet tegelijk bankieren, beleggen, factureren en boekhouden te zijn. Daardoor is hij begrijpelijk voor iemand die gewoon wil beginnen met inkomsten en uitgaven bijhouden. De brede populariteit en hoge gemiddelde waardering sluiten aan bij die toegankelijkheid, al blijven zulke cijfers minder belangrijk dan de vraag of jij bereid bent regelmatig te registreren.
De keerzijde is dat je niet moet verwachten dat de app je financiële gewoonten automatisch verandert. Hij waarschuwt je niet magisch voor elke slechte aankoop en maakt van een onrealistisch budget geen haalbaar plan. De kwaliteit van je overzicht hangt af van je invoer, je categorieën en de eerlijkheid waarmee je je uitgaven bekijkt. Dat klinkt vanzelfsprekend, maar het is precies de beperking die veel nieuwe gebruikers onderschatten.
Mijn eindadvies is daarom vrij specifiek. Kies deze app als je een eenvoudige, directe manier zoekt om bewuster met je geld om te gaan en je geen probleem hebt met handmatige registratie. Begin klein, gebruik brede categorieën, controleer wekelijks je invoer en stel pas later strengere doelen. Zoek je automatische bankkoppelingen, zakelijke boekhouding of diepgaande analyses, dan is een uitgebreider alternatief waarschijnlijk beter.
Voor de juiste gebruiker is Budget planner—Expense tracker geen spectaculaire financiële alleskunner, maar juist een bruikbaar dagelijks hulpmiddel. Ik zou hem aanraden aan iemand die steeds denkt “waar is mijn geld gebleven?” en bereid is daar zelf een eerlijk antwoord op te verzamelen. De grootste kracht is de eenvoud, terwijl de grootste uitdaging jouw eigen volhoudbaarheid blijft.
Voordelen
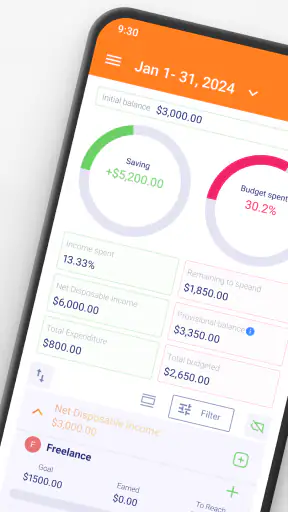
- Overzichtelijke grafieken maken je uitgavenpatroon snel begrijpelijk.
- Je kunt budgetten per categorie instellen en eenvoudig opvolgen.
- Terugkerende inkomsten en uitgaven besparen tijd bij het invoeren.
- Handige herinneringen helpen voorkomen dat je betalingen vergeet.
- Geschikt voor dagelijks gebruik dankzij de snelle invoer van transacties.
Nadelen
- Sommige uitgebreide functies zijn mogelijk alleen beschikbaar in de premiumversie.
- Handmatige invoer kan tijdrovend zijn als je veel transacties hebt.
- De app kan minder geschikt zijn voor gedeelde gezinsbudgetten.
- Financiële gegevens kunnen gevoelig zijn bij gebruik van cloudopslag.
- Zonder regelmatige updates kunnen budgetten snel verouderd raken.
Veelgestelde vragen
Wat is Budget planner—Expense tracker precies en voor wie is de app geschikt?
Budget planner—Expense tracker is een mobiele app waarmee je inkomsten, uitgaven en budgetten op één plek kunt bijhouden. Je kunt transacties indelen in categorieën, je maandelijkse financiële doelen controleren en beter zien waar je geld naartoe gaat. De app is vooral geschikt voor studenten, gezinnen en iedereen die meer grip wil krijgen op dagelijkse uitgaven zonder een ingewikkeld boekhoudprogramma te gebruiken.
Kan ik met Budget planner—Expense tracker meerdere budgetten en categorieën aanmaken?
Ja, de app is ontworpen om je financiële overzicht flexibel in te richten. Je kunt doorgaans verschillende categorieën gebruiken, zoals boodschappen, vervoer, huur, abonnementen en vrije tijd, en per periode een budget instellen. Dat maakt het eenvoudiger om vaste lasten van variabele uitgaven te onderscheiden. Controleer na installatie wel welke categorieën en budgetfuncties in jouw versie beschikbaar zijn.
Moet ik mijn bankrekening koppelen om de app te kunnen gebruiken?
Nee, Budget planner—Expense tracker kan in principe worden gebruikt zonder directe koppeling met een bankrekening. Je voert inkomsten en uitgaven handmatig in, waardoor je zelf controle houdt over welke financiële informatie je opslaat. Dit is handig voor privacybewuste gebruikers, maar het betekent ook dat je transacties consequent moet registreren. Controleer bovendien altijd het privacybeleid voordat je persoonlijke gegevens invoert.
Is Budget planner—Expense tracker gratis te downloaden en zijn er advertenties of betaalde functies?
De app kan gratis worden gedownload, maar de beschikbare functies kunnen afhankelijk zijn van het platform, de versie en het gekozen abonnement. Sommige onderdelen, zoals uitgebreidere rapporten, extra aanpassingsmogelijkheden of het verwijderen van advertenties, kunnen achter een betaalmuur zitten. Bekijk daarom de informatie in de Google Play Store of App Store en controleer de voorwaarden voordat je een aankoop bevestigt.
Hoe veilig zijn mijn gegevens en kan ik een back-up van mijn financiële administratie maken?
De veiligheid van je gegevens hangt af van de manier waarop de app informatie opslaat en synchroniseert. Omdat je financiële gegevens mogelijk gevoelig zijn, is het belangrijk om het privacybeleid, de vereiste machtigingen en eventuele cloudfuncties te controleren. Kijk ook of er een back-up- of exportoptie beschikbaar is. Maak regelmatig een kopie, zodat je administratie niet verloren gaat bij een defect of nieuwe telefoon.