초록가계부 - 광고없는 가계부, 돈 모으는 최고의 습관
- Beoordeling
- 0.0
- Downloads
- 10.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- 초록가계부 - 광고없는 가계부, 돈 모으는 최고의 습관
- Categorie
- Financiën
- Pakketnaam
- com.nerdens.green_lodger
- Ontwikkelaar
- Nerdens
- Beoordeling
- 0.0
- Versie
- 1.57.1
 Analyse door Appcrazy
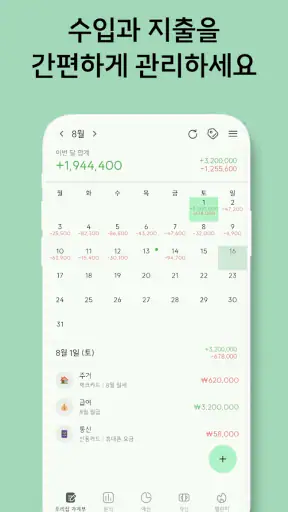
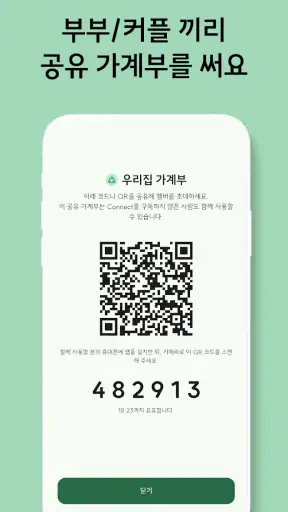
Wie samenwoont, kent waarschijnlijk het kleine financiële misverstand: iemand betaalt de boodschappen, de ander rekent de energierekening af, en aan het einde van de maand weet niemand nog precies hoe het totaal eruitziet. 초록가계부, ook bekend als “광고없는 가계부, 돈 모으는 최고의 습관”, richt zich op precies dat dagelijkse probleem. Het is een gratis financiële app van Nerdens voor inkomsten, uitgaven en budgetten, met extra aandacht voor gezamenlijk huishoudelijk gebruik.
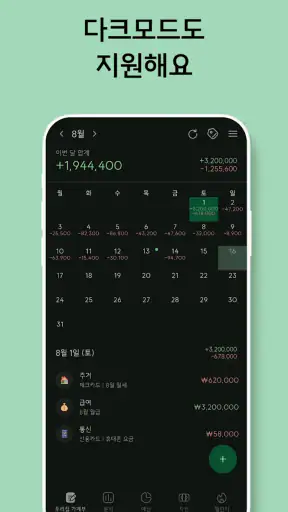
Ik vind de insteek interessant omdat dit geen app is die alleen draait om persoonlijk sparen. De praktische waarde zit vooral in het samenbrengen van losse betalingen. Je kunt de app gebruiken als eenvoudig huishoudboek, maar ook voor een Working Holiday-periode, waarin inkomsten en uitgaven snel wisselen en je niet altijd met dezelfde bankrekening of valuta-achtige budgetindeling werkt. De combinatie met widgets, pc-gebruik en Excel-ondersteuning maakt hem bovendien bruikbaarder buiten het telefoonscherm.
De app valt onder financiën, is geschikt voor alle leeftijden vanaf PEGI 3 en is gratis te installeren. De huidige versie is 1.57.1 en werkt vanaf Android 7.0. Nerdens heeft hem op 31 december 2024 uitgebracht; inmiddels staat de teller op meer dan tienduizend installaties. Dat zijn nuttige aanwijzingen voor de schaal van het project: dit voelt eerder als een doelgerichte huishoudtool dan als een enorme financiële suite met allerlei bankdiensten.
Zo werkt het in een gedeeld huishouden
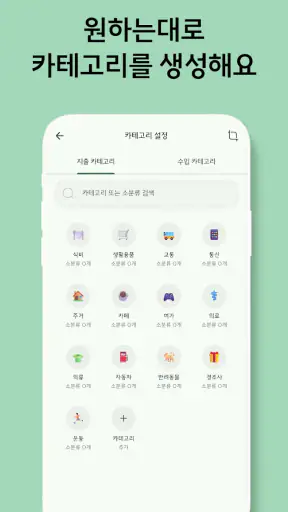
Mijn eerste gedachte bij een gezamenlijke kas is dat eenvoud belangrijker is dan een lange lijst functies. Als twee mensen na elke aankoop eerst moeten nadenken over ingewikkelde categorieën, houdt het gebruik snel op. Bij deze app ligt de kern duidelijk bij het vastleggen van inkomsten en uitgaven en het volgen van een budget. Daardoor past hij goed bij een stel dat vooral wil weten: wat kwam er binnen, wat ging eruit en hoeveel ruimte blijft er over?
Een realistisch voorbeeld is een huishouden waarin de ene persoon op maandag de supermarkt betaalt en de andere op vrijdag de huur of vaste lasten regelt. In plaats van beide betalingen in afzonderlijke notities te bewaren, kun je ze in hetzelfde huishoudelijke overzicht verwerken. Het voordeel is niet alleen dat het eindbedrag zichtbaar wordt. Je ziet ook eerder welke uitgavencategorie onverwacht groot wordt, waardoor een gesprek over de rest van de maand concreter begint.
Ik zou de app vooral gebruiken als gezamenlijk overzicht, niet als vervanging van een bankapp. Een bankapp blijft de plek voor saldo, overschrijvingen en officiële rekeninginformatie. 초록가계부 is nuttiger als laag daarbovenop: een plek waar je ook contante aankopen, kleine huishoudelijke uitgaven en geplande budgetten bij elkaar zet. Dat onderscheid voorkomt teleurstelling. Wie automatische bankkoppelingen en volledig financieel beheer verwacht, zoekt waarschijnlijk een ander soort product.
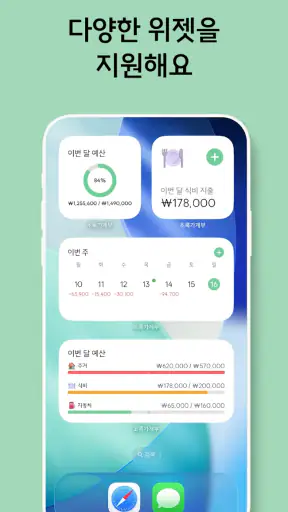
De widgets kunnen in zo’n huishouden een verrassend praktische rol spelen. Een overzicht op het startscherm verlaagt de drempel om even te kijken hoe het budget ervoor staat, zonder telkens door meerdere schermen te gaan. Ik zou daar geen gevoelige details op een gedeeld of zichtbaar toestel tonen. Op een privételefoon kan een widget handig zijn; op een tablet in een gemeenschappelijke ruimte vraagt hij meer aandacht voor wie kan meekijken.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Een sterke werkwijze is om vaste lasten en dagelijkse uitgaven niet door elkaar te behandelen. Zet bijvoorbeeld huur, abonnementen en verzekeringen apart van boodschappen, vervoer en spontane aankopen. Dat maakt het maandbeeld begrijpelijker. De app geeft je dan niet alleen een eindtotaal, maar helpt je zien welk deel van het budget al vastligt en welk deel nog beïnvloedbaar is.
De juiste grenzen bij gedeeld gebruik
Bij een gezamenlijke huishoudboek-app is de eerste vraag niet alleen wat de app kan, maar ook welke informatie je samen wilt beheren. Ik zou vooraf afspreken of het overzicht uitsluitend gezamenlijke uitgaven bevat of ook persoonlijke aankopen. Dat is geen technische instelling die je zomaar aan de app moet overlaten; het is een afspraak tussen gebruikers.
Voor een stel kan een gezamenlijke administratie prima werken wanneer beide personen dezelfde definities gebruiken. Spreek bijvoorbeeld af of een lunch buiten de deur onder persoonlijke uitgaven valt of onder het huishoudbudget. Zonder zo’n afspraak krijg je wel nette cijfers, maar geen gedeeld begrip. De app kan registreren wat je invoert; hij kan niet bepalen welke financiële grens binnen jullie relatie eerlijk voelt.
Daarom zou ik niet meteen alle privé-inkomsten in één overzicht zetten. Begin met gezamenlijke inkomsten, vaste lasten en uitgaven die jullie samen dragen. Voeg persoonlijke posten pas toe als beide gebruikers dat prettig vinden. De beste start is een beperkte, duidelijke administratie die iedereen consequent bijhoudt. Een te breed overzicht voelt al snel controlerend en wordt daardoor juist minder betrouwbaar.
Ook op een gedeeld apparaat is terughoudendheid verstandig. Een tablet op de keukentafel kan handig zijn voor het maandbudget, maar niet iedere gebruiker hoeft automatisch alle persoonlijke financiële details te zien. Gebruik liever een gemeenschappelijk scherm voor de gezamenlijke totalen en houd individuele aantekeningen op een eigen toestel wanneer dat beter past bij jullie afspraken.
De ondersteuning voor pc en Excel is hier relevant. Een huishouden kan dagelijkse bedragen op de telefoon invoeren en later op een groter scherm controleren of verder ordenen. Voor iemand die graag zelf kolommen, categorieën of maandvergelijkingen maakt, is dat flexibeler dan uitsluitend een mobiele interface. Tegelijk vraagt Excel meer discipline: zodra je gegevens buiten de app gaat bewerken, moet je zelf opletten dat er geen dubbele of verouderde versies ontstaan.
Mijn advies is daarom om één bron als hoofdadministratie aan te wijzen. Gebruik de app voor actuele invoer en exporteer of verwerk gegevens op de pc op vaste momenten, bijvoorbeeld bij een maandafsluiting. Als twee mensen tegelijk verschillende spreadsheets gaan aanpassen, wordt de administratie snel onduidelijk. De pc- en Excel-ondersteuning is waardevol, maar vooral wanneer je er een vaste routine aan koppelt.
Coördineren zonder voortdurend achter elkaar aan te zitten
Een huishoudboek werkt pas goed als invoeren weinig moeite kost. In de praktijk zijn het niet de grote betalingen die meestal verdwijnen, maar de kleine bedragen: een snelle boodschap, parkeerkosten of iets dat onderweg is gekocht. Ik zou daarom een vast moment kiezen waarop beide gebruikers hun uitgaven nalopen. Dat kan aan het einde van de dag zijn, maar een kort wekelijks moment werkt ook als dagelijkse registratie niet haalbaar is.
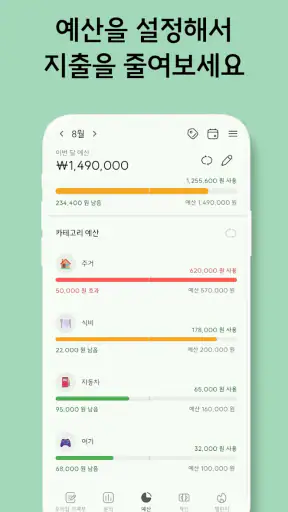
Het nuttigste gesprek gaat niet over wie het meeste heeft uitgegeven, maar over afwijkingen van het plan. Als het budget voor boodschappen halverwege de maand al bijna op is, kun je samen beslissen of je de categorie aanpast of elders tijdelijk minder uitgeeft. Zo wordt de app een hulpmiddel voor overleg in plaats van een scorebord tussen partners.
Voor een Working Holiday-situatie zie ik een ander gebruik. Daar kunnen inkomsten onregelmatig zijn en kunnen uitgaven sterk variëren door vervoer, tijdelijke huisvesting en dagelijkse benodigdheden. Een eenvoudig overzicht helpt dan om periodes met veel inkomen niet automatisch als vrije bestedingsruimte te zien. Ik zou in zo’n situatie per verblijf of werkperiode een apart budgetplan maken en niet proberen alle maanden in één onoverzichtelijke lijst te vangen.
Een minder voor de hand liggende tip is om budgetten te gebruiken als gespreksonderwerp vóórdat een probleem ontstaat. Noteer niet alleen wat al is uitgegeven, maar bepaal samen welke posten belangrijk zijn voor de komende periode. Dan zie je sneller of een grote geplande aankoop haalbaar is. Dit werkt vooral goed voor huishoudens die normaal pas naar hun financiën kijken wanneer het saldo tegenvalt.
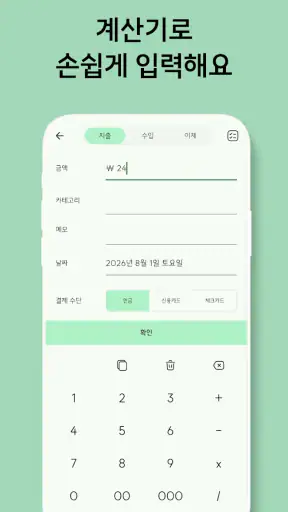
De app is ook geschikt voor iemand die nog nooit met een huishoudboek heeft gewerkt, omdat de basis begrijpelijk blijft: inkomsten, uitgaven en budgetbeheer. Toch is eenvoudig niet hetzelfde als automatisch. Je moet bedragen zelf correct invoeren en categorieën consequent gebruiken. Wie vergeetachtige registratie wil oplossen zonder eigen routine, kan na een paar weken alsnog een onvolledig beeld hebben.
Leeftijd, vertrouwen en gezamenlijke verantwoordelijkheid
De PEGI 3-classificatie maakt duidelijk dat de inhoud niet op een volwassen leeftijdsgroep is gericht. Dat betekent voor mij vooral dat de app laagdrempelig genoeg kan zijn voor algemene huishoudelijke administratie, maar het zegt niets over financiële zelfstandigheid of de geschiktheid van elk gebruiksscenario. Een jongere kan leren budgetteren, maar een ouder of verzorger moet zelf bepalen welke bedragen en gegevens gedeeld worden.
Bij gezinsgebruik zou ik geen toezicht verwachten dat automatisch ouderlijk beheer vervangt. De app is een huishoudboek, geen systeem voor gezinsregels of financiële controle. Wil je met kinderen oefenen, begin dan met een beperkt oefenbudget of een gezamenlijke spaardoelstelling en bespreek waarom een bedrag wordt ingevoerd. Zo blijft het leerzaam zonder dat een kind toegang krijgt tot informatie die niet voor hem of haar bedoeld is.
Vertrouwen is minstens zo belangrijk bij partners. Een gezamenlijk overzicht kan gesprekken makkelijker maken, maar het kan ook spanning veroorzaken als iedere kleine aankoop wordt gebruikt om elkaar ter verantwoording te roepen. Spreek daarom af welke informatie jullie samen bekijken en hoe vaak. De app ondersteunt het overzicht; de kwaliteit van de samenwerking hangt af van de manier waarop je dat overzicht gebruikt.
Ook bij gedeelde toestellen zou ik eerst de toegangssituatie bekijken. Een apparaat dat door meerdere huisgenoten wordt gebruikt, is niet automatisch een geschikte plek voor alle financiële gegevens. Houd huishoudelijke totalen zichtbaar als dat praktisch is, maar behandel individuele inkomsten en persoonlijke uitgaven met meer zorg. Dat is een gebruiksafweging, geen functie waarop je blind moet vertrouwen.
Wat de gratis basis aantrekkelijk maakt
Dat de app gratis is, verlaagt de drempel om hem gewoon uit te proberen. Voor een student, stel of tijdelijke reiziger die geen abonnement voor een uitgebreid financieel platform wil, is dat een duidelijk pluspunt. De naam benadrukt bovendien een advertentievrije ervaring, wat prettig kan zijn tijdens korte invoermomenten. De kern blijft daardoor gericht op je administratie in plaats van op onderbrekingen.
Er zijn wel in-app aankopen van € 0,69 tot € 13,99 wanneer de betaling via Google Play loopt. Ik zou daarom vóór intensief gebruik controleren welke onderdelen eventueel achter een aankoop zitten. De gratis toegang maakt kennismaken eenvoudig, maar gebruikers die alle mogelijkheden van de app willen benutten, moeten rekening houden met aanvullende kosten binnen de app.
De combinatie van mobiel, widgets, pc en Excel is voor mij interessanter dan één losse functie op zichzelf. Mobiel gebruik past bij het moment van aankoop, een widget helpt bij snelle controle en een pc-scherm is beter voor terugkijken. Excel is vervolgens geschikt voor mensen die hun eigen analyse willen maken. Geen van die onderdelen maakt invoer automatisch, maar samen kunnen ze een routine ondersteunen die met alleen een notitie-app snel rommelig wordt.
Vergeleken met een papieren kasboek biedt deze app meer gemak bij terugkijken en budgetten. Vergeleken met een eenvoudige notitie-app geeft hij meer structuur rond inkomsten en uitgaven. Vergeleken met uitgebreide budgetplatforms is de aanpak waarschijnlijk minder gericht op automatische financiële integratie en meer op handmatige huishoudelijke registratie. Dat is geen zwakte voor iedereen: juist mensen die controle willen houden over wat ze zelf vastleggen, kunnen deze eenvoud waarderen.
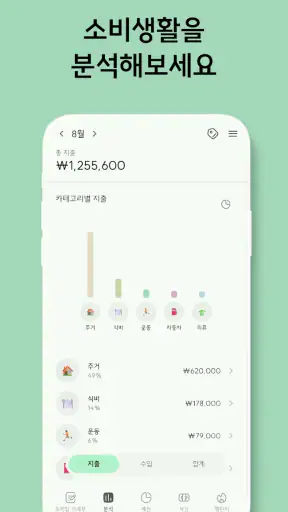
Voor wie vooral grafieken, uitgebreide rapportages, bankkoppelingen of volledig geautomatiseerde categorisering zoekt, zou ik eerder naar een gespecialiseerde budgetapp kijken. Ook iemand die zijn financiën volledig individueel beheert en nooit gezamenlijke posten heeft, haalt mogelijk minder uit de huishoudelijke insteek. De kracht van 초록가계부 ligt niet in zoveel mogelijk financiële techniek, maar in een gedeeld overzicht dat je zelf onderhoudt.
Mijn oordeel na het afwegen van de dagelijkse praktijk
Ik zie deze app als een nuchtere keuze voor huishoudens die hun geldgedrag overzichtelijker willen maken zonder meteen in een zwaar financieel systeem te stappen. Vooral stellen die gezamenlijke lasten combineren met afzonderlijke uitgaven hebben baat bij duidelijke afspraken en een vaste invoerroutine. De ondersteuning voor widgets, pc en Excel maakt het mogelijk om de administratie aan te passen aan verschillende gewoonten.
Mijn belangrijkste voorbehoud is dat de app geen afspraken voor je maakt. Je moet zelf bepalen wat gezamenlijk is, wie welke posten invoert en welk overzicht leidend blijft. Dat klinkt vanzelfsprekend, maar juist daar mislukken veel huishoudboeken. Wie die basis vooraf regelt, krijgt een bruikbaar hulpmiddel; wie verwacht dat de app automatisch orde schept in onduidelijke financiële gewoonten, kan teleurgesteld raken.
Ik zou beginnen met één maand en slechts enkele brede categorieën. Noteer vaste lasten, dagelijkse huishoudelijke uitgaven, vervoer en persoonlijke posten alleen wanneer die echt relevant zijn. Kijk daarna terug welke categorieën te vaag waren en pas ze aan. Deze aanpak voorkomt dat je op de eerste dag een perfect systeem probeert te bouwen dat niemand consequent blijft gebruiken.
Voor gedeeld gebruik zou ik daarnaast een korte maandafsluiting plannen. Controleer samen of belangrijke inkomsten en uitgaven zijn ingevoerd, bekijk welke budgetten afweken en spreek één concrete aanpassing af voor de volgende periode. Zo blijft het overzicht praktisch en wordt het geen eindeloze discussie over elk afzonderlijk bedrag.
Mijn eindindruk is positief, met een duidelijke doelgroep. 초록가계부 is geen alles-in-één bankomgeving en ook geen oplossing voor mensen die volledige automatisering verwachten. Het is wel een gratis, laagdrempelig huishoudboek van Nerdens dat gezamenlijke registratie, budgetbeheer en gebruik op meerdere apparaten combineert. Voor een stel of huishouden dat samen zicht wil krijgen op dagelijkse geldstromen, zonder persoonlijke grenzen uit het oog te verliezen, is dit een verstandige app om te proberen.
Voordelen
- Volledig advertentievrij
- waardoor de app rustig en overzichtelijk blijft.
- Eenvoudige invoer maakt dagelijks bijhouden snel en weinig omslachtig.
- Helpt vaste gewoonten opbouwen rond sparen en uitgaven controleren.
- Geschikt voor gebruikers die een minimalistische budgetapp zoeken.
- Financiële gegevens blijven overzichtelijk gegroepeerd per uitgavetype.
Nadelen
- De Koreaanse interface kan lastig zijn voor gebruikers die geen Koreaans lezen.
- Minder geschikt voor gezamenlijk budgetbeheer met partner of gezin.
- Geavanceerde functies voor beleggingen en vermogensplanning ontbreken.
- Handmatige invoer kan tijd kosten wanneer je veel transacties hebt.
- Beperkte integratie met banken kan het bijhouden minder automatisch maken.
Veelgestelde vragen
Wat is 초록가계부 en voor wie is deze app geschikt?
초록가계부 is een advertentievrije budget- en huishoudboekapp waarmee je inkomsten, uitgaven en financiële gewoonten overzichtelijk kunt bijhouden. De app is vooral geschikt voor gebruikers die hun dagelijkse betalingen eenvoudig willen registreren, hun maandbudget willen controleren en bewuster geld willen sparen. Ook beginners kunnen ermee werken, omdat de belangrijkste functies gericht zijn op snelle en praktische invoer.
Is 초록가계부 echt volledig vrij van advertenties?
Een belangrijk kenmerk van 초록가계부 is dat de app wordt aangeboden als een huishoudboekje zonder advertenties. Daardoor wordt het gebruik niet onderbroken door banners of videoreclame tijdens het invoeren en controleren van transacties. Toch is het verstandig om vóór de installatie de actuele informatie in de Google Play Store of App Store te controleren, omdat functies, voorwaarden of eventuele betaalde onderdelen in toekomstige versies kunnen veranderen.
Welke financiële gegevens kan ik invoeren en beheren?
Met 초록가계부 kun je doorgaans dagelijkse inkomsten en uitgaven vastleggen, bijvoorbeeld boodschappen, vervoer, abonnementen, rekeningen en andere persoonlijke betalingen. Door transacties consequent te categoriseren, krijg je een duidelijker beeld van waar je geld naartoe gaat. Controleer wel welke categorieën, terugkerende betalingen, notities en rapportages in jouw versie beschikbaar zijn, aangezien de precieze mogelijkheden per platform of update kunnen verschillen.
Kan ik 초록가계부 gebruiken om geld te sparen en een budget te plannen?
Ja, de app is bedoeld om gebruikers te helpen betere financiële gewoonten op te bouwen. Door inkomsten en uitgaven regelmatig te registreren, kun je maandelijkse patronen herkennen, onnodige kosten opsporen en realistischere budgetten maken. De app kan vooral nuttig zijn als dagelijks hulpmiddel, maar vervangt geen professioneel financieel advies. Het uiteindelijke spaareffect hangt af van hoe consequent en nauwkeurig je de gegevens bijhoudt.
Zijn mijn financiële gegevens veilig en werkt de app op Android en iPhone?
Omdat je persoonlijke financiële informatie invoert, is het belangrijk om vóór gebruik het privacybeleid en de gevraagde apparaatmachtigingen te lezen. Controleer ook of gegevens lokaal worden opgeslagen of met een account en cloudservice worden gesynchroniseerd, en of er een back-upfunctie beschikbaar is. De beschikbaarheid van 초록가계부 kan per besturingssysteem verschillen; kijk daarom op de officiële downloadpagina of jouw Android- of iOS-versie wordt ondersteund.