Dagelijkse Uitgaven 4
- Beoordeling
- 0.0
- Downloads
- 100.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Dagelijkse Uitgaven 4
- Categorie
- Financiën
- Pakketnaam
- com.encodemx.gastosdiarios4
- Ontwikkelaar
- Michel Carvajal (encodemx)
- Beoordeling
- 0.0
- Versie
- 4.207.G
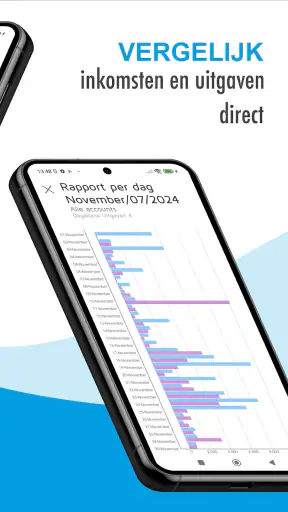
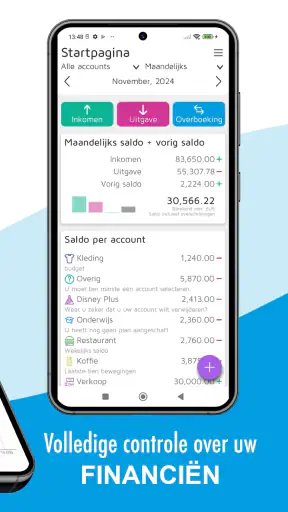
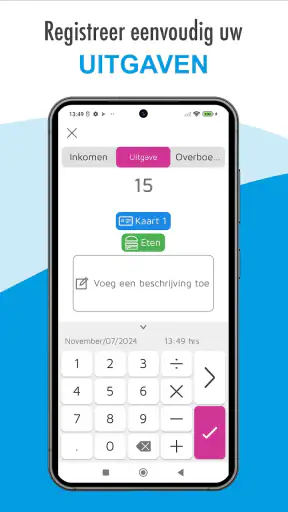
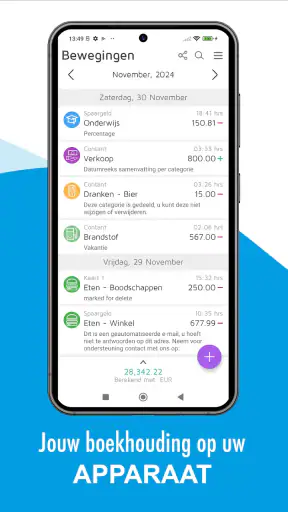
 Analyse door Appcrazy
Wie zijn geld vooral aan het einde van de maand probeert te begrijpen, heeft meestal geen ingewikkeld financieel systeem nodig, maar een vaste plek om dagelijkse uitgaven vast te leggen. Dagelijkse Uitgaven 4 is precies zo’n financiële app: eenvoudig van opzet, gericht op het noteren van wat er binnenkomt en uitgaat, en bedoeld om je meer grip op je eigen budget te geven. Ik vind vooral de directe aanpak prettig. Je hoeft niet eerst een uitgebreide financiële methode te leren voordat je kunt beginnen.
De app is gratis te downloaden en valt in de categorie financiën. Michel Carvajal, ook bekend als encodemx, ontwikkelt de app. Met meer dan honderdduizend installaties heeft Dagelijkse Uitgaven 4 duidelijk een publiek gevonden dat zijn uitgaven liever zelf bijhoudt dan volledig vertrouwt op een bankapp. De leeftijdsclassificatie is PEGI 3, waardoor de toepassing ook qua inhoud laagdrempelig blijft.
Van losse betalingen naar een bruikbaar overzicht
Mijn uitgangspunt bij dit soort apps is eenvoudig: kan ik na een gewone dag snel terugvinden waar mijn geld naartoe ging? Bij Dagelijkse Uitgaven 4 begint dat proces met het vastleggen van een uitgave zodra die plaatsvindt. Dat klinkt vanzelfsprekend, maar juist daar ligt het verschil tussen een administratie die werkt en een overzicht dat na enkele dagen achterloopt.
Ik zou de app daarom niet openen met het idee dat hij mijn financiële leven automatisch oplost. Hij werkt beter als een persoonlijk logboek. Een koffie onderweg, een boodschap, een buskaartje of een onverwachte aankoop krijgt pas waarde voor je budget wanneer je die handeling consequent invoert. De app helpt vervolgens om die losse momenten samen te brengen in een beeld dat je kunt gebruiken voor beslissingen.
Dat maakt hem geschikt voor iemand die bewuster wil worden van kleine uitgaven. Als je vooral wilt weten waarom je maandbudget steeds sneller verdwijnt, is handmatig registreren soms leerzamer dan alleen een automatisch bankoverzicht bekijken. Je wordt gedwongen om even stil te staan bij elke betaling. Die kleine onderbreking kan al genoeg zijn om een terugkerend patroon op te merken.
De eerste inrichting bepaalt hoeveel moeite het later kost
Bij de start zou ik niet proberen om meteen je hele financiële geschiedenis in te voeren. Begin liever met de lopende periode en kies een vast moment waarop je de app gebruikt. Voor veel mensen werkt dat na het boodschappen doen of voordat ze gaan slapen. Het doel is niet om een perfecte administratie te maken, maar om een gewoonte te bouwen die je volhoudt.
Een handige aanpak is om uitgaven zo snel mogelijk na de betaling vast te leggen. Wachten tot het weekend lijkt efficiënt, maar achteraf weet je vaak niet meer welk bedrag bij welke aankoop hoorde. Bovendien voelt een lange lijst met vergeten transacties als extra werk. De kracht van deze app zit juist in korte invoermomenten verspreid over de dag.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Ik zou ook vooraf bedenken welke uitgaven je echt wilt volgen. Als je alles zonder onderscheid noteert, kan het overzicht onrustig worden. Wie vooral grip wil op boodschappen en vrijetijdsbesteding, kan die twee gebieden eerst consequent bijhouden. Later kun je de administratie uitbreiden wanneer blijkt dat de werkwijze prettig blijft.
Een realistisch dagelijks gebruik
Stel dat ik op een werkdag onderweg ontbijt koop, later boodschappen doe en ’s avonds een streamingbetaling of andere vaste afschrijving zie. In plaats van die transacties alleen op mijn bankrekening te laten staan, registreer ik ze op het moment dat ik ze herken. Aan het einde van de dag kijk ik kort terug. Niet om mezelf op elke aankoop af te rekenen, maar om te controleren of de invoer logisch is.
De volgende stap is belangrijker dan het simpele noteren: ik vergelijk mijn gedrag met mijn eigen plan. Als mijn kleine aankopen zich opstapelen, zie ik dat eerder in een eigen uitgavenoverzicht dan wanneer ik alleen naar het saldo kijk. Een saldo vertelt immers hoeveel er nog staat; het verklaart niet automatisch waarom het bedrag is veranderd.
Na een week ontstaat er een bruikbare basis voor een gesprek met mezelf. Moet ik mijn dagelijkse budget aanpassen? Zijn bepaalde kosten incidenteel? Is een vaste betaling vergeten in mijn planning? Dat zijn vragen waarvoor Dagelijkse Uitgaven 4 nuttiger is als terugblik dan als losse rekenmachine.
De overdracht tussen invoer, controle en planning
Een financieel overzicht is pas waardevol wanneer de informatie doorstroomt naar een beslissing. Bij deze app ligt die overdracht volledig bij de gebruiker. Ik voer een bedrag in, controleer of het bij de juiste soort uitgave hoort en gebruik het resultaat daarna om mijn volgende keuzes te maken. Dat is minder automatisch dan bij sommige moderne budgetapps, maar het maakt de werkwijze ook begrijpelijker.
Die handmatige stap heeft een onverwacht voordeel: fouten vallen sneller op wanneer je zelf verantwoordelijk bent voor de invoer. Een bedrag dat niet klopt, een dubbele registratie of een vergeten uitgave kan je corrigeren zodra je je overzicht controleert. Daar staat tegenover dat de app niet de juiste keuze is voor iemand die verwacht dat banktransacties vanzelf worden opgehaald en ingedeeld.
Voor een huishouden is die overdracht iets lastiger. Wanneer meerdere mensen betalingen doen, moet je een duidelijke afspraak maken over wie welke uitgaven registreert. Zonder zo’n afspraak ontstaat er snel een onvolledig beeld. Ik zou de app daarom vooral aanraden aan een individuele gebruiker of aan partners die bereid zijn samen één vaste werkwijze te volgen.
Ook bij contant geld kan discipline belangrijk zijn. Een contante betaling verschijnt niet vanzelf in een digitaal overzicht. Als je die pas dagen later probeert te reconstrueren, verlies je precies het detail dat de administratie nuttig maakt. Mijn praktische advies is om contante aankopen meteen te noteren, vooral wanneer je juist wilt ontdekken waar kleine bedragen verdwijnen.
Wat je uit het overzicht kunt halen
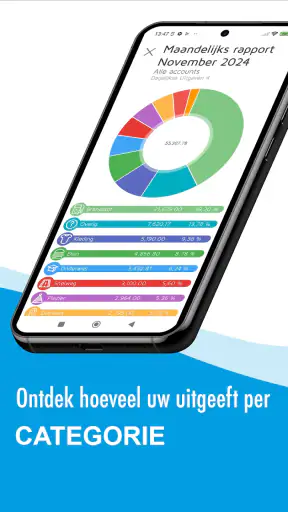
Het eindresultaat is geen financieel advies van een instelling, maar een spiegel van je eigen gedrag. Dat onderscheid vind ik gezond. De app kan laten zien dat bepaalde uitgaven vaker terugkomen dan je dacht, maar jij beslist wat dat betekent. Misschien is een hogere boodschappenpost logisch door een drukke week; misschien wijst hij op een patroon dat je wilt veranderen.
Ik zou het overzicht daarom gebruiken tijdens een vast wekelijks moment. Kijk niet alleen naar het totaal, maar stel per soort uitgave een concrete vraag. Welke kosten waren gepland? Welke ontstonden impulsief? Welke betaling komt binnenkort opnieuw? Door die vragen te koppelen aan je administratie wordt de app een hulpmiddel voor planning in plaats van alleen een archief.
Een tweede nuttige toepassing is het voorbereiden van een grotere aankoop. In plaats van alleen te kijken of er nu genoeg saldo is, kun je eerst je recente uitgaven doornemen en nagaan welke vaste of terugkerende kosten nog volgen. Dat voorkomt dat een aankoop die vandaag haalbaar lijkt, later voor krapte zorgt.
Een derde toepassing is het vergelijken van normale en afwijkende weken. Een enkele dure week zegt weinig. Wanneer je meerdere periodes naast elkaar bekijkt, kun je beter onderscheiden of een probleem structureel is of door een bijzondere gebeurtenis kwam. Ik vind dat een betere basis voor aanpassingen dan een impulsieve beslissing na één opvallende betaling.
Waar Dagelijkse Uitgaven 4 prettig eenvoudig blijft
De grootste kwaliteit van deze app is de lage drempel. De store-samenvatting belooft volledige controle over je financiën, maar ik zou dat vooral lezen als controle door actief bij te houden wat je doet. De app neemt die verantwoordelijkheid niet van je over. Dat is tegelijk de reden waarom hij voor beginners aantrekkelijk kan zijn.
In vergelijking met een bankapp voelt een zelfstandige uitgavenregistratie doelgerichter. Een bankapp is vooral bedoeld voor rekeningen, betalingen en saldo-informatie. Dagelijkse Uitgaven 4 richt je aandacht op je eigen administratie. Je kijkt niet alleen naar wat een bank toont, maar bouwt een overzicht dat aansluit op de manier waarop jij je geld wilt beoordelen.
Vergeleken met uitgebreide budgetdiensten is de aanpak minder intimiderend. Zulke alternatieven kunnen handig zijn wanneer je koppelingen, gezamenlijke huishoudens, geavanceerde doelen of automatische indeling nodig hebt. Maar extra mogelijkheden betekenen vaak ook meer instellingen, meldingen en onderhoud. Voor iemand die alleen dagelijkse uitgaven wil volgen, kan dat overdreven zijn.
Een spreadsheet blijft een serieus alternatief. Die biedt meer vrijheid voor eigen berekeningen, maar vraagt ook meer ontwerpwerk en handmatige controle. Dagelijkse Uitgaven 4 is interessanter wanneer je niet telkens kolommen en formules wilt aanpassen. De ruil is dat je minder flexibel bent dan in een zelfgebouwd bestand.
De minder soepele momenten in de workflow
De zwakke plek van handmatige registratie is duidelijk: als je niet invoert, ontstaat er geen betrouwbaar overzicht. Een app kan je intentie ondersteunen, maar niet namens jou onthouden wat je hebt gekocht. Dat maakt consequente dagelijkse invoer belangrijker dan welke mooie analyse achteraf ook.
Ook kan het proces vermoeiend worden wanneer je veel kleine betalingen hebt. Wie meerdere keren per dag afrekent, moet accepteren dat de administratie zelf onderdeel van de routine wordt. Voor sommige gebruikers is dat precies de gewenste bewustwording; voor anderen voelt het als dubbel werk naast de bankapp.
De gratis toegang maakt proberen gemakkelijk, maar er zijn ook in-app aankopen. Bij facturering via Play lopen die van € 2,39 tot € 38,99. Ik zou daarom eerst rustig beoordelen welke onderdelen je werkelijk nodig hebt voordat je iets aanschaft. De basis van je financiële overzicht moet al waardevol zijn zonder dat je meteen extra kosten maakt.
De huidige versie is 4.207.G en de app werkt vanaf Android 7.1. Dat maakt hem bruikbaar op veel oudere Android-toestellen, wat prettig is voor iemand die niet voor een financiële administratie een nieuwe telefoon wil aanschaffen. Tegelijk is dit geen iPhone-review: mijn beoordeling hier gaat over de Android-ervaring en de manier waarop de app in een dagelijkse registratie past.
Voor wie de app wel en niet past
Ik zou Dagelijkse Uitgaven 4 aanraden aan iemand die wil beginnen met budgetteren zonder een ingewikkeld systeem. Ook voor studenten, alleenstaanden en gebruikers met onregelmatige kleine uitgaven kan hij nuttig zijn, zolang zij bereid zijn de invoer consequent te doen. De app is vooral sterk wanneer het doel helder is: zien waar dagelijks geld naartoe gaat en op basis daarvan bijsturen.
Voor mensen met meerdere bankrekeningen, beleggingen, gedeelde huishoudfinanciën of een sterke behoefte aan automatische synchronisatie zou ik eerder naar een uitgebreider financieel platform kijken. Ook wie uitsluitend achteraf een volledig automatisch rapport verwacht, zal waarschijnlijk gefrustreerd raken. De handeling van invoeren is hier geen bijzaak, maar het fundament.
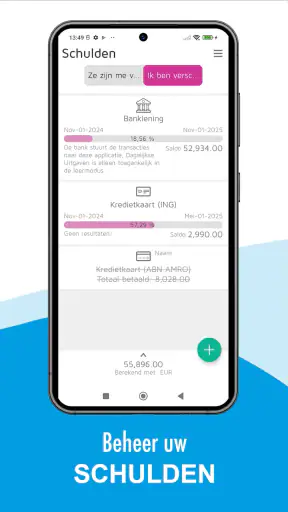
Ik zou de app evenmin gebruiken als vervanging voor professioneel financieel advies. Hij helpt je eigen inkomsten en uitgaven ordenen, maar grote schulden, fiscale vragen of ingewikkelde langetermijnbeslissingen vragen om meer dan een persoonlijke registratie.
Mijn oordeel na het volgen van de volledige route
Van de eerste losse betaling tot het wekelijkse overzicht werkt Dagelijkse Uitgaven 4 het best wanneer je de app ziet als een eenvoudige gewoonte. De invoer is het begin, de controle voorkomt slordigheden, de overdracht naar je planning maakt de administratie nuttig en de terugblik laat zien of je gedrag overeenkomt met je bedoeling.
Mijn belangrijkste tip is om niet te wachten op het perfecte moment om alles in te richten. Start met de uitgaven die je het vaakst doet, voer ze zo snel mogelijk in en plan een korte wekelijkse controle. Gebruik daarna pas extra categorieën of aanvullende mogelijkheden. Zo ontdek je eerst of de werkwijze bij je leven past.
Mijn eindoordeel: Dagelijkse Uitgaven 4 is een praktische keuze voor wie zelf actief overzicht wil opbouwen. Het is geen automatische financiële assistent en ook geen uitgebreid huishoudboek voor elke complexe situatie. Juist door die beperking blijft de app overzichtelijk. Als je bereid bent om betalingen zelf vast te leggen, kan hij je helpen om van een vaag gevoel over geld naar concrete, dagelijkse beslissingen te gaan.
Voordelen
- Snel nieuwe uitgaven toevoegen met een overzichtelijke invoer.
- Handig voor het volgen van dagelijkse en terugkerende kosten.
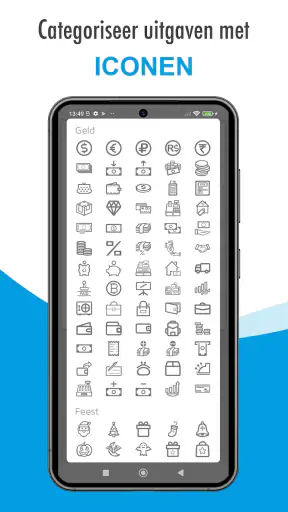
- Categorieën maken uitgavenpatronen eenvoudiger te herkennen.
- Geschikt voor persoonlijk budgetbeheer zonder ingewikkelde functies.
- Overzicht helpt om bewuster met kleine uitgaven om te gaan.
Nadelen
- Mist mogelijk uitgebreide functies voor gezamenlijke huishoudbudgetten.
- Voor diepgaande financiële analyses zijn de rapporten beperkt.
- Veel handmatige invoer kan tijd kosten bij frequente transacties.
- Niet ideaal voor gebruikers die bankkoppelingen verwachten.
- De interface kan eenvoudig aanvoelen voor ervaren budgetbeheerders.
Veelgestelde vragen
Wat is Dagelijkse Uitgaven 4 precies en waarvoor kan ik de app gebruiken?
Dagelijkse Uitgaven 4 is een app waarmee je dagelijkse inkomsten en uitgaven overzichtelijk kunt registreren. Je kunt betalingen indelen in categorieën, bedragen en datums bijhouden en sneller inzicht krijgen in waar je geld naartoe gaat. De app is vooral geschikt voor persoonlijk budgetbeheer en helpt je om bewuster met je uitgaven om te gaan.
Is Dagelijkse Uitgaven 4 geschikt voor beginners zonder ervaring met budgetapps?
Ja, de app is over het algemeen toegankelijk voor beginners. De belangrijkste functies zijn gericht op het snel toevoegen en bekijken van transacties, zonder dat je ingewikkelde financiële kennis nodig hebt. Wel kan het even duren voordat je categorieën, terugkerende betalingen en andere voorkeuren goed hebt ingesteld. Daarna wordt het bijhouden van uitgaven een stuk eenvoudiger.
Kan ik mijn bankrekening koppelen aan Dagelijkse Uitgaven 4?
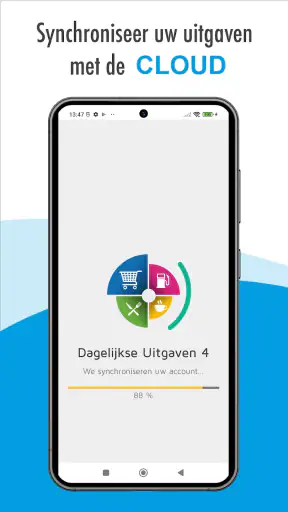
Dat hangt af van de versie en de beschikbare functies op jouw Android- of iOS-apparaat. Dagelijkse Uitgaven 4 is in de basis bedoeld voor handmatige registratie, waardoor je zelf bedragen en omschrijvingen invoert. Controleer vóór het downloaden de actuele appbeschrijving en privacyvoorwaarden om te zien of bankkoppelingen, automatische synchronisatie of importfuncties worden ondersteund.
Biedt Dagelijkse Uitgaven 4 voldoende privacy voor mijn financiële gegevens?
Omdat je persoonlijke financiële informatie in de app kunt opslaan, is het verstandig om de privacyvoorwaarden zorgvuldig te lezen voordat je de app gebruikt. Controleer waar gegevens worden bewaard, of er synchronisatie met een account plaatsvindt en of de app een toegangscode of biometrische beveiliging ondersteunt. Voer nooit gevoelige bankinloggegevens in als dat niet noodzakelijk is.
Is Dagelijkse Uitgaven 4 gratis te gebruiken en zijn er advertenties of extra kosten?
De prijsstructuur kan verschillen per platform, regio en appversie. Sommige functies kunnen gratis beschikbaar zijn, terwijl advertenties, een eenmalige aankoop of een abonnement mogelijk extra opties ontgrendelen. Bekijk daarom de informatie in de Google Play Store of App Store voordat je downloadt. Let ook op eventuele proefperiodes en automatische verlenging van abonnementen.