Digital Wallet - Mobile Cards
- Beoordeling
- 0.0
- Downloads
- 50.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Digital Wallet - Mobile Cards
- Categorie
- Financiën
- Pakketnaam
- digital.wallet.loyalty.cards
- Ontwikkelaar
- Posture Correction Professionals - AppsGO
- Beoordeling
- 0.0
- Versie
- 1.14
 Analyse door Appcrazy
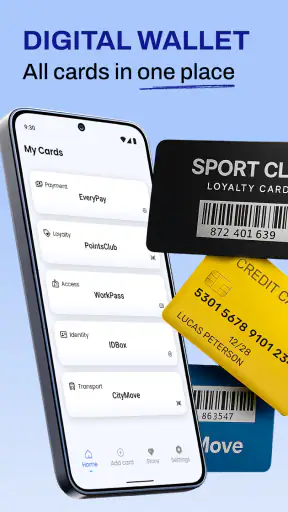
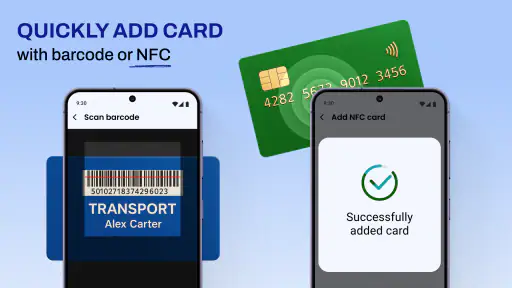
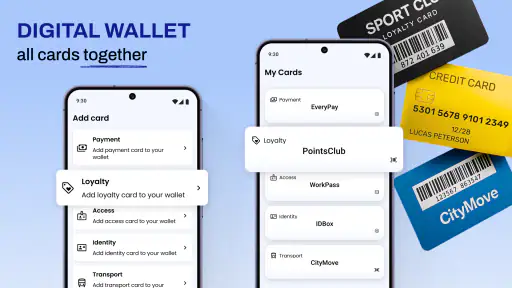
Ik gebruik mijn telefoon graag als vervanging voor spullen die ik anders in mijn portemonnee stop, maar bij digitale kaarten telt vooral hoe snel en overzichtelijk dat in het dagelijks leven werkt. Digital Wallet - Mobile Cards richt zich precies op dat eenvoudige idee: kaarten bewaren op één mobiele plek, met aandacht voor creditcards en klantenkaarten. De app is gratis te installeren en valt onder de categorie financiën, maar ik zou haar eerder zien als een praktische kaartorganizer dan als een volledige bankapp.
Mijn eerste indruk is daardoor redelijk duidelijk: dit is vooral interessant voor iemand die te veel plastic kaarten meedraagt en een rustiger overzicht op de telefoon wil. Wie een uitgebreide betaalomgeving, bankfuncties of diepgaande financiële administratie zoekt, moet zijn verwachtingen lager instellen. De waarde zit hier niet in ingewikkelde extra’s, maar in de vraag of het bewaren en terugvinden van kaarten voor jou prettiger wordt.
Mijn ervaring met de huidige versie
De ontwikkelaar achter de app is Posture Correction Professionals - AppsGO. Digital Wallet - Mobile Cards verscheen op 23 juni 2025 en de huidige versie is 1.14. Dat maakt de app relatief jong. Ik kijk bij een jonge wallet daarom niet alleen naar het basisidee, maar ook naar hoe logisch de dagelijkse werkwijze aanvoelt en of de app duidelijk maakt waarvoor je haar wel en niet moet gebruiken.
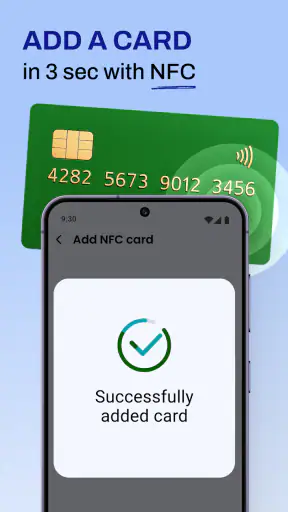
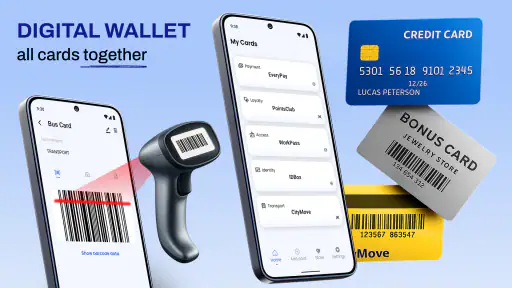
De winkelvermelding noemt haar een digitale portemonnee voor creditcards, loyaliteitsprogramma’s en vergelijkbare kaarten. In de praktijk betekent dat voor mij vooral: minder zoeken in een fysieke portefeuille, minder screenshots verspreid over een fotogalerij en een centrale plek voor kaarten die je af en toe nodig hebt. Dat klinkt bescheiden, maar juist dit soort kleine handelingen bepalen of een app nuttig blijft na de eerste nieuwsgierigheid.
De app is geschikt voor apparaten vanaf Android 6.0 en heeft een PEGI 3-classificatie. Dat zegt niets over de kwaliteit van de kaartweergave, maar wel dat de toepassing breed toegankelijk is voor veel Android-gebruikers. Met meer dan 50 duizend installaties heeft ze bovendien al een eerste groep gebruikers bereikt. Ik zou dat zien als een teken van belangstelling, niet als bewijs dat elke kaart of winkelervaring probleemloos wordt ondersteund.
Belangrijk is het onderscheid tussen een digitale kaartenmap en contactloos betalen. Een opgeslagen kaartafbeelding, klantnummer of barcode is niet automatisch hetzelfde als een betaalkaart die via de telefoon aan een betaalterminal wordt aangeboden. Ik zou daarom vóór dagelijks gebruik controleren welke handeling de betreffende winkel werkelijk vraagt. Voor loyaliteitskaarten is tonen of scannen vaak het doel; voor betalen blijft de eigen betaaloplossing van je bank of telefoon mogelijk geschikter.
Een praktische manier om te beginnen
Ik zou niet meteen al mijn kaarten toevoegen. Begin met twee soorten die je vaak gebruikt: bijvoorbeeld een klantenkaart van de supermarkt en een kaart die je tijdens het reizen nodig hebt. Zo merk je snel of de indeling voor jou begrijpelijk is, of je de juiste kaart zonder omwegen terugvindt en of de informatie groot genoeg wordt weergegeven wanneer je bij een kassa staat.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Een handige gewoonte is om kaarten te ordenen op gebruiksmoment in plaats van op alfabet. Zet dagelijkse winkelkaarten bij elkaar, houd kaarten voor reizen apart en bewaar zelden gebruikte kaarten in een tweede groep. Dat is een klein verschil, maar het voorkomt dat je tijdens een druk moment door een lange verzameling moet bladeren. De app wordt dan niet alleen een opslagplaats, maar ook een persoonlijke routine.
Ik zou daarnaast de fysieke kaart nog even bewaren totdat je een paar echte situaties hebt doorlopen. Een barcode kan op papier duidelijker zijn dan op een helder telefoonscherm, en sommige medewerkers willen een kaartnummer handmatig invoeren. Een digitale wallet is pas een volledige vervanging wanneer jouw winkels, verenigingen en diensten de digitale versie zonder gedoe accepteren.
Waar de app in het dagelijks leven waarde toevoegt
Een realistisch scenario is de wekelijkse boodschappenronde. In plaats van eerst je portemonnee open te maken, een stapel kaarten te bekijken en de juiste klantenkaart te zoeken, open je de digitale verzameling en kies je de kaart die je nodig hebt. Dat scheelt geen minuten per dag, maar wel een reeks kleine onderbrekingen. Voor iemand met veel winkelkaarten kan juist die herhaling de reden zijn om de app te blijven gebruiken.
Ook op reis kan een centrale kaartverzameling prettig zijn. Denk aan een hotelkaart, een vervoerskaart of een lidmaatschapskaart die je maar enkele dagen gebruikt. Door zulke kaarten tijdelijk op één plek te zetten, hoef je niet te onthouden in welke tas of welk vakje de fysieke versie zit. Mijn advies is wel om reisdocumenten en belangrijke betaalmiddelen niet uitsluitend van één telefoon afhankelijk te maken.
Een minder voor de hand liggend gebruik is het scheiden van actieve en slapende kaarten. Veel mensen houden oude klantenkaarten bij omdat ze misschien ooit weer nodig zijn. In plaats van ze tussen dagelijkse kaarten te laten staan, kun je ze als reserve bewaren. Zo blijft de voorpagina van je eigen verzameling overzichtelijker, terwijl je niet meteen alles hoeft te verwijderen.
Wat de recente versie voor de beoordeling betekent
Versie 1.14 laat zien dat de app een concrete, huidige uitgave heeft en niet alleen een concept rond digitale kaarten is. Tegelijk zegt een versienummer op zichzelf niet welke onderdelen precies zijn aangepast. Ik beoordeel de app daarom op wat ze nu als product probeert te zijn: een eenvoudige mobiele plek voor kaartinformatie, niet als een belofte van een complete financiële suite.
Voor bestaande gebruikers is dat onderscheid nuttig. Als je de app al gebruikt om klantenkaarten te bewaren, hoef je niet automatisch te verwachten dat een nieuwe versie je fysieke portemonnee volledig overbodig maakt. De kern blijft afhankelijk van jouw winkels en van de manier waarop kaarten worden gelezen. Controleer na een update vooral of je belangrijkste kaarten nog snel openen en of de gegevens correct zichtbaar blijven voordat je oude kaarten wegdoet.
Nieuwe gebruikers kunnen de huidige versie het beste benaderen met een kleine proef. Voeg eerst een kaart toe die gemakkelijk opnieuw kan worden gebruikt en test haar op een rustig moment. Dat is verstandiger dan de app pas bij een lange rij of een belangrijk aankoopmoment uitproberen. Een wallet-app verdient vertrouwen door herhaaldelijk goed te werken, niet door één geslaagde demonstratie.
De gratis instap verlaagt de drempel om dat te testen. Er zijn wel aankopen binnen de app van € 9,99 tot € 49,99 wanneer de facturering via Google Play loopt. Dat maakt het belangrijk om goed te kijken welke onderdelen gratis bruikbaar zijn en welke betaalde opties je werkelijk nodig hebt. Ik zou niet betalen voordat de basisworkflow — kaart openen, informatie lezen en de kaart tonen wanneer dat nodig is — in jouw eigen situatie duidelijk voordeel oplevert.
De grens tussen kaartopslag en financieel beheer
De naam kan verwachtingen oproepen die verder gaan dan kaartbeheer. Ik zou Digital Wallet - Mobile Cards niet kiezen als vervanging voor mobiel bankieren, budgetteren, overschrijvingen of een centrale betaalrekening. Daarvoor zijn bankapps en gevestigde betaalplatforms meestal logischer, omdat ze rechtstreeks bij hun eigen financiële diensten horen.
De vergelijking met een gewone portemonnee valt genuanceerd uit. Een fysieke portemonnee werkt zonder batterij, netwerk of ontgrendeld scherm en wordt vrijwel overal begrepen. De app wint juist op overzicht, minder bulk en de mogelijkheid om veel kaarten op één toestel mee te nemen. Wie vaak zonder telefoon op pad gaat, een lege batterij vreest of regelmatig bij oudere kaartlezers staat, heeft nog steeds een goede reden om een fysieke reservekaart te houden.
Ook een map met foto’s kan voor sommige mensen voldoende zijn. Die oplossing kost niets extra’s en is snel te begrijpen, maar foto’s raken gemakkelijk tussen andere afbeeldingen kwijt en bevatten geen duidelijke kaartstructuur. Een speciale wallet is nuttiger wanneer je vaak wisselt tussen kaarten en bewust één vaste plek wilt gebruiken. Als je slechts één klantenkaart hebt, is de winst waarschijnlijk klein.
De grootste praktische afweging is gemak tegenover afhankelijkheid. Hoe meer kaarten je in de app zet, hoe meer je dagelijkse routine ervan afhangt. Dat is efficiënt zolang je telefoon beschikbaar is. Daarom zou ik essentiële identificatie, medische informatie of kaarten die je absoluut nodig hebt niet zonder back-up in deze ene toepassing bewaren. Het is geen kritiek op één specifieke functie, maar een verstandige regel voor elke digitale opslagplek.
Voor wie de app goed past
Ik zie vooral voordeel voor gebruikers met een volle portemonnee, veel klantenkaarten en een voorkeur voor een eenvoudige mobiele oplossing. Ook mensen die regelmatig van tas wisselen kunnen baat hebben bij een vaste digitale verzameling. Je hoeft niet telkens dezelfde plastic kaarten over te zetten, zolang je telefoon bij je is en de kaartinformatie duidelijk beschikbaar blijft.
De app kan eveneens prettig zijn voor iemand die orde wil scheppen zonder meteen een ingewikkeld systeem te leren. Je hoeft geen financieel expert te zijn om het basisidee te begrijpen. Voeg kaarten toe, maak een persoonlijke volgorde en test de belangrijkste exemplaren in echte winkels. Die lage leercurve is naar mijn mening sterker dan een lange lijst met geavanceerde instellingen zou zijn.
Ik zou haar minder snel aanraden aan iemand die uitsluitend contactloos wil betalen. In dat geval is een betaaloplossing die rechtstreeks met je bankrekening of betaalkaart werkt waarschijnlijk de betere keuze. Hetzelfde geldt voor gebruikers die hun kaarten al probleemloos in een bestaande telefoonwallet hebben staan en daar geen last hebben van een gebrek aan overzicht. Een extra app is pas zinvol als ze een concreet probleem oplost.
Ook gezinnen moeten vooraf nadenken over gedeeld gebruik. Een kaart die op één telefoon staat, is niet automatisch beschikbaar op het toestel van een partner of gezinslid. Als meerdere mensen dezelfde klantenkaart gebruiken, kan een gedeelde fysieke kaart of een dienst met expliciete synchronisatie handiger zijn. Ik zou de app dus vooral individueel inzetten, tenzij jouw eigen gebruik laat zien dat delen eenvoudig werkt.
Kleine werkwijzen die de ervaring verbeteren
Mijn eerste tip is om bij het toevoegen van een kaart meteen een herkenbare naam te kiezen. Een korte naam met de winkel of dienst is sneller te scannen dan een algemene aanduiding als “kaart 1”. Je voorkomt daarmee dat je op een druk moment meerdere vergelijkbare kaarten moet openen om de juiste te vinden.
Mijn tweede tip is om reservekaarten niet te verwijderen zodra je ze een tijdje niet gebruikt. Verplaats ze liever naar een minder prominente plek binnen je eigen organisatie. Dat houdt het dagelijkse overzicht schoon zonder dat je later opnieuw moet zoeken naar een kaart die je maar enkele keren per jaar nodig hebt.
Mijn derde tip is om het scherm vóór een winkelbezoek schoon en helder te houden en de kaart thuis alvast te openen. Niet elke kassa geeft je rustig de tijd om door menu’s te bladeren. Door vooraf te weten waar de kaart staat, gebruik je de wallet als een snelle kaartweergave in plaats van als een puzzel tijdens het afrekenen.
Een vierde aandachtspunt is gegevenscontrole. Wanneer je een kaart toevoegt, kijk dan niet alleen of de naam klopt, maar ook of de relevante code of het nummer volledig zichtbaar is. Een ontbrekend teken kan pas aan het verkooppunt opvallen. Deze controle kost weinig tijd en voorkomt dat je de app de schuld geeft van informatie die verkeerd is ingevoerd.
Wat ik nog als beperking ervaar
De eenvoud die Digital Wallet - Mobile Cards aantrekkelijk maakt, kan ook een beperking zijn. Een kaart opslaan is niet hetzelfde als een kaart automatisch actueel houden. Wanneer een winkel haar loyaliteitsprogramma wijzigt, een kaart vervangt of een nummer aanpast, moet je zelf opletten of de opgeslagen versie nog bruikbaar is.
Daarnaast blijft de omgeving rond een digitale kaart belangrijker dan de app zelf. De winkel moet de kaart kunnen lezen, de medewerker moet de werkwijze accepteren en je telefoon moet op dat moment beschikbaar zijn. Daardoor kan een ervaring die thuis soepel lijkt in de praktijk toch extra uitleg vragen. Ik zou de app niet beoordelen op één winkel, maar op de plekken waar jij haar het vaakst wilt gebruiken.
De betaalde aankopen verdienen ook aandacht. Een gratis installatie is prettig om te proberen, maar een prijsbereik tot € 49,99 via Google Play kan de verhouding tussen kosten en voordeel veranderen. Voor lichte gebruikers is betalen waarschijnlijk moeilijker te rechtvaardigen dan voor iemand die dagelijks veel kaarten beheert. Kijk daarom eerst naar je eigen frequentie en niet alleen naar de aanwezigheid van extra opties.
Mijn verwachting voor het verdere gebruik
Omdat de app nog jong is en versie 1.14 gebruikt, let ik vooral op verfijning van de basis: sneller kaarten terugvinden, duidelijkere kaartweergave en een betrouwbare overgang tussen opslaan en tonen. Dat zijn geen spectaculaire toevoegingen, maar wel de verbeteringen die bepalen of een digitale portemonnee een vaste gewoonte wordt.
Ik zou toekomstige updates beoordelen op hun effect voor bestaande gebruikers. Blijven eerder opgeslagen kaarten intact? Wordt het duidelijker welke kaartinformatie waarvoor dient? Kun je een verzameling overzichtelijk houden wanneer ze groeit? Zulke vragen zijn belangrijker dan een lange lijst nieuwe functies, omdat ze rechtstreeks bepalen of je de app na enkele weken nog dagelijks opent.
Voor nieuwe gebruikers is het verstandig om niet op verwachtingen vooruit te lopen. De huidige versie is het uitgangspunt. Gebruik haar eerst voor niet-kritieke klantenkaarten, houd een fysieke reserve achter de hand en beslis pas daarna of de app genoeg waarde toevoegt om meer kaarten te verplaatsen. Dat is ook de veiligste manier om te ontdekken of jouw winkels haar praktisch ondersteunen.
Mijn eindoordeel voor Android-gebruikers
Digital Wallet - Mobile Cards is naar mijn mening een nuttige, laagdrempelige kaartorganizer voor mensen die hun fysieke portemonnee willen uitdunnen. De gratis toegang maakt experimenteren eenvoudig, de PEGI 3-classificatie houdt de instap breed en de focus op creditcards en loyaliteitskaarten is helder. Ik waardeer vooral dat het concept een herkenbaar dagelijks probleem aanpakt zonder dat je eerst een financieel systeem hoeft te leren.
Mijn oordeel wordt wel begrensd door de rol van de app. Ik zie haar niet als volledige bankvervanger en ook niet als garantie dat elke kaart digitaal hetzelfde werkt als een plastic exemplaar. Wie contactloos betalen, bankbeheer of gedeelde gezinskaarten centraal stelt, kan beter naar een gespecialiseerde betaal- of bankoplossing kijken. Wie vooral orde zoekt in een verzameling klantenkaarten, heeft hier een logischere reden om te beginnen.
Mijn advies is daarom praktisch: installeer haar, voeg slechts enkele onbelangrijke kaarten toe en test de volledige handeling in de winkels waar je vaak komt. Bevalt het terugvinden en tonen van kaarten, dan kan ze uitgroeien tot een handige vaste gewoonte. Blijf je alsnog tussen schermen, fysieke kaarten en foto’s wisselen, dan is een gewone portemonnee of bestaande telefoonwallet waarschijnlijk minder omslachtig.
Voor mij is dit een app met een duidelijke basis en een nuttige plaats in het Android-landschap, zolang je haar gebruikt waarvoor ze bedoeld is. De beste keuze is niet de wallet met de meeste beloftes, maar de wallet die jouw belangrijkste kaarten zonder gedoe bereikbaar maakt. In dat beperkte maar concrete doel kan Digital Wallet - Mobile Cards overtuigen; daarbuiten moet je kritisch blijven.
Voordelen
- Kaarten zijn snel terug te vinden dankzij de overzichtelijke indeling.
- Ondersteunt meerdere kaarttypen op één apparaat.
- Handig alternatief voor een volle fysieke portemonnee.
- Kaartgegevens blijven beschikbaar zonder mobiele internetverbinding.
- Eenvoudig om oude of ongebruikte kaarten uit de app te verwijderen.
Nadelen
- Niet elke winkel accepteert digitale kaarten of mobiele betalingen.
- Een lege batterij kan toegang tot belangrijke kaarten verhinderen.
- Sommige functies kunnen per apparaat of besturingssysteem verschillen.
- Het kan extra tijd kosten om alle kaarten handmatig toe te voegen.
- Privacy hangt mede af van de machtigingen en beveiliging van je telefoon.
Veelgestelde vragen
Wat is Digital Wallet - Mobile Cards precies en waarvoor kan ik de app gebruiken?
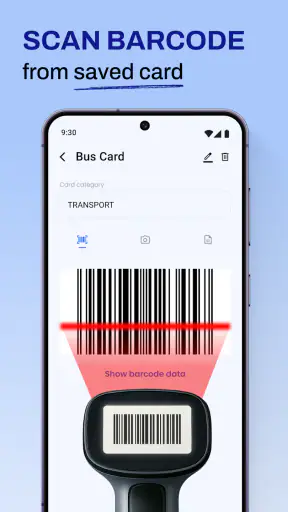
Digital Wallet - Mobile Cards is een mobiele portemonnee waarmee je digitale kaarten overzichtelijk op je smartphone kunt bewaren. Denk aan klantenkaarten, cadeaukaarten, lidmaatschapskaarten, kortingskaarten en andere passen met een barcode of QR-code. Tijdens het testen viel vooral op dat de app handig is wanneer je fysieke kaarten thuis wilt laten en snel een kaart bij een winkel of evenement nodig hebt.
Hoe voeg ik een klantenkaart of andere pas toe aan Digital Wallet - Mobile Cards?
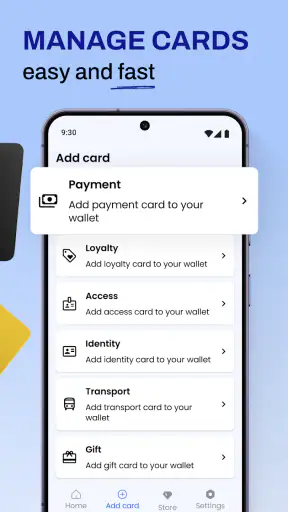
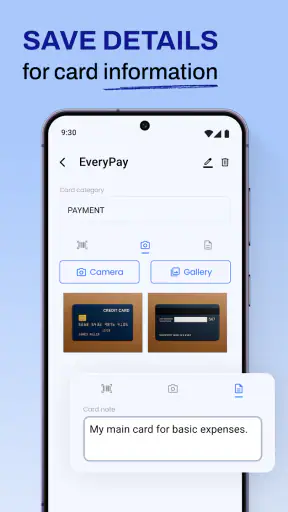
Een kaart toevoegen gaat doorgaans door het type kaart te kiezen, de gegevens handmatig in te voeren en vervolgens de barcode of QR-code te scannen met de camera van je telefoon. Bij sommige kaarten kun je ook een kaartnummer invoeren wanneer scannen niet lukt. Controleer na het opslaan altijd of de code goed leesbaar is, vooral bij oudere of beschadigde kaarten.
Kan ik de digitale kaarten ook zonder internetverbinding gebruiken?
In veel situaties kun je opgeslagen kaarten ook zonder actieve internetverbinding openen, omdat de belangrijkste kaartinformatie lokaal op het apparaat beschikbaar blijft. Dat is praktisch in winkels met slecht bereik. Functies zoals synchronisatie, back-ups, advertenties of het ophalen van aanvullende informatie kunnen wel internet vereisen. Het is verstandig om belangrijke kaarten vooraf te openen en te controleren.
Is Digital Wallet - Mobile Cards veilig voor mijn persoonlijke gegevens?
De app is vooral bedoeld voor kaartnummers, barcodes en QR-codes en is niet hetzelfde als een bankapp voor betalingen. Toch kunnen sommige kaartgegevens persoonlijk of gevoelig zijn. Lees daarom vóór gebruik het privacybeleid en controleer welke toestemmingen worden gevraagd, bijvoorbeeld toegang tot de camera of opslag. Gebruik bovendien een schermvergrendeling op je smartphone om opgeslagen kaarten beter te beschermen.
Werkt Digital Wallet - Mobile Cards met alle winkels, kaarten en betaalterminals?
Niet iedere fysieke kaart wordt automatisch ondersteund en niet elke winkel accepteert een digitale barcode op een telefoonscherm. De werking hangt af van het type code, de kwaliteit van het scherm en de scanner van de winkel. Tijdens gebruik is het daarom verstandig de helderheid van je scherm te verhogen en indien nodig de kaart handmatig te tonen. Voor bankkaarten en contactloze betalingen heb je mogelijk een afzonderlijke betaalapp nodig.