دراهم: تابع واستثمر ونم دراهمك
- Beoordeling
- 0.0
- Downloads
- 100.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- دراهم: تابع واستثمر ونم دراهمك
- Categorie
- Financiën
- Pakketnaam
- sa.drahim.app
- Ontwikkelaar
- Drahim
- Beoordeling
- 0.0
- Versie
- 2.144.0
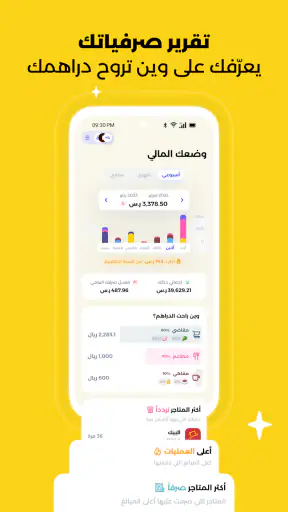
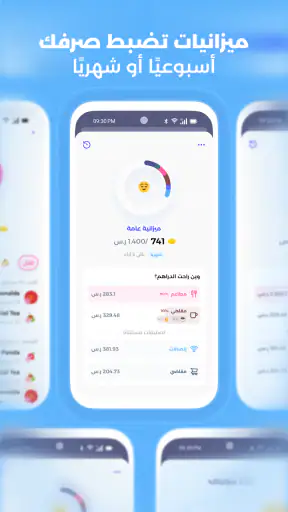
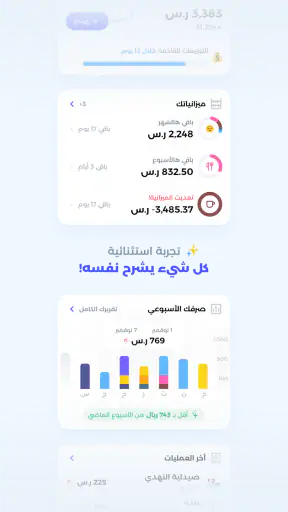
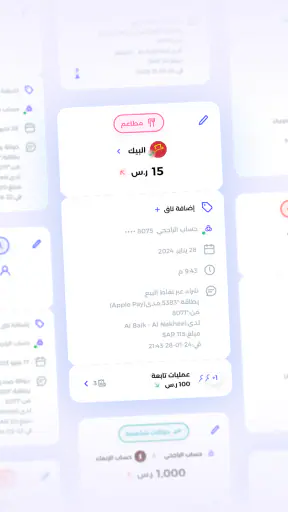
 Analyse door Appcrazy
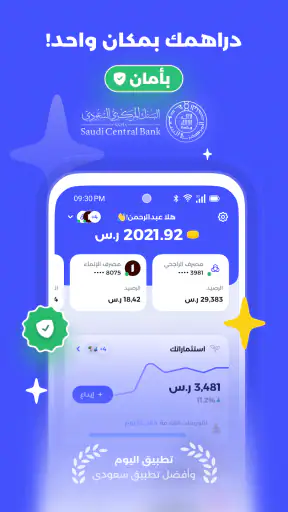
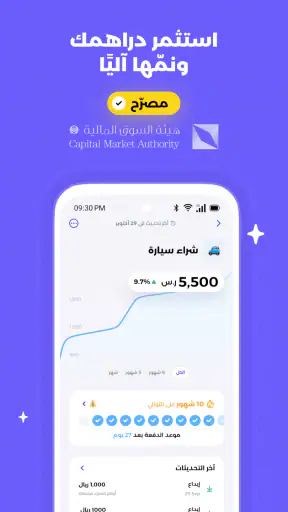
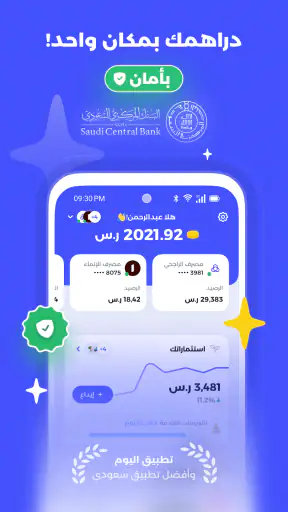
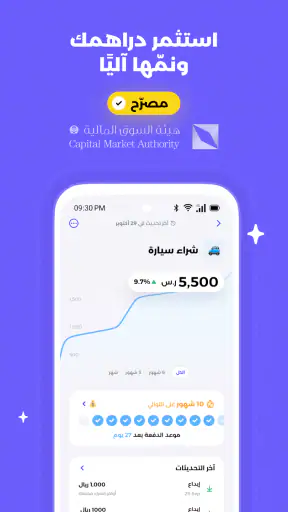
Wie een eenvoudige manier zoekt om geldzaken op één plek te volgen, komt bij دراهم: تابع واستثمر ونم دراهمك uit in een interessante hoek van de financiële apps. De toepassing combineert uitgaven bijhouden met aandacht voor investeren, en dat maakt haar anders dan een gewone budgettracker. Ik vind vooral de combinatie aantrekkelijk voor mensen die niet alleen willen zien waar hun geld naartoe gaat, maar ook bewuster willen nadenken over wat ze met hun resterende geld doen.
De app is ontwikkeld door Drahim en is gratis te installeren. In de winkel staat ze in de categorie Financiën, met een leeftijdsclassificatie PEGI 3. Dat past bij het algemene karakter: dit is geen spel en ook geen ingewikkelde professionele handelsomgeving, maar een hulpmiddel voor dagelijks geldbeheer. De korte winkelomschrijving bestaat uit het Arabische woord “دراهم”, terwijl de bredere omschrijving de nadruk legt op veilig investeren en uitgaven volgen. In de praktijk voelt het product daardoor als een combinatie van persoonlijke administratie en een eerste kennismaking met beleggen.
Mijn indruk van de huidige app
Na gebruik valt vooral op dat de app bedoeld is om financiële gewoontes zichtbaar te maken. Dat klinkt eenvoudig, maar juist daar ligt de waarde. Veel mensen weten ongeveer hoeveel ze verdienen en welke vaste lasten ze hebben, maar verliezen het overzicht bij kleine, herhaalde aankopen. Een toepassing die zulke uitgaven consequent verzamelt of laat registreren, kan helpen om beslissingen minder op gevoel te nemen.
De investeringskant maakt het concept breder, maar ook gevoeliger. Een budgetoverzicht geeft meestal direct inzicht in het verleden; investeren gaat over keuzes met gevolgen op langere termijn. Daarom zou ik deze app vooral gebruiken als begeleidend hulpmiddel: eerst begrijpen hoe mijn geld beweegt, daarna pas nadenken over mogelijke investeringen. Wie meteen snelle winst verwacht, gebruikt haar naar mijn mening met de verkeerde instelling.
De gratis instap verlaagt de drempel om de app uit te proberen. Dat is prettig voor studenten, jonge werkenden en huishoudens die nog geen vaste methode hebben voor hun financiën. Tegelijk moet je rekening houden met in-appaankopen die via Play kunnen lopen, van € 4,39 tot € 69,99. Ik zou daarom vóór een betaalde keuze eerst een paar dagen nagaan of de werkwijze echt bij mijn eigen administratie past.
De huidige versie is 2.144.0 en de app werkt vanaf Android 9. Dat betekent dat ze bruikbaar is op veel toestellen die nog niet met de nieuwste Android-versie werken. Voor iemand met een ouder apparaat is dat een praktisch voordeel, al blijft het verstandig om te controleren of de telefoon zelf nog beveiligingsupdates ontvangt. Een financiële app hoort immers niet los te worden gezien van de algemene veiligheid van het toestel.
Voor wie de combinatie van volgen en investeren werkt
Ik zie drie duidelijke groepen die hier iets aan kunnen hebben. De eerste bestaat uit mensen die hun maandelijkse uitgaven willen ordenen zonder meteen een ingewikkeld financieel systeem op te zetten. De tweede groep wil een eerste stap zetten richting investeren, maar heeft nog behoefte aan overzicht. De derde bestaat uit gebruikers die al enige discipline hebben en een extra plek zoeken om hun geldgedrag naast hun beleggingsplannen te bekijken.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Een realistisch voorbeeld: stel dat ik aan het begin van de maand mijn vaste kosten ken, maar aan het einde telkens verbaasd ben over kleine betalingen onderweg. Door die uitgaven consequent te volgen, kan ik zien welke gewoontes mijn beschikbare bedrag verkleinen. Daarna kan ik bepalen of er werkelijk ruimte is om geld opzij te zetten. Dat is een betere volgorde dan eerst een investeringsdoel kiezen en pas later ontdekken dat de dagelijkse kasstroom niet stabiel genoeg is.
Voor gezinnen kan de app nuttig zijn als gespreksonderwerp, maar ik zou haar niet automatisch als volledige gezamenlijke huishoudboekhouding beschouwen. De bruikbaarheid hangt af van hoe makkelijk alle betrokkenen hun uitgaven bijhouden en dezelfde afspraken gebruiken. Als één persoon alles registreert en de ander niets, ontstaat alsnog een onvolledig beeld.
Wat de recente versie betekent voor gebruikers
De vermelding van versie 2.144.0 laat zien dat het product actief wordt onderhouden. Dat is geen garantie dat elke gewenste functie aanwezig is, maar het geeft wel vertrouwen dat Drahim het product niet als een eenmalige publicatie behandelt. Bij een financiële app vind ik die voortgaande ontwikkeling belangrijker dan een opvallend uiterlijk: stabiliteit, begrijpelijke schermen en een consistente werking bepalen uiteindelijk of ik blijf terugkomen.
Voor bestaande gebruikers betekent een actuele versie vooral dat zij hun app bijgewerkt moeten houden wanneer er een nieuwe release beschikbaar is. Dat is niet alleen relevant voor nieuwe mogelijkheden, maar ook voor compatibiliteit met Android en voor algemene betrouwbaarheid. Ik zou na een update altijd kort controleren of categorieën, overzichten en eventuele investeringsinformatie nog op dezelfde manier worden weergegeven voordat ik mijn maandelijkse administratie afrond.
Nieuwe gebruikers kunnen de huidige versie het beste rustig leren kennen in plaats van meteen alles in te voeren. Begin met een beperkte periode en kijk of de manier van vastleggen aansluit bij je eigen gewoontes. Dat voorkomt dat je uren besteedt aan een volledig historisch overzicht om vervolgens te ontdekken dat de app niet past bij de manier waarop je denkt over budgetten.
Mijn belangrijkste praktische tip is om uitgaven niet alleen aan het einde van de maand te bekijken. Een kort wekelijks moment werkt beter. Dan zijn vergissingen nog herkenbaar en kun je sneller zien of een categorie uit de hand loopt. De app wordt daarmee geen passief archief, maar een kleine routine die je financiële keuzes beïnvloedt.
Veilig investeren vraagt meer dan een nette interface
De belofte rond veilig investeren moet je nuchter interpreteren. Geen enkele toepassing kan marktrisico volledig wegnemen. Een overzichtelijke app kan wel helpen om informatie en beslissingen beter te ordenen, maar ze verandert een onzekere belegging niet in een gegarandeerde uitkomst. Ik zou daarom nooit geld investeren dat nodig is voor huur, rekeningen of onverwachte uitgaven.
Ook is het belangrijk om onderscheid te maken tussen inzicht en advies. Wanneer een app investeringsmogelijkheden toont of je helpt om doelen te formuleren, blijft de verantwoordelijkheid voor de uiteindelijke keuze bij jou. Kijk niet alleen naar een mogelijk rendement, maar ook naar risico, looptijd en de vraag of je tussentijds bij je geld moet kunnen.
Een handige werkwijze is om eerst een persoonlijk minimum voor dagelijkse uitgaven en noodgevallen vast te leggen. Pas wat daarboven overblijft, komt eventueel in aanmerking voor een langetermijndoel. Dat maakt de investeringsfunctie ondergeschikt aan financiële stabiliteit, precies zoals het hoort. De app kan die denkwijze ondersteunen, maar ze kan je persoonlijke grenzen niet voor je bepalen.
Ik zou bovendien voorzichtig zijn met het verwarren van een stijgende waarde met goed financieel gedrag. Een investering kan tijdelijk gunstig lijken terwijl de rest van je geldbeheer chaotisch blijft. De sterkste toepassing van deze app is daarom niet het najagen van een snelle uitkomst, maar het naast elkaar leggen van dagelijkse uitgaven en langere doelen.
Waar de gebruikservaring kan schuren
De combinatie van budgetteren en investeren is aantrekkelijk, maar niet voor iedereen overzichtelijk. Sommige gebruikers willen uitsluitend hun uitgaven categoriseren. Voor hen kan de investeringscomponent afleiden van het eenvoudige doel waarvoor ze een financiële app hebben geïnstalleerd. Wie vooral een minimalistisch huishoudboekje zoekt, kan beter eerst nagaan of deze bredere aanpak niet te veel nadruk legt op investeren.
De andere kant geldt ook. Ervaren beleggers die uitgebreide analyses, geavanceerde ordermogelijkheden of diepgaande marktinformatie verwachten, zullen waarschijnlijk meer nodig hebben dan deze app biedt. De positionering sluit beter aan bij begeleiding en overzicht dan bij professioneel portefeuillebeheer. Dat is geen fout, maar wel een grens die je vóór gebruik moet herkennen.
De betaalde opties verdienen eveneens aandacht. Omdat de app gratis begint en extra aankopen via Play kunnen worden afgerekend, moet je alert blijven tijdens het verkennen van aanvullende onderdelen. Ik zou niet betalen voor een functie alleen omdat die uitgebreider klinkt. Eerst moet duidelijk zijn welk concreet probleem ze oplost: sneller registreren, beter vergelijken of een doel duidelijker volgen. Zonder zo’n antwoord blijft gratis gebruik de verstandigste start.
Een tweede aandachtspunt is invoerdiscipline. Geen enkele tracker kan betrouwbare inzichten geven als transacties ontbreken of verkeerd worden ingedeeld. Wie meerdere betaalrekeningen, contant geld en gedeelde uitgaven gebruikt, moet vooraf een vaste methode kiezen. Anders lijkt een overzicht netjes, terwijl het in werkelijkheid slechts een deel van het financiële leven bevat.
Vergelijking met gewone alternatieven
Vergeleken met een spreadsheet is deze app waarschijnlijk aantrekkelijker voor wie snel met een kant-en-klare financiële omgeving wil beginnen. Een spreadsheet geeft meer vrijheid in formules en eigen categorieën, maar vraagt ook meer onderhoud. Ik zou een spreadsheet kiezen als ik volledige controle over mijn structuur nodig heb; ik zou Drahim kiezen als ik vooral een laagdrempelige routine wil opbouwen.
Een traditionele budgetapp zonder investeringsgedeelte kan beter passen bij iemand die beleggen bewust buiten de dagelijkse administratie wil houden. Zo’n scheiding maakt het soms makkelijker om alleen naar inkomsten, vaste lasten en variabele kosten te kijken. Drahim heeft juist voordeel voor gebruikers die de stap van uitgaveninzicht naar vermogensopbouw in dezelfde omgeving willen verkennen.
Een bankapp blijft vaak de meest directe plaats om actuele rekeningbewegingen te zien, maar een bankomgeving is niet altijd ontworpen voor reflectie op gewoontes. Deze app kan daar een aanvullende rol spelen, zolang je niet automatisch aanneemt dat elk overzicht volledig of foutloos is. Ik zou bankgegevens blijven controleren en de app gebruiken om patronen en doelen beter te begrijpen.
Voor actief beleggen zijn gespecialiseerde handelsapps logischer. Die zijn gebouwd rond transacties en marktinformatie, terwijl Drahim toegankelijker lijkt voor de eerste fase: wat geef ik uit, wat houd ik over en welk doel wil ik op langere termijn bereiken? De juiste keuze hangt dus minder af van welke app “het beste” is en meer van de vraag welk probleem je vandaag probeert op te lossen.
Een workflow die ik zelf zou aanraden
Ik zou beginnen met één duidelijke maanddoelstelling, bijvoorbeeld inzicht krijgen in variabele uitgaven. Niet meteen meerdere investeringsdoelen, spaardoelen en categorieën tegelijk. Door klein te starten, merk je sneller of de registratie logisch aanvoelt en of je de app werkelijk blijft openen.
Daarna zou ik een vast wekelijks controlemoment plannen. Controleer welke uitgaven nog ontbreken, corrigeer vreemde indelingen en noteer één patroon dat opvalt. Het doel is niet om elk bedrag obsessief te bekijken, maar om een terugkerend beeld te krijgen. Na enkele weken kun je pas zinnig beoordelen of je uitgaven veranderen.
Pas wanneer dat overzicht betrouwbaar voelt, zou ik de investeringskant erbij nemen. Formuleer eerst een doel in gewone taal: waarvoor is het geld, wanneer heb je het mogelijk nodig en hoeveel verlies kun je verdragen zonder je dagelijkse leven te verstoren? Die vragen voorkomen dat een aantrekkelijke grafiek of een optimistische verwachting je beslissing overneemt.
Een minder voor de hand liggende tip is om uitzonderlijke uitgaven apart te bekijken. Een jaarlijkse rekening of een eenmalige aankoop kan een maandbeeld vertekenen. Als je zulke posten samen met gewone boodschappen of vervoer beoordeelt, lijkt je normale gedrag slechter of beter dan het werkelijk is. Door terugkerende en uitzonderlijke kosten mentaal te scheiden, haal je meer uit de overzichten.
Wat ik nog zou willen zien en waarop ik let
Bij verdere ontwikkeling zou ik vooral letten op de balans tussen eenvoud en controle. Een financiële app moet beginners niet overspoelen, maar gevorderde gebruikers ook niet dwingen om belangrijke informatie buiten de app te bewaren. Duidelijke uitleg bij investeringskeuzes, transparante kosten en een rustige manier om doelen te vergelijken zouden voor mij belangrijker zijn dan extra decoratieve functies.
Ik zou ook willen zien hoe soepel de app omgaat met onregelmatige inkomsten, gedeelde uitgaven en meerdere financiële doelen. Dat zijn precies de situaties waarin een eenvoudige tracker minder vanzelfsprekend wordt. Voor iemand met een vast maandsalaris kan de basisaanpak voldoende zijn; een freelancer of huishouden met wisselende inkomsten heeft meer behoefte aan nuance.
Let bij toekomstig gebruik op drie signalen. Blijft het uitgavenoverzicht begrijpelijk wanneer je meer gegevens toevoegt? Kun je nog steeds snel terugvinden waarom een bedrag in een bepaalde categorie staat? En maakt de investeringsinformatie je besluitvorming rustiger, of juist impulsiever? Die vragen zeggen meer over de praktische waarde dan een lange lijst functies.
De app is sinds 27 juni 2023 beschikbaar en heeft inmiddels meer dan honderdduizend installaties. Dat wijst op een product dat een echte gebruikersgroep heeft gevonden, maar het is geen reden om zonder nadenken financiële keuzes te maken. Mijn oordeel blijft gebaseerd op geschiktheid: de toepassing werkt het best wanneer je haar gebruikt als hulpmiddel voor overzicht, niet als vervanging voor eigen onderzoek.
Mijn eindoordeel voor verschillende gebruikers
Ik zou Drahim aanraden aan iemand die zijn uitgaven wil volgen en tegelijk op een rustige manier wil kennismaken met investeren. Vooral wie nu losse notities, bankmeldingen en een vaag spaardoel door elkaar gebruikt, kan baat hebben bij één centrale routine. De gratis toegang maakt het eenvoudig om eerst te testen of de aanpak blijft hangen.
Ik zou haar minder snel aanraden aan ervaren beleggers die professionele analysemogelijkheden verwachten, of aan gebruikers die alleen een uiterst eenvoudige uitgaventracker willen zonder investeringslaag. Ook wie geen zin heeft om gegevens regelmatig te controleren, zal weinig voordeel halen uit de app. Het resultaat hangt hier sterk af van consequente gewoontes, niet alleen van de installatie.
Mijn advies is daarom praktisch: installeer haar, begin met een beperkte registratieperiode en betaal pas voor extra mogelijkheden wanneer je precies weet welke meerwaarde je zoekt. Houd je financiële basis op orde, behandel investeringen niet als gegarandeerde winst en gebruik de overzichten om betere vragen te stellen over je geld. In die rol vind ik Drahim een bruikbare financiële app met een duidelijke instap, zolang je haar grenzen begrijpt en zelf kritisch blijft.
Voordelen
- Overzichtelijke interface voor het volgen van inkomsten en beleggingen.
- Handige meldingen helpen je financiële doelen en updates niet te vergeten.
- Geschikt voor gebruikers die eenvoudig hun geldzaken willen opvolgen.
- Kan inzicht geven in mogelijke groeikansen van je vermogen.
- Praktische informatie ondersteunt je bij het nemen van financiële beslissingen.
Nadelen
- Beleggingsinformatie is niet automatisch persoonlijk financieel advies.
- Beschikbaarheid van functies kan per land of regio verschillen.
- Voor sommige opties kan registratie of het delen van gegevens nodig zijn.
- Rendementen zijn onzeker en kunnen door marktschommelingen veranderen.
- De app is mogelijk minder geschikt voor ervaren beleggers met geavanceerde eisen.
Veelgestelde vragen
Wat is دراهم: تابع واستثمر ونم دراهمك precies?
دراهم: تابع واستثمر ونم دراهمك is een financiële app die gebruikers helpt hun geld en investeringen overzichtelijk te volgen en mogelijk te laten groeien. De app lijkt vooral gericht op gebruikers die hun financiële activiteiten op één plek willen beheren. Controleer vóór gebruik welke functies in jouw land beschikbaar zijn en lees de voorwaarden zorgvuldig, omdat het aanbod en de ondersteuning per regio kunnen verschillen.
Kan ik met deze app daadwerkelijk investeren en rendement behalen?
De app kan hulpmiddelen of toegang tot investeringsmogelijkheden aanbieden, maar het gebruik ervan garandeert geen winst. Beleggingsresultaten hangen af van de gekozen producten, marktomstandigheden, kosten en je eigen beslissingen. Na installatie is het verstandig om eerst de beschikbare opties, risico-indicatoren en eventuele minimuminleg te bekijken. Investeer nooit geld dat je op korte termijn nodig hebt.
Is دراهم veilig voor mijn persoonlijke en financiële gegevens?
Voordat je een account aanmaakt, is het belangrijk om het privacybeleid en de beveiligingsinformatie van دراهم te controleren. Let op beschikbare beveiligingsfuncties zoals wachtwoordbeveiliging, verificatie in meerdere stappen en meldingen bij verdachte activiteiten. Deel nooit je inloggegevens of verificatiecodes. Download de applicatie uitsluitend via een betrouwbare officiële winkel en controleer de ontwikkelaarsinformatie.
Zijn er kosten verbonden aan het gebruik van دراهم?
Mogelijk brengt دراهم kosten in rekening voor bepaalde transacties, diensten, opnames, valutawissels of investeringsproducten. Niet elke kost wordt altijd op dezelfde plaats weergegeven, dus bekijk vóór registratie en vóór elke transactie de tarieven en voorwaarden. Controleer ook of er abonnementskosten, beheerkosten of minimale stortingen gelden, zodat je het uiteindelijke bedrag goed kunt inschatten.
Voor wie is deze app geschikt en wat heb ik nodig om te beginnen?
دراهم kan geschikt zijn voor volwassenen die hun financiële activiteiten digitaal willen volgen en meer inzicht in sparen of investeren zoeken. Om te starten heb je doorgaans een compatibel Android- of iOS-apparaat, een geldig e-mailadres of telefoonnummer en mogelijk identiteitsdocumenten nodig voor verificatie. Geschiktheid hangt daarnaast af van je woonland, financiële doelen, kennisniveau en risicotolerantie.