Financieel Management
- Beoordeling
- 4,0
- Downloads
- 500.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Financieel Management
- Categorie
- Financiën
- Pakketnaam
- com.happy.money_manager
- Ontwikkelaar
- Wow Techs
- Beoordeling
- 4,0
- Versie
- 1.2.37
 Analyse door Appcrazy
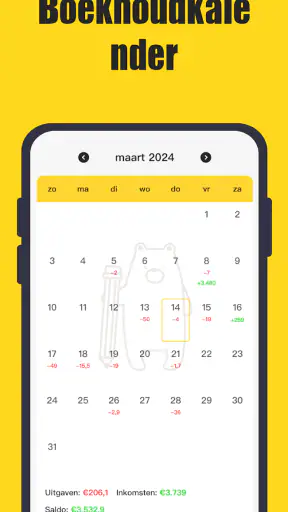
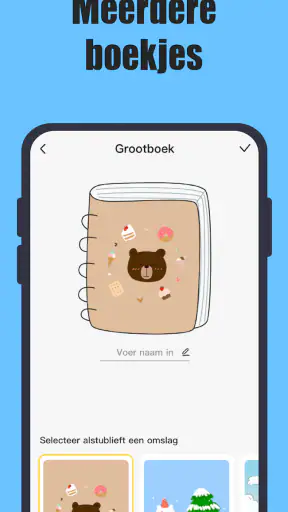
Wie zijn geld vooral overzichtelijker wil maken zonder meteen in een ingewikkeld financieel systeem te duiken, vindt in Financieel Management een praktische Android-app. Ik heb de app bekeken als dagelijks hulpmiddel voor rekeningen, budgetten, uitgaven, inkomsten en spaardoelen. Mijn eerste indruk is duidelijk: dit is vooral een laagdrempelige financiële notitie- en planningsapp, geen vervanging voor een bankapp of professioneel boekhoudprogramma. Juist daardoor kan hij prettig werken voor mensen die hun geldgedrag zelf willen ordenen.
De app is gratis te installeren en wordt ontwikkeld door Wow Techs. In de financiële categorie heeft hij een gemiddelde beoordeling van 4,0 uit ongeveer 4,6 duizend beoordelingen en is hij inmiddels meer dan 500 duizend keer geïnstalleerd. Dat geeft aan dat het concept een brede groep aanspreekt, al zegt populariteit natuurlijk niet automatisch dat de werkwijze bij iedereen past. Voor mij zit de waarde vooral in de combinatie van eenvoudige registratie en een paar duidelijke doelen: weten wat er binnenkomt, zien waar het verdwijnt en vooruitkijken naar vaste verplichtingen.
Een eenvoudige manier om geldstromen zelf bij te houden
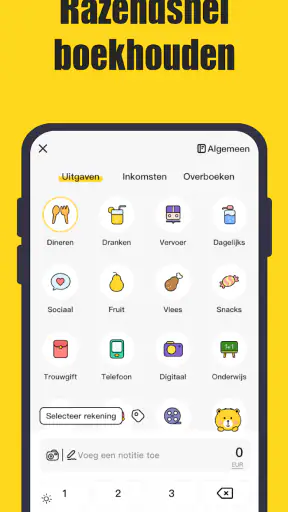
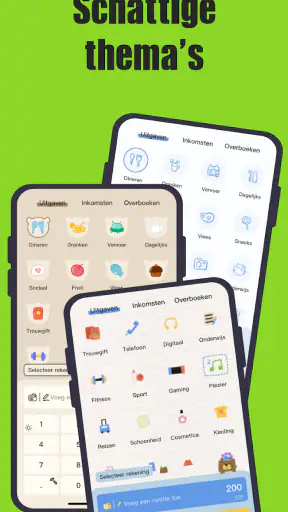
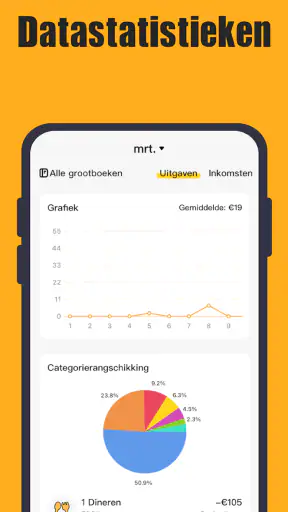
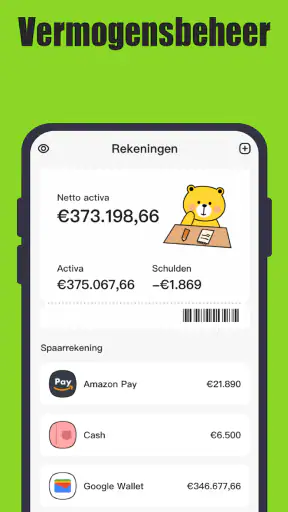
Bij het openen van de app denk ik niet aan een financieel dashboard vol grafieken en vaktermen. De insteek is directer. Je kunt je rekeningen en budgetten als vertrekpunt nemen, uitgaven vastleggen, inkomsten noteren en een spaarplan gebruiken om een doel concreter te maken. Dat klinkt misschien bescheiden, maar voor veel huishoudens is precies dit de ontbrekende stap. Niet iedereen heeft behoefte aan koppelingen met banken, automatische categorisering of uitgebreide vermogensanalyses.
Ik vind vooral de brede opzet handig. Een uitgaventracker alleen helpt je achteraf kijken; een budgetfunctie probeert je vooraf een grens te geven. Een onderdeel voor herinneringen kan vervolgens helpen om vaste betalingen niet uitsluitend in je hoofd te bewaren. Die onderdelen vullen elkaar logisch aan. Wie ze samen gebruikt, krijgt niet alleen een lijst met transacties, maar een eenvoudige routine voor plannen, controleren en bijsturen.
De gratis instap maakt het makkelijk om de werkwijze eerst uit te proberen. Er zijn wel in-app aankopen van € 1,99 tot € 17,99 bij facturering via Play. Dat is relevant wanneer je de app intensief wilt gebruiken en tegen betaalde onderdelen aanloopt. Mijn advies is daarom om eerst een paar dagen je normale financiële routine na te bootsen voordat je beslist of extra mogelijkheden voor jou de moeite waard zijn. De basis moet al prettig genoeg voelen; een aankoop hoort geen oplossing te zijn voor een onduidelijke workflow.
Wat de combinatie van functies in de praktijk oplevert
De sterkste kant van deze app is niet één spectaculaire functie, maar de manier waarop verschillende kleine handelingen elkaar kunnen versterken. Ik zou beginnen met je vaste inkomsten en terugkerende lasten. Daarna kun je variabele uitgaven afzonderlijk bijhouden. Op die manier zie je niet alleen hoeveel geld je hebt, maar ook welk deel al een bestemming heeft voordat je spontaan iets uitgeeft.
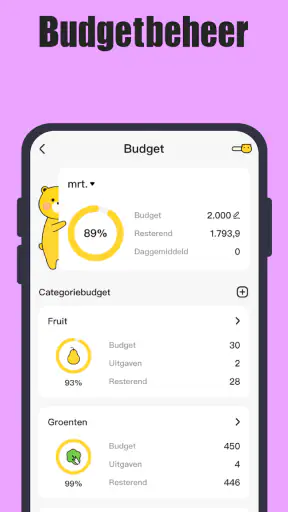
Een nuttige aanpak is om een budget niet te gebruiken als strafgrens, maar als waarschuwingssignaal. Stel dat boodschappen, vervoer en vrije tijd samen een maandbedrag vormen. Door die posten apart te volgen, merk je eerder dat één categorie uit de pas loopt. Dat is praktischer dan aan het einde van de maand verbaasd naar het saldo kijken. De app helpt hier vooral wanneer je consequent invoert; zonder die gewoonte blijft ieder budget slechts een plan op papier.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
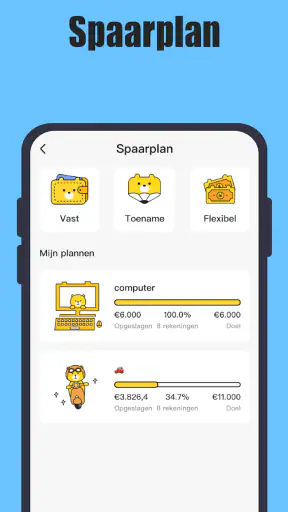
Het onderdeel voor sparen kan ik me goed voorstellen bij concrete doelen, zoals een reserve voor onverwachte kosten, een vakantie of een grotere aankoop. De psychologische winst zit in het opdelen van een vaag voornemen in kleine stappen. Een doel als “meer sparen” is te algemeen om dagelijks iets mee te doen. Een afzonderlijk spaarplan maakt het makkelijker om te controleren of je gedrag nog overeenkomt met wat je wilt bereiken.
Een minder voor de hand liggende toepassing is het gebruiken van herinneringen als controlemoment, niet alleen voor rekeningen. Je kunt bijvoorbeeld een vast moment inplannen om je uitgaven van de afgelopen dagen na te lopen. Dat voorkomt dat je administratie zich opstapelt. Ik zou zo’n wekelijkse routine verkiezen boven één grote maandelijkse opruimsessie, omdat kleine correcties minder tijd kosten en vergeten aankopen sneller terug te vinden zijn.
Een realistisch dagelijks scenario
Stel dat ik aan het begin van de maand mijn inkomen noteer en daarna de vaste lasten apart zet. Vervolgens maak ik ruimte voor boodschappen, vervoer en persoonlijke uitgaven. Op maandag registreer ik een supermarktbezoek, later een tankbeurt en tussendoor een kleine aankoop. Geen van die handelingen is op zichzelf bijzonder, maar na enkele dagen ontstaat er wel een bruikbaar beeld. Ik zie welke bedragen verwacht waren en welke uitgaven ongemerkt boven op mijn plan kwamen.
Halverwege de maand zou ik mijn budgetten bekijken en niet wachten tot het einde. Als de boodschappen sneller oplopen dan gepland, kan ik tijdelijk een andere variabele categorie voorzichtiger behandelen. Dat is een belangrijk verschil met alleen mijn banksaldo controleren: een saldo vertelt wat er nog staat, terwijl een budget mij helpt nadenken over wat er nog moet gebeuren. Voor iemand die regelmatig denkt “waar is mijn geld gebleven?”, kan die vooruitblik meer waarde hebben dan een fraai overzicht achteraf.
Op de dag vóór een vaste betaling kan een herinnering bovendien dienen als praktisch anker. Ik controleer dan of het bedrag klaarstaat en of mijn overzicht nog klopt. Ik zou de app niet gebruiken als enige bron voor belangrijke financiële deadlines, maar wel als extra geheugensteun. De kwaliteit van dit systeem hangt namelijk af van actuele invoer en van het feit dat je meldingen of controles serieus opvolgt.
Waar de app overtuigt en waar de grens ligt
Voor mij werkt het concept het best wanneer ik zelf controle wil houden over wat ik registreer. Handmatig bijhouden dwingt je om een aankoop even bewust te bekijken. Dat kan juist nuttig zijn voor iemand die inzicht wil opbouwen in impulsuitgaven. Je ziet niet alleen een totaalbedrag, maar staat stil bij de vraag in welke categorie een betaling thuishoort en of die uitgave binnen je eigen plan past.
Daar staat een duidelijke prijs tegenover: handmatig beheer kost discipline. Wie veel kleine transacties heeft, kan het invoeren snel vervelend vinden. Een traditionele bankapp is dan vaak sneller voor het bekijken van actuele saldo-informatie, terwijl een automatische budgetdienst minder dagelijkse aandacht vraagt. Deze app is dus geen vanzelfsprekend betere keuze; hij is vooral interessant als je bereid bent zelf gegevens bij te houden en daar iets van te leren.
Ook voor gedeelde huishoudfinanciën moet je vooraf nadenken over de werkwijze. Als twee mensen dezelfde uitgaven doen, werkt een gezamenlijke afspraak over invoeren beter dan wanneer ieder zijn eigen methode gebruikt. Spreek bijvoorbeeld af dat aankopen dezelfde dag worden toegevoegd en dat terugbetalingen niet als gewone inkomsten worden behandeld. Zonder zo’n afspraak kan een budget er netjes uitzien en toch een onvolledig beeld geven.
Voor zelfstandigen met meerdere zakelijke rekeningen, btw-verplichtingen of uitgebreide rapportage zou ik een boekhoudpakket kiezen. De app kan helpen om persoonlijke uitgaven te structureren, maar ik zou hem niet verwarren met gespecialiseerde administratie. Hetzelfde geldt voor wie realtime bankkoppelingen, beleggingsinzichten of diepgaande analyses verwacht. Daarvoor zijn alternatieven in de financiële categorie geschikter.
Tips om er meer uit te halen zonder extra werk
Mijn eerste tip is om niet meteen iedere denkbare categorie aan te maken. Begin met een kleine set die je gedrag echt zichtbaar maakt. Te veel categorieën geven een gevoel van controle, maar maken invoeren trager en interpretatie moeilijker. Als een bepaalde uitgavensoort later vaak terugkomt, kun je je indeling verfijnen. Zo blijft je administratie bruikbaar in plaats van theoretisch perfect.
Een tweede tip is om vaste lasten en variabele uitgaven bewust gescheiden te behandelen. Een maandelijkse rekening vraagt een ander soort aandacht dan een spontane aankoop. Door die twee niet op één hoop te gooien, zie je beter welk deel van je financiële ruimte al vastligt. Dat helpt ook bij sparen: je voorkomt dat je een doelbedrag plant op basis van geld dat eigenlijk al voor een rekening bestemd is.
Een derde, minder voor de hand liggende tip is om je budgetten te gebruiken voor beslissingen vóór een aankoop. Kijk niet alleen terug naar wat je al hebt uitgegeven, maar controleer eerst of een nieuwe uitgave je plan onder druk zet. Dat maakt de app een hulpmiddel voor gedrag, niet alleen voor administratie. Het verschil lijkt klein, maar daar zit voor mij de grootste kans op blijvend nut.
Ik zou daarnaast één vast controlemoment per week instellen. Loop dan inkomsten, uitgaven, herinneringen en spaarplannen kort langs. Corrigeer vergissingen meteen, want een klein foutje dat weken blijft staan kan je conclusies vertekenen. Wie liever alles aan het einde van de maand doet, loopt een groter risico dat details verdwijnen uit het geheugen.
Voor wie dit een goede keuze is
Ik zou deze app aanraden aan beginners die hun persoonlijke financiën overzichtelijker willen maken zonder eerst een cursus budgetteren te volgen. Ook studenten, starters en mensen met een redelijk voorspelbaar inkomen kunnen er voordeel uit halen. De functies sluiten aan bij vragen die veel mensen dagelijks hebben: welke rekeningen komen eraan, hoeveel heb ik al uitgegeven en lukt mijn spaardoel nog?
Hij kan ook nuttig zijn voor iemand die al een bankapp gebruikt maar daar geen gedragsbeeld uit haalt. Een bankapp laat doorgaans zien wat er op een rekening gebeurt; hier kun je die informatie aanvullen met eigen budgetten, plannen en herinneringen. Ik zou beide naast elkaar gebruiken in plaats van de ene volledig door de andere te vervangen.
De leeftijdsclassificatie is PEGI 3, wat past bij een algemene financiële toepassing zonder volwassen inhoud. De app draait op Android vanaf versie 7.0. Daardoor is hij ook relevant voor gebruikers met een ouder toestel, zolang dat apparaat aan die minimale systeemversie voldoet. De huidige versie is 1.2.37, dus wie al eerder een oudere uitgave heeft gebruikt, doet er goed aan de beschikbare versie op het eigen toestel te controleren.
Ik zou hem minder snel adviseren aan mensen die volledig automatische administratie verwachten. Als je geen zin hebt om transacties zelf te ordenen, zal de app waarschijnlijk eerder als extra taak voelen dan als verlichting. Ook gebruikers die vooral gezamenlijke rekeningen, zakelijke boekhouding of ingewikkelde financiële producten willen beheren, hebben waarschijnlijk meer aan gespecialiseerde software.
Mijn oordeel over gebruiksgemak en betrouwbaarheid van de routine
Het gebruiksgemak zit hier niet alleen in de interface, maar in de vraag of je de app na de eerste enthousiaste week blijft openen. De functies zijn pas waardevol wanneer ze onderdeel worden van een gewoonte. Daarom vind ik de herinneringsfunctie belangrijker dan hij op papier misschien lijkt. Een financiële app hoeft niet voortdurend aandacht te vragen, maar moet je wel op het juiste moment terugbrengen naar je eigen afspraken.
De keerzijde is dat een overzicht nooit beter kan zijn dan de informatie die je erin zet. Vergeet je contante uitgaven, terugbetalingen of kleine aankopen, dan kan je budget een te rooskleurig beeld geven. Ik zou daarom bij het invoeren altijd onderscheid maken tussen gepland, werkelijk betaald en eventueel teruggekregen geld. Die eenvoudige discipline voorkomt veel verkeerde conclusies.
De beoordeling van gemiddeld 4,0 laat een overwegend positieve ontvangst zien, maar ik zou dat cijfer niet als doorslaggevend gebruiken. Financiële apps worden heel persoonlijk ervaren. De ene gebruiker waardeert handmatige controle, terwijl een ander juist automatische synchronisatie als basisvoorwaarde ziet. Mijn eigen conclusie is dat de app vooral slaagt wanneer je doel inzicht en planning is, niet wanneer je maximale automatisering zoekt.
Mijn eindadvies
Financieel Management is naar mijn oordeel een bruikbaar hulpmiddel voor mensen die hun geld stap voor stap willen ordenen. De combinatie van rekeningen, budgetten, uitgaven, inkomsten, spaarplannen en herinneringen vormt een logisch geheel. Ik waardeer vooral dat je niet alleen achteraf kunt terugkijken, maar ook vooruit kunt plannen. Dat maakt de app relevanter dan een eenvoudige lijst met losse uitgaven.
Mijn enthousiasme blijft wel gekoppeld aan een voorwaarde: je moet bereid zijn de administratie zelf bij te houden. Wie dat ziet als een korte wekelijkse gewoonte, kan er echte inzichten uit halen. Wie een volledig automatische financiële assistent zoekt, zal waarschijnlijk sneller tevreden zijn met een bankapp of een dienst die transacties vanzelf verwerkt. Voor persoonlijke budgetten en eenvoudige spaardoelen vind ik deze gratis app echter een verstandige eerste stap.
De extra aankopen maken het belangrijk om rustig te bepalen welke onderdelen je werkelijk nodig hebt. Begin met je normale maand, test of je de categorieën en herinneringen consequent gebruikt en kijk daarna pas of een betaalde uitbreiding zinvol is. Mijn uiteindelijke aanbeveling gaat daarom vooral uit naar beginners en bewuste planners: voor hen biedt de app voldoende structuur zonder meteen zwaar of technisch te worden.
Voordelen
- Helpt inkomsten en uitgaven overzichtelijk bij te houden.
- Handig voor het opstellen en bewaken van een persoonlijk budget.
- Geeft meer inzicht in terugkerende kosten en financiële gewoonten.
- Geschikt voor gebruikers die hun geldzaken zelfstandig willen organiseren.
- Kan helpen om spaardoelen en financiële prioriteiten duidelijker te maken.
Nadelen
- De kwaliteit van de inzichten hangt af van consequent ingevoerde gegevens.
- Niet alle functies zijn mogelijk beschikbaar zonder betaalde versie.
- Beginnende gebruikers hebben tijd nodig om alle opties te leren kennen.
- Gevoelige financiële informatie vereist extra aandacht voor privacy en beveiliging.
- De app vervangt geen professioneel advies bij complexe financiële situaties.
Veelgestelde vragen
Wat is Financieel Management en voor wie is deze app bedoeld?
Financieel Management is een app waarmee je persoonlijke inkomsten, uitgaven, budgetten en financiële doelen overzichtelijk kunt beheren. Tijdens het gebruik viel op dat de app vooral geschikt is voor mensen die meer grip willen krijgen op hun maandelijkse geldstromen, spaargeld of vaste lasten. Ook beginners kunnen ermee werken, zolang ze bereid zijn hun financiële gegevens regelmatig en nauwkeurig bij te houden.
Welke functies biedt Financieel Management voor het beheren van mijn geld?
De app biedt doorgaans functies zoals het invoeren van inkomsten en uitgaven, het indelen van transacties in categorieën, het instellen van budgetten en het bekijken van financiële overzichten. Afhankelijk van de versie kunnen ook herinneringen, rapportages en spaardoelen beschikbaar zijn. Deze hulpmiddelen maken het eenvoudiger om te zien waar je geld naartoe gaat en waar je eventueel kunt besparen.
Is mijn financiële informatie veilig in Financieel Management?
Voordat je de app gebruikt, is het verstandig om het privacybeleid en de gevraagde toestemmingen te controleren. Financiële apps kunnen gevoelige informatie verwerken, zoals inkomsten, uitgaven en rekeninggegevens. Gebruik daarom een sterk wachtwoord en activeer, wanneer beschikbaar, een pincode of biometrische beveiliging. Deel geen vertrouwelijke gegevens als je niet duidelijk weet hoe deze worden opgeslagen en beschermd.
Kan ik Financieel Management gratis gebruiken of zijn er betaalde functies?
De basisversie van Financieel Management kan gratis beschikbaar zijn, maar sommige functies kunnen achter een abonnement of eenmalige betaling zitten. Denk bijvoorbeeld aan uitgebreide rapportages, synchronisatie, reclamevrije bediening of extra budgetmogelijkheden. Controleer vóór het downloaden de informatie in de Google Play Store of App Store, inclusief eventuele proefperiodes, automatische verlenging en voorwaarden voor terugbetaling.
Heb ik een internetverbinding nodig om Financieel Management te gebruiken?
Voor het handmatig registreren van inkomsten en uitgaven werkt een financiële app vaak gedeeltelijk zonder internetverbinding. Een verbinding kan echter nodig zijn voor synchronisatie, back-ups, updates, accountaanmelding of het ophalen van gegevens van gekoppelde diensten. Als je de app onderweg wilt gebruiken, controleer dan vooraf welke functies offline beschikbaar blijven en of je gegevens lokaal worden bewaard.