FinArt: AI Expense Tracker
- Beoordeling
- 0.0
- Downloads
- 1.000.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- FinArt: AI Expense Tracker
- Categorie
- Financiën
- Pakketnaam
- com.finart
- Ontwikkelaar
- FinArt - Expense Tracker
- Beoordeling
- 0.0
- Versie
- 5.6
 Analyse door Appcrazy
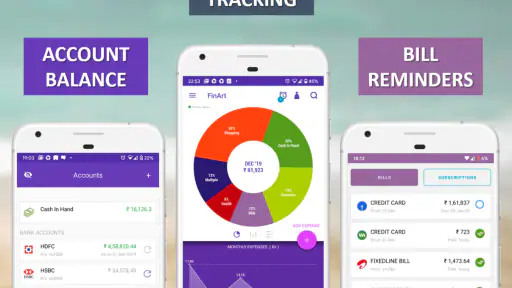
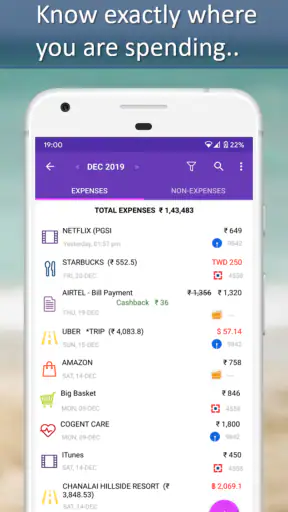
FinArt: AI Expense Tracker is een financiële app die ik vooral zie als een praktische tussenstap voor mensen die hun uitgaven wel willen volgen, maar geen zin hebben om elke betaling handmatig in een spreadsheet te zetten. De app probeert transacties automatisch uit sms-berichten over UPI-betalingen, kaarten en banken te herkennen. Daardoor krijg je sneller een beeld van waar je geld naartoe gaat, terwijl je daarnaast met budgetten en factuurherinneringen meer structuur kunt aanbrengen.
Mijn eerste indruk is dat FinArt het meest waardevol wordt wanneer je de app niet alleen installeert, maar er een vaste gewoonte van maakt. De automatische registratie kan veel werk uit handen nemen, maar een financieel overzicht is pas betrouwbaar als je af en toe controleert of een transactie goed is ingedeeld. Dat maakt dit geen volledig zorgeloze oplossing, wel een bruikbaar hulpmiddel voor dagelijks geldbeheer.
Hoe FinArt vandaag aanvoelt in dagelijks gebruik
De basis van de app is eenvoudig te begrijpen: financiële sms-berichten vormen het vertrekpunt voor je overzicht. In plaats van iedere betaling zelf te noteren, laat je FinArt de meldingen gebruiken om inkomsten en uitgaven bij te houden. Dat is vooral handig voor iemand die meerdere keren per week kleine betalingen doet en achteraf merkt dat handmatig bijhouden te veel moeite kost.
In een realistisch dagelijks scenario kan dat er zo uitzien: ik betaal onderweg met een kaart, gebruik later UPI voor boodschappen en krijg tussendoor een bankmelding over een vaste afschrijving. Wanneer die meldingen correct worden herkend, ontstaat er vanzelf een bruikbaar overzicht. Aan het einde van de week hoef ik dan niet uit mijn geheugen te reconstrueren waar mijn geld is gebleven. Ik kan eerder zien welke soorten uitgaven oplopen en mijn budget daarop aanpassen.
De kracht zit dus niet in ingewikkelde financiële planning, maar in het verkleinen van de afstand tussen een betaling en het moment waarop ik die betaling terugzie. Bij veel budgetapps is juist dat eerste invoeren de reden waarom gebruikers afhaken. FinArt probeert die drempel weg te nemen door transacties uit bestaande bank- en betaalberichten te halen.
De app valt onder financiële hulpmiddelen en wordt ontwikkeld door FinArt - Expense Tracker. Hij is gratis te gebruiken, waardoor het laagdrempelig is om eerst te testen of de herkenning aansluit bij mijn eigen betaalgedrag. Tegelijk zijn er aankopen binnen de app, met bedragen van vijftig cent tot en met ongeveer honderdvijf euro wanneer de betaling via Google Play wordt afgehandeld. Ik zou daarom vóór langdurig gebruik goed bekijken welke onderdelen zonder betaling beschikbaar blijven en welke extra’s bij mijn manier van werken passen.
Voor wie de automatische aanpak echt verschil maakt
FinArt past goed bij mensen die vaak digitaal betalen en daardoor regelmatig bank- of betaal-sms’jes ontvangen. Wie vooral met contant geld werkt, zal minder voordeel halen uit automatische herkenning. Hetzelfde geldt voor gebruikers die hun geld over veel verschillende rekeningen verdelen zonder dat die transacties in herkenbare berichten verschijnen.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Ik vind de app ook interessant voor iemand die geen behoefte heeft aan een uitgebreide boekhouding. Een zelfstandige met een eenvoudige persoonlijke administratie kan bijvoorbeeld snel privé-uitgaven bekijken zonder meteen een zwaar financieel pakket te openen. Voor een volledig bedrijfsboekhoudingssysteem zou ik echter een gespecialiseerde oplossing kiezen; een uitgavenvolger is niet hetzelfde als facturatie, belastingadministratie of formele boekhouding.
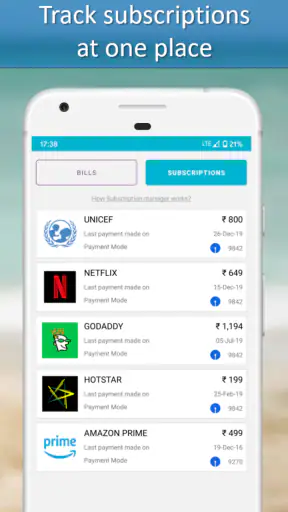
Een ander nuttig gebruik is het controleren van terugkerende lasten. Door een budget en herinneringen voor rekeningen te combineren, kun je niet alleen terugkijken, maar ook vooruit plannen. Dat is vooral handig wanneer vaste betalingen verspreid over de maand vallen. Ik zou de herinneringen wel zien als een extra geheugensteun, niet als de enige bescherming tegen gemiste betalingen.
De belangrijkste controle die ik zelf zou uitvoeren
Automatische registratie klinkt betrouwbaar, maar sms-teksten zijn niet altijd uniform. Een bericht kan een bedrag, winkelnaam of betaalmethode op een andere manier presenteren dan een eerdere melding. Daarom zou ik na installatie eerst een korte controleperiode nemen. Ik vergelijk dan enkele transacties met mijn bankapp en let op drie dingen: wordt het juiste bedrag herkend, wordt de betaling aan de juiste categorie gekoppeld en wordt een terugbetaling niet als gewone uitgave behandeld?
Die controle is geen overbodige stap. Een fout in een klein bedrag is vervelend, maar een verkeerd begrepen terugbetaling of dubbele melding kan het maandbeeld duidelijk vertekenen. De automatische invoer bespaart tijd, maar controle blijft onderdeel van goed budgetbeheer. Dat is voor mij de belangrijkste praktische nuance bij deze app.
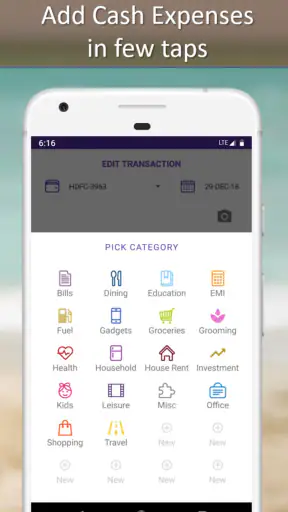
Ik zou ook meteen een eenvoudig systeem voor categorieën kiezen. Wanneer elke kleine aankoop onder een andere naam belandt, wordt het overzicht juist onrustig. Een beperkt aantal herkenbare groepen maakt een budget bruikbaarder. FinArt kan de transacties verzamelen, maar de kwaliteit van mijn conclusies hangt nog steeds af van hoe consequent ik de resultaten nakijk.
Wat de huidige versie betekent voor nieuwe en bestaande gebruikers
De huidige versie is 5.6. Dat geeft aan dat het product al meerdere ontwikkelingsrondes heeft doorgemaakt en niet meer aanvoelt als een eerste experiment met automatische uitgavenregistratie. FinArt bestaat sinds 22 maart 2016 en heeft inmiddels meer dan een miljoen installaties. Voor mij zegt dat vooral dat het concept voldoende herkenbaar is om langere tijd gebruikers te vinden; het is geen garantie dat elke bankmelding of betaalmethode perfect wordt ondersteund.
Voor nieuwe gebruikers betekent de huidige staat dat je de app het beste kunt beoordelen op je eigen transacties, niet op de algemene belofte van automatische tracking. Installeer hem, kijk welke meldingen daadwerkelijk worden verwerkt en vergelijk daarna het overzicht met je bankrekening. Die aanpak kost weinig tijd en voorkomt dat je een maandbudget bouwt op gegevens die je nog niet hebt gecontroleerd.
Bestaande gebruikers zullen vooral merken dat een versie-update niet automatisch alle persoonlijke instellingen of gewoonten vervangt. Wanneer je al categorieën, budgetten of herinneringen gebruikt, is het verstandig om na een update even te controleren of je overzicht nog logisch blijft. Ik zou daarbij letten op nieuwe of anders benoemde transacties, omdat juist kleine wijzigingen in herkenning invloed kunnen hebben op rapportages.
De leeftijdsclassificatie is PEGI 3, wat past bij een algemene financiële app zonder volwassen inhoud. Dat zegt niets over de kwaliteit van het budgetadvies, maar wel dat de app qua inhoud breed toegankelijk is. De minimale vereiste is Android 6.0, waardoor de compatibiliteit voor veel oudere Android-telefoons redelijk ruim is. Op een verouderd toestel zou ik alsnog letten op de algemene snelheid en op de manier waarop meldingen door het systeem worden verwerkt.
Een praktische werkwijze voor de eerste maand
Mijn advies zou zijn om niet meteen elk mogelijk budget in te stellen. Begin met het controleren van automatische transacties en maak daarna één of twee budgetten voor uitgaven die je echt wilt begrenzen. Een te uitgebreid schema vraagt meer onderhoud en maakt het moeilijker om te zien welke informatie nuttig is.
Controleer eerst of bank-, kaart- en UPI-meldingen herkenbaar in het overzicht verschijnen.
Pas daarna categorieën aan die regelmatig verkeerd worden ingedeeld of te algemeen zijn.
Gebruik vervolgens een budget voor een concrete maandelijkse grens, in plaats van voor iedere kleine uitgavensoort een aparte limiet te maken.
Voeg herinneringen toe voor rekeningen die je gemakkelijk vergeet en controleer ze naast je normale bankplanning.
Deze volgorde voorkomt dat ik tijd besteed aan een mooi ingericht dashboard voordat de onderliggende transacties betrouwbaar genoeg zijn. Het is een klein verschil in aanpak, maar het maakt de app veel nuttiger voor echte beslissingen.
Waar FinArt zich onderscheidt van handmatig bijhouden
De gebruikelijke alternatieven zijn een notitie-app, een spreadsheet of een bankapp met eigen analysefuncties. Een spreadsheet geeft mij meer vrijheid: ik kan zelf kolommen, formules en rapporten kiezen. Daar staat tegenover dat iedere betaling handmatig moet worden ingevoerd of geïmporteerd. Voor iemand die vooral snelheid wil, is FinArt daardoor praktischer.
Een bankapp heeft weer het voordeel dat de transacties rechtstreeks bij de rekening horen. Dat kan een vollediger beeld geven van die specifieke rekening, terwijl FinArt juist probeert verschillende soorten betaalmeldingen in één uitgavenoverzicht samen te brengen. Wie meerdere banken of betaalmethoden gebruikt, kan die bredere aanpak prettig vinden. Wie slechts één bank gebruikt en tevreden is met de ingebouwde analyse, heeft mogelijk geen aparte tracker nodig.
Vergeleken met een eenvoudige notitie-app biedt FinArt meer structuur rond budgetten en factuurherinneringen. Een notitie is flexibel, maar vraagt discipline om bedragen, datums en categorieën consequent vast te leggen. FinArt is minder vrij, maar juist daardoor geschikt voor iemand die een vaste financiële routine wil zonder zelf een systeem te ontwerpen.
De afweging is dat automatische herkenning afhankelijk blijft van de berichten waarop de app werkt. Een handmatige methode is vermoeiender, maar geeft mij volledige controle over wat ik registreer. FinArt is dus niet in elke situatie de beste keuze: voor zeer gedetailleerde administratie, gedeelde huishoudboekhouding of professioneel financieel beheer zou ik eerder een gespecialiseerde tool nemen.
De frictiepunten die je niet moet onderschatten
Het grootste aandachtspunt is vertrouwen. Een gebruiker kan geneigd zijn te denken dat “automatisch” hetzelfde betekent als “volledig”. Dat is niet mijn conclusie. De app kan een groot deel van het invoerwerk verminderen, maar ik zou belangrijke financiële beslissingen nooit baseren op een overzicht dat ik niet steekproefsgewijs heb vergeleken met de bron.
Ook de afhankelijkheid van sms-berichten kan in de praktijk lastig zijn. Wanneer een betaling via een kanaal loopt dat geen bruikbare melding oplevert, kan die uitgave buiten het overzicht vallen. Dat is vooral relevant voor mensen die contante betalingen, buitenlandse transacties of uiteenlopende betaalproviders combineren. In zo’n situatie moet je mogelijk alsnog handmatig aanvullen, waardoor een deel van het gemak verdwijnt.
Een tweede punt is onderhoud. Budgetten zijn pas nuttig als ze aansluiten bij mijn huidige situatie. Een oude grens kan een vals gevoel van controle geven wanneer mijn inkomen, woonlasten of betaalgewoonten veranderen. Ik zou daarom aan het begin van iedere maand kort bekijken of de ingestelde bedragen nog realistisch zijn, in plaats van de app volledig zelfstandig te laten bepalen wat financieel verstandig is.
De in-app aankopen verdienen eveneens aandacht. De gratis instap maakt proberen eenvoudig, maar gebruikers die extra functies nodig hebben, krijgen te maken met betaalde opties binnen een brede prijsrange. Ik zou niet alleen naar de laagste prijs kijken, maar vooral nagaan of de betaalde onderdelen een probleem oplossen dat ik werkelijk heb. Een uitgebreider overzicht is niet automatisch nuttiger wanneer mijn basisbehoefte slechts eenvoudige registratie is.
Privacy en meldingen als onderdeel van de keuze
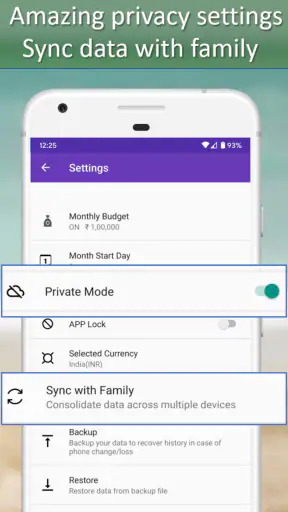
Omdat de werking draait rond financiële meldingen, zou ik vóór gebruik bewust nadenken over welke informatie ik op mijn telefoon laat verwerken. Ik zou de uitleg en toestemmingen tijdens de installatie zorgvuldig lezen en alleen inschakelen wat nodig is voor de functies die ik wil gebruiken. Dat is geen reden om de app meteen af te wijzen, maar wel een normale voorzorg bij iedere toepassing die met betaalberichten werkt.
Daarnaast moet je rekening houden met de meldingsinstellingen van Android. Wanneer een telefoon berichten vertraagt, blokkeert of automatisch opruimt, kan dat invloed hebben op de registratie. Ik zou daarom na de installatie controleren of meldingen van mijn bank en betaalapps normaal binnenkomen. Als ik een tweede telefoon, een aangepast Android-systeem of strenge batterijbesparing gebruik, test ik de werking liever eerst enkele dagen voordat ik op de app vertrouw.
Voor gezinnen is nog een extra afweging nodig. Wanneer meerdere personen betalen vanaf verschillende telefoons of rekeningen, ontstaat niet vanzelf één compleet huishoudbudget. FinArt kan handig zijn voor mijn eigen transacties, maar ik zou vooraf bepalen wie welke uitgaven controleert en hoe gezamenlijke kosten worden aangevuld. Zonder die afspraak kan een automatisch persoonlijk overzicht alsnog een onvolledig beeld van het huishouden geven.
Wat ik in de verdere ontwikkeling zou blijven volgen
Bij toekomstige updates zou ik vooral letten op de betrouwbaarheid van herkenning, niet alleen op een nieuw uiterlijk. Voor mij zijn duidelijke correcties, betere verwerking van terugbetalingen en een logische manier om uitzonderingen aan te passen waardevoller dan extra schermen. De versiegeschiedenis heeft pas echt betekenis wanneer dagelijkse transacties minder controle nodig hebben.
Ik zou ook willen zien hoe goed de app omgaat met veranderende betaalgewoonten. UPI, kaarten en bankoverschrijvingen kunnen allemaal andere meldingen opleveren. Een sterke financiële tracker moet daarom niet alleen veel berichten herkennen, maar ook begrijpelijk maken wanneer een transactie onzeker of onvolledig is. Dat helpt gebruikers om fouten sneller te vinden in plaats van pas aan het einde van de maand.
Voor bestaande gebruikers is het verstandig om updates niet blind te installeren en daarna wekenlang niets te controleren. Ik zou na een belangrijke wijziging een paar recente betalingen nalopen en kijken of budgetten en herinneringen zich nog gedragen zoals verwacht. Dat klinkt voorzichtig, maar bij een financiële app is een korte controle een redelijke prijs voor betrouwbaarheid.
Wat ik vooral in de gaten zou houden, is de balans tussen gratis gebruik en betaalde uitbreiding. FinArt is aantrekkelijk als de basisregistratie al genoeg waarde biedt. Zodra de belangrijkste dagelijkse functies achter een aankoop vallen, verandert de vergelijking met een bankapp of spreadsheet. De juiste keuze hangt dan af van hoeveel tijd de automatisering mij bespaart en hoe compleet mijn eigen betaaloverzicht moet zijn.
Mijn oordeel voor verschillende soorten gebruikers
Ik zou FinArt aanraden aan Android-gebruikers die veel via UPI, kaart of bank betalen, regelmatig meldingen ontvangen en vooral minder handmatig werk willen. Ook voor iemand die aan het einde van de maand vaak verrast is door kleine uitgaven, kan de combinatie van automatische registratie en budgetten een duidelijke verbetering zijn.
Ik zou de app minder snel aanraden aan iemand die vrijwel alles contant betaalt, geen financiële meldingen gebruikt of een volledig gezamenlijk huishoudboek nodig heeft. Ook professionals die boekhouding, facturen en fiscale administratie in één systeem willen beheren, hebben waarschijnlijk een ander soort product nodig.
Mijn eindindruk is positief, maar bewust nuchter. FinArt is op zijn best als automatische verzamelaar en dagelijkse geheugensteun, niet als vervanging voor mijn eigen financiële controle. De gratis toegang maakt de proef laagdrempelig, de huidige versie 5.6 laat zien dat het product verder is ontwikkeld en de brede Android-ondersteuning helpt bij oudere toestellen. Toch blijft de waarde afhankelijk van de kwaliteit van je betaalmeldingen, je bereidheid om fouten te controleren en de vraag of betaalde uitbreidingen voor jou nodig zijn.
Als je een eenvoudige manier zoekt om transacties uit verschillende digitale betaalstromen bijeen te brengen, zou ik het zeker testen met een korte controleperiode. Kijk daarna niet alleen of de app veel transacties toont, maar vooral of het overzicht betrouwbaar genoeg is om je gedrag te veranderen. Wanneer dat lukt, kan FinArt een handige vaste plek worden voor budgetten en rekeningherinneringen. Wanneer je volledige controle, uitgebreide rapportage of formele administratie nodig hebt, blijft een spreadsheet, bankoplossing of gespecialiseerde financiële app waarschijnlijk de betere keuze.
Voordelen
- Automatische herkenning van bedragen en categorieën bespaart tijd.
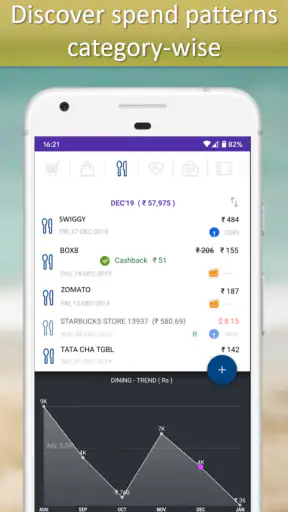
- Overzichtelijke grafieken maken uitgavenpatronen snel inzichtelijk.
- Handige herinneringen helpen je bonnetjes en transacties bij te houden.
- Ondersteuning voor meerdere valuta is praktisch tijdens reizen.
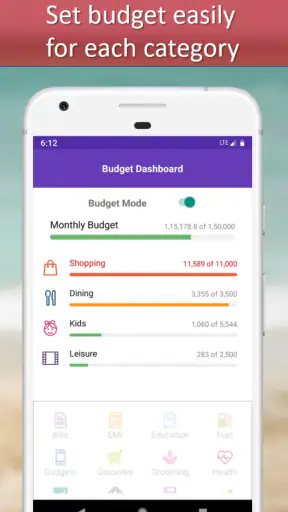
- Budgetten en limieten stimuleren meer controle over je dagelijkse uitgaven.
Nadelen
- Niet alle banktransacties worden automatisch ondersteund of gesynchroniseerd.
- De nauwkeurigheid van AI-herkenning kan per bon of document verschillen.
- Voor geavanceerde functies kan een betaald abonnement nodig zijn.
- Handmatige correcties zijn soms nodig bij verkeerd ingedeelde uitgaven.
- Het delen van financiële gegevens kan privacyzorgen opleveren.
Veelgestelde vragen
Wat is FinArt: AI Expense Tracker en waarvoor kan ik de app gebruiken?
FinArt: AI Expense Tracker is een app voor het bijhouden en organiseren van persoonlijke uitgaven. Je kunt transacties registreren, categorieën gebruiken en een duidelijker beeld krijgen van waar je geld naartoe gaat. De AI-functies zijn vooral bedoeld om financiële gegevens sneller te ordenen en inzichten te geven. De app is geschikt voor dagelijks budgetbeheer, maar vervangt geen professioneel financieel advies.
Hoe voeg je uitgaven toe in FinArt en werkt dit automatisch?
Na het openen van FinArt kun je uitgaven handmatig invoeren met informatie zoals bedrag, datum, categorie en omschrijving. Afhankelijk van de beschikbare functies en je apparaat kunnen bepaalde gegevens ook met AI worden herkend of georganiseerd. Controleer automatisch verwerkte transacties altijd zelf, omdat categorieën of bedragen soms verkeerd geïnterpreteerd kunnen worden. Zo blijft je overzicht betrouwbaar en actueel.
Is FinArt: AI Expense Tracker gratis te gebruiken?
FinArt kan gratis te downloaden zijn, maar sommige functies kunnen beperkt zijn tot een premiumversie of abonnement. Denk bijvoorbeeld aan uitgebreidere analyses, extra categorieën, synchronisatie, advertentievrije toegang of geavanceerde AI-mogelijkheden. Controleer vóór het downloaden de actuele informatie in de Google Play Store of App Store. Let ook op de voorwaarden voor proefperiodes en automatische verlenging van abonnementen.
Hoe veilig zijn mijn financiële gegevens in FinArt?
Omdat je in FinArt informatie over inkomsten en uitgaven kunt opslaan, is privacy een belangrijk aandachtspunt. Lees vóór gebruik het privacybeleid om te controleren welke gegevens worden verzameld, waar ze worden verwerkt en of informatie met externe diensten wordt gedeeld. Gebruik een sterke schermvergrendeling op je telefoon en vermijd het invoeren van gevoelige bankgegevens als dat niet noodzakelijk is.
Is FinArt geschikt voor een uitgebreid huishoudbudget of alleen voor eenvoudige uitgaven?
FinArt is vooral handig voor gebruikers die dagelijkse uitgaven willen registreren en snel inzicht willen krijgen in hun bestedingspatroon. Voor een eenvoudig persoonlijk of huishoudelijk budget kan de app voldoende zijn. Wie uitgebreide functies nodig heeft, zoals gezamenlijke rekeningen, meerdere valuta, automatische bankkoppelingen, complexe rapportages of belastingadministratie, moet eerst controleren of deze mogelijkheden daadwerkelijk worden ondersteund.