Musaffa: Halal Investing App
- Beoordeling
- 4,6
- Downloads
- 1.000.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Musaffa: Halal Investing App
- Categorie
- Financiën
- Pakketnaam
- com.axonlogic.stocktrade
- Ontwikkelaar
- Musaffa
- Beoordeling
- 4,6
- Versie
- 2.20.0
 Analyse door Appcrazy
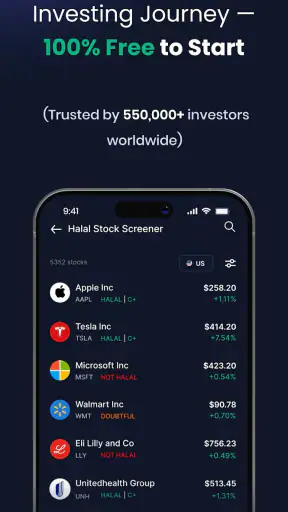
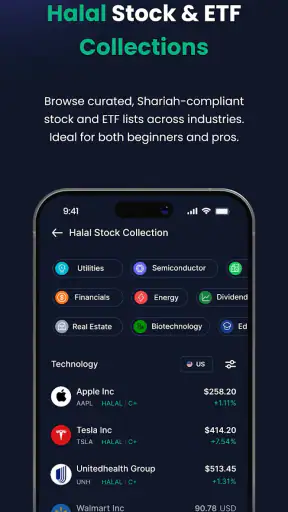
Wie halal wil beleggen, loopt meestal niet vast op het openen van een rekening, maar op de vraag wat een aandeel nu precies geschikt maakt. Musaffa probeert dat lastige voorwerk overzichtelijker te maken met een financiële app voor aandelen, ETF’s en sharia-screening. Ik vind vooral de combinatie interessant: je krijgt niet alleen een plek om bedrijven te bekijken, maar ook een hulpmiddel om je beleggingskeuzes langs islamitische criteria te leggen.
Mijn indruk is dat de app het meest waardevol is voor iemand die zelfstandig wil onderzoeken voordat er een order wordt geplaatst. Het is geen vervanging voor een broker, persoonlijk financieel advies of eigen controle. Wel kan het een praktische tussenstap zijn tussen een gewone aandelenapp en de extra vragen die halal beleggen met zich meebrengt. De app is gratis te installeren, maar bevat wel optionele aankopen binnen de app. Daardoor is het verstandig om eerst rustig te ontdekken welke onderdelen je dagelijks nodig hebt.
Waar gebruikers waarschijnlijk blijven hangen
Ik zou eerst scherp krijgen waar Musaffa ophoudt en mijn eigen oordeel begint: de screening kan een kandidaat helpen selecteren, maar neemt de uiteindelijke beleggingsbeslissing niet over. Dat onderscheid is vooral nuttig wanneer een resultaat meteen overtuigend lijkt. Daarna kijk ik hoe ik de eerste sessie doelgericht kan inrichten, zodat ik niet verdwaal in losse zoekopdrachten.
De eerste verwarring zit vaak in de rol van de app
Musaffa is geen klassieke handelsapp waarin ik automatisch alles van analyse tot uitvoering afhandel. De kern ligt bij onderzoek en sharia-screening. Dat verschil is belangrijk, want een gebruiker die meteen een koopknop, uitgebreide ordertypes of een volledig brokerdashboard verwacht, kan denken dat er iets ontbreekt. Ik zou de app eerder naast mijn bestaande broker gebruiken dan als vanzelfsprekend alternatief ervoor.
Een praktische werkwijze is eenvoudig: ik zoek eerst een bedrijf of ETF op, bekijk de beschikbare screening en noteer daarna pas wat ik bij mijn broker wil controleren. Zo voorkom ik dat een snelle zoekactie direct verandert in een impulsieve belegging. De app helpt dus vooral bij de beslissing vóór de transactie. De daadwerkelijke uitvoering, kosten, wisselkoers en orderverwerking horen bij de broker die je gebruikt.
Een halal-label is geen volledige beleggingsanalyse
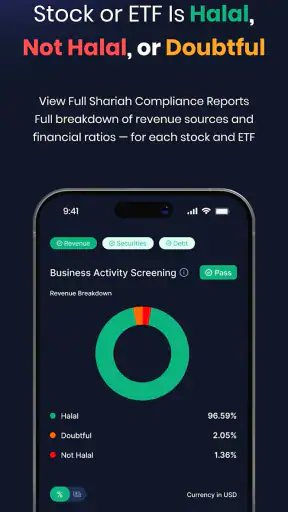
De sharia-screening is nuttig, maar ik zou de uitkomst niet verwarren met een koopadvies. Een bedrijf kan binnen bepaalde religieuze criteria passen en toch een slechte investering zijn door een hoge waardering, zwakke vooruitzichten of een risico dat niet bij jouw financiële situatie past. Omgekeerd kan een onderneming interessant lijken, terwijl je nog steeds moet kijken naar spreiding, looptijd en de manier waarop je met koersdalingen omgaat.
Dat is een van de belangrijkste lessen bij deze app: screening beantwoordt één soort vraag. Het antwoord op “past dit binnen mijn gekozen halal-kader?” is niet hetzelfde als het antwoord op “moet ik dit kopen?”. Ik gebruik Musaffa daarom als filter, niet als automatische beslisser.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Waarom ETF’s extra aandacht vragen
Bij een individueel aandeel is het relatief duidelijk welk bedrijf je onderzoekt. Bij een ETF ligt dat ingewikkelder, omdat één product veel onderliggende posities kan bevatten. Een ETF die op het eerste gezicht duurzaam, regionaal of thematisch klinkt, voldoet niet vanzelf aan jouw eisen. De samenstelling kan veranderen en de naam van het fonds vertelt niet het hele verhaal.
Mijn tip is om bij ETF’s niet alleen naar de algemene classificatie te kijken, maar ook te bedenken waarvoor je het fonds wilt gebruiken. Zoek je brede spreiding, een bepaalde markt of een tijdelijke positie? De screening kan helpen om de eerste selectie te maken, maar ik zou de samenstelling en de officiële fondsdocumenten blijven raadplegen voordat ik een beslissing neem. Dat is iets meer werk, maar juist bij gebundelde producten voorkomt het een te snelle conclusie.
De app vraagt om een vaste routine
Een losse controle op de dag van aankoop is niet altijd genoeg. Bedrijven publiceren nieuwe financiële informatie, veranderen hun activiteiten en kunnen door koersbewegingen anders binnen een screening vallen. Daarom zou ik niet aannemen dat een eerdere uitkomst onbeperkt geldig blijft. Wie langdurig belegt, doet er goed aan een eigen controlekalender te gebruiken in plaats van alleen op een oude notitie te vertrouwen.
Een simpele routine werkt beter dan voortdurend kijken. Ik zou bijvoorbeeld mijn lijst met kandidaten bijhouden, alleen opnieuw controleren wanneer ik wil bijkopen of wanneer er duidelijke bedrijfsveranderingen zijn, en de reden van mijn oorspronkelijke keuze kort opschrijven. Zo blijft de app een hulpmiddel voor discipline in plaats van een bron van eindeloze meldingen en twijfel.
De installatie goed voorbereiden
Voor ik de app installeer, bepaal ik welk toestel ik wil gebruiken en welke paar aandelen of ETF’s ik als eerste wil onderzoeken. Zo kan ik meteen zien of de app in mijn gewone beleggingsroutine past, zonder dat ik onnodig veel gegevens of instellingen hoef aan te passen. Ook houd ik alvast mijn eigen notities bij de hand; vervolgens kan ik de installatie stap voor stap voorbereiden.
Begin met je doel, niet met een willekeurige zoekopdracht
Voor de eerste sessie helpt het om te bepalen wat je precies wilt doen. Wil je één aandeel controleren, een lijst met mogelijke ETF’s vergelijken of een eigen halal beleggingsuniversum opbouwen? Zonder die keuze kun je gemakkelijk door schermen bladeren zonder iets bruikbaars over te houden. Ik zou starten met drie tot vijf namen die ik al ken en de uitkomsten naast elkaar leggen.
Dat levert meer inzicht op dan meteen tientallen bedrijven opzoeken. Je merkt dan hoe de informatie wordt gepresenteerd, welke onderdelen voor jou relevant zijn en waar je aanvullende bronnen nodig hebt. Vooral voor beginners is dat een veilige manier om de logica van de app te leren zonder meteen geld te verplaatsen.
Controleer de basis voordat je een probleem onderzoekt
Musaffa is ontwikkeld door Musaffa en staat in de financiële categorie. De app verscheen op 3 januari 2022 en de huidige versie is 2.20.0. Op een Android-apparaat is Android 7.0 of hoger vereist. Dat zijn geen details die je dagelijks bekijkt, maar ze zijn wel nuttig wanneer de installatie niet lukt of wanneer een ouder toestel zich vreemd gedraagt.
Ik zou in dat geval eerst nagaan of het besturingssysteem bijgewerkt is, of er voldoende vrije opslag beschikbaar is en of de installatie uit de officiële appwinkel correct is afgerond. Daarna helpt een volledige herstart vaak meer dan herhaaldelijk op hetzelfde scherm tikken. Bij problemen met een account of synchronisatie is het verstandig om niet meteen gegevens te verwijderen; lokale instellingen of een nog niet afgeronde sessie kunnen daardoor verloren gaan.
Maak onderscheid tussen laden, aanmelden en inhoud
Niet elk leeg scherm heeft dezelfde oorzaak. Als de app helemaal niet opent, kijk ik eerst naar de installatie en het toestel. Opent de app wel maar blijft een profiel- of zoekscherm laden, dan denk ik eerder aan een tijdelijke verbinding, een onafgemaakte sessie of een probleem met de betreffende inhoud. Verschijnt de app normaal maar ontbreekt informatie bij één specifieke onderneming, dan hoeft dat niet te betekenen dat de hele installatie defect is.
Die indeling bespaart tijd. Sluit de app volledig, open haar opnieuw en probeer daarna een andere bekende naam. Werkt die tweede zoekopdracht wel, dan ligt het probleem waarschijnlijk bij de specifieke zoekterm of beschikbare dekking, niet bij je hele toestel. Ik zou ook controleren of de naam precies is ingevoerd en of je niet per ongeluk een bedrijfsnaam, beurscode en ETF door elkaar haalt.
Gebruik de gratis toegang eerst als proefperiode
De app is gratis, wat de drempel laag maakt om haar uit te proberen. Tegelijk zijn er in-appaankopen van € 0,09 tot € 256,00 bij facturering via Play. Ik zou daarom niet meteen een betaald onderdeel activeren. Eerst wil ik weten of de gratis functies mijn eigen workflow voldoende ondersteunen en of ik de screening regelmatig ga gebruiken.
Dat is vooral belangrijk wanneer je maar af en toe belegt. Voor iemand die maandelijks één ETF bekijkt, kan een uitgebreider abonnement minder logisch zijn dan voor een actieve onderzoeker die dagelijks meerdere kandidaten vergelijkt. De juiste keuze hangt dus niet alleen af van de prijs, maar van de frequentie waarmee je de extra mogelijkheden werkelijk gebruikt.
Let op de context van je Android-toestel
Een app kan technisch geschikt zijn voor een bepaald Android-niveau en toch minder prettig werken op een oud toestel met weinig geheugen of een klein scherm. Ik zou lange analyses liever op een rustig moment bekijken dan tijdens het reizen met een instabiele verbinding. Voor financiële informatie is haast bovendien een slechte gewoonte: je wilt de cijfers en screening rustig lezen in plaats van alleen de eerste opvallende conclusie te onthouden.
Op iOS of een ander apparaat kan de precieze bediening anders aanvoelen. Daarom zou ik niet automatisch aannemen dat een uitleg over Android exact hetzelfde werkt op elk platform. De inhoudelijke aanpak blijft gelijk: zoek, lees de screening, noteer je vragen en controleer belangrijke beslissingen bij de broker en de officiële bronnen.
Een workflow die herstelbaar blijft
Een goede workflow moet niet alleen werken wanneer alles soepel loopt, maar ook duidelijk maken waar ik gebleven ben als een zoekopdracht of sessie stokt. Daarom leg ik mijn onderzoeksvraag en voorlopige conclusie buiten de app kort vast, zonder gevoelige accountgegevens te noteren. Dat maakt het makkelijker om later verder te gaan en helpt me onderscheid te maken tussen een technisch probleem en een open beleggingsvraag.
Werk met een kleine onderzoekslijst
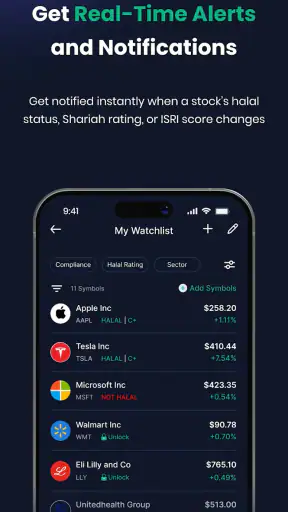
Mijn voorkeur is een korte lijst met kandidaten, verdeeld in drie groepen: nog te onderzoeken, voorlopig passend en opnieuw te controleren. Dat klinkt eenvoudig, maar het voorkomt dat je telkens opnieuw begint. Bij iedere naam noteer ik waarom die op de lijst staat, welke vraag nog open is en wanneer ik de screening opnieuw wil bekijken.
De niet voor de hand liggende winst zit in het vastleggen van je twijfel. Als je alleen “halal” of “niet halal” opschrijft, vergeet je later waarom je aarzelde. Schrijf liever op of je nog de ETF-samenstelling, bedrijfsactiviteiten, financiële verhouding of brokerkosten moet nakijken. Zo blijft Musaffa onderdeel van een controleerbaar proces en niet het enige geheugen van je beleggingsbeslissing.
Herstel een zoekprobleem stap voor stap
Wanneer een zoekopdracht niets oplevert, probeer ik eerst de naam zonder extra woorden. Daarna test ik een tweede, bekende onderneming. Werkt die wel, dan controleer ik spelling, afkorting en het soort product. Bij een ETF zoek ik niet naar dezelfde informatie als bij een individueel aandeel; de onderliggende samenstelling en het doel van het fonds verdienen daar meer aandacht.
Blijft alles vastlopen, dan sluit ik de app af en open ik haar opnieuw. Vervolgens controleer ik de internetverbinding en kijk ik of de app en het besturingssysteem bijgewerkt zijn. Pas daarna zou ik denken aan opnieuw aanmelden of opnieuw installeren. Die volgorde is praktisch, omdat je geen accountgegevens of instellingen wijzigt voordat je de eenvoudige oorzaken hebt uitgesloten.
Bewaar een tweede controle buiten de app
Een sterke maar vaak vergeten werkwijze is om belangrijke conclusies niet alleen in de app te laten staan. Ik bewaar mijn eigen korte notitie met de datum van controle, het product dat ik onderzocht en de reden voor mijn beslissing. Dat is geen ingewikkelde administratie; een eenvoudige spreadsheet of notitie volstaat.
De reden is niet dat Musaffa onbruikbaar zou zijn. Het gaat erom dat screening en marktinformatie kunnen veranderen, terwijl je eigen geheugen beperkt is. Als een resultaat later anders lijkt, kun je terugzien wat je toen precies hebt bekeken. Dat maakt het ook makkelijker om een fout te herkennen zonder in paniek meteen te verkopen of te kopen.
Wanneer opnieuw installeren niet de beste eerste stap is
Opnieuw installeren kan helpen bij een beschadigde lokale installatie, maar ik zou het niet gebruiken als standaardoplossing. Bij een accountprobleem, serververtraging of inhoud die niet beschikbaar is, verandert een nieuwe installatie waarschijnlijk niets. Bovendien kan het onhandig zijn als je eerst moet onthouden hoe je weer toegang krijgt tot je account.
Mijn volgorde blijft daarom: app volledig sluiten, verbinding controleren, een andere zoekopdracht proberen, updates bekijken en pas daarna een zwaardere ingreep overwegen. Als alleen één aandeel of ETF problemen geeft, behandel ik dat als een inhoudelijke of zoektechnische kwestie. Als de hele app niet reageert, kijk ik naar toestel, installatie en account.
Wanneer de app niet de oorzaak is
Als iets niet klopt, probeer ik eerst vast te stellen of het om de app, een specifieke zoekopdracht of de broker gaat. Dat voorkomt dat ik een screeningprobleem verwar met een verschil in productnaam of handelsbeschikbaarheid. Met die scheiding in gedachten kan ik gerichter controleren wat er misgaat en beoordelen wanneer Musaffa simpelweg niet de oorzaak is.
Brokerproblemen horen meestal ergens anders thuis
Het kan gebeuren dat je na onderzoek in Musaffa geen order kunt plaatsen, een prijs anders ziet of een product niet bij je broker vindt. Dat betekent niet automatisch dat de screening verkeerd is. Brokers gebruiken eigen productlijsten, handelsuren, beurscodes en beschikbaarheidsregels. Een naam kan in de ene omgeving anders worden weergegeven dan in de andere.
Ik zou daarom de identificatie dubbel controleren: bedrijfsnaam, ticker, beurs en producttype. Daarna kijk ik bij de broker naar de actuele orderinformatie. Musaffa kan je helpen bepalen welk product je verder wilt onderzoeken, maar het is niet de plek waar je brokertechnische foutmeldingen moet oplossen.
Een koersdaling is geen technische fout
Nieuwe beleggers openen soms de app omdat een investering minder waard is geworden en hopen daar een directe verklaring te vinden. De screening kan dan nuttige context geven, maar ze voorspelt geen koersverloop. Een aandeel kan aan religieuze criteria voldoen en toch dalen door marktsentiment, bedrijfsnieuws of bredere economische omstandigheden.
Ik vind het daarom verstandig om vooraf een eigen plan te maken. Bepaal hoeveel risico je accepteert, welke termijn je voor ogen hebt en wanneer je een keuze opnieuw beoordeelt. Gebruik de app daarna om de halal-status en relevante informatie te controleren, niet om elke dagelijkse koersbeweging emotioneel te interpreteren.
Religieuze interpretatie vraagt soms om een extra bron
Halal beleggen is niet voor iedereen exact hetzelfde. Verschillende gebruikers kunnen vragen hebben over inkomstenbronnen, schuldverhoudingen, rente, gemengde activiteiten of de behandeling van niet-toegestane inkomsten. Een screening kan een duidelijke praktische richting geven, maar bij een persoonlijke of principiële twijfel zou ik aanvullende uitleg zoeken bij een deskundige die je vertrouwt.
Dat is geen zwakte van één specifieke app, maar een grens van geautomatiseerde classificatie. De app is sterk in het toegankelijk maken van onderzoek; ze kan niet jouw persoonlijke geloofsopvatting, financiële situatie en risicotolerantie tegelijk vaststellen. Wie juist die combinatie zoekt, heeft meer nodig dan een scherm met een classificatie.
Voor wie Musaffa goed past
Ik zie de grootste meerwaarde bij beginnende en zelfstandige beleggers die gewone aandeleninformatie te weinig vinden, maar nog geen ingewikkeld professioneel onderzoeksproces willen opzetten. Ook iemand die al een broker gebruikt en vóór iedere aankoop een halal-check wil doen, kan hier een vaste routine mee bouwen.
De app past eveneens bij gebruikers die hun keuzes willen documenteren. Door een korte lijst bij te houden en producten op vaste momenten opnieuw te controleren, wordt de screening onderdeel van een rustige strategie. De hoge gemiddelde waardering van 4,6 uit meer dan 8.000 beoordelingen en meer dan 1 miljoen installaties laten zien dat de app een brede gebruikersbasis heeft, al zeggen zulke aantallen niets over de vraag of precies jouw beleggingsstijl erbij aansluit.
Voor wie een andere oplossing beter kan zijn
Ik zou Musaffa minder snel aanraden aan iemand die uitsluitend automatische portefeuillebeheersing zoekt, direct wil handelen of uitgebreide professionele marktdata op één plek verwacht. Ook voor wie alleen een algemene aandelenapp wil zonder religieuze screening kan de extra laag onnodig voelen. In die situaties is een gespecialiseerde broker, fondsplatform of analyseomgeving waarschijnlijk logischer.
Verder is de app niet ideaal als je geen tijd wilt besteden aan het begrijpen van de uitkomsten. Halal beleggen vraagt nog steeds eigen onderzoek. Wie alleen op één classificatie wil tikken en daarna zonder verdere controle wil kopen, haalt waarschijnlijk niet het beste uit het hulpmiddel. De kracht zit juist in de combinatie van screening, vergelijking en een eigen besluitvormingsproces.
Mijn praktische oordeel
Uiteindelijk draait mijn oordeel om de vraag of de screening een nuttige stap toevoegt aan jouw eigen proces, niet om hoeveel functies je kunt afvinken. Ik zou de gratis toegang eerst gebruiken om te testen of je de app daadwerkelijk bij terugkerend onderzoek opent, en pas daarna betaalde opties overwegen. Zo kun je bepalen of de praktische waarde aansluit bij jouw manier van beleggen.
Een realistisch dagelijks scenario
Stel dat ik aan het einde van de maand een bedrag wil beleggen en drie mogelijke producten heb gevonden. Ik begin niet met de vraag welke het snelst is gestegen. Eerst zoek ik de drie namen op, noteer ik de screening en markeer ik welke punten ik nog moet controleren. Bij een ETF kijk ik extra naar het soort product en de spreiding; bij een aandeel let ik ook op de bedrijfsactiviteiten en mijn eigen reden om het te willen bezitten.
Daarna vergelijk ik de uitkomsten met mijn broker. Ik controleer of ik hetzelfde product heb gevonden, welke kosten gelden en of de order past binnen mijn plan. Als één naam onduidelijk blijft, laat ik die voorlopig liggen in plaats van de onzekerheid weg te drukken. De volgende keer kan ik mijn lijst opnieuw openen en gericht verdergaan. Dat is voor mij een veel betere toepassing dan lukraak zoeken naar de populairste naam van het moment.
Wat ik prettig vind aan de aanpak
De app maakt een onderwerp toegankelijk dat in gewone beleggingsapps vaak volledig ontbreekt. Ik hoef niet voor iedere eerste controle zelf allerlei financiële documenten door te nemen voordat ik weet of een product überhaupt verder onderzoek verdient. De combinatie van aandelen, ETF’s en sharia-screening maakt Musaffa specifiek bruikbaar voor een duidelijke doelgroep.
Ook de gratis instap helpt. Je kunt eerst ervaren of de manier van werken bij je past voordat je beslist of optionele functies de moeite waard zijn. Voor mij is dat belangrijker dan een lange lijst mogelijkheden: een financiële app moet vooral mijn beslissingen rustiger en beter navolgbaar maken.
Waar ik voorzichtig mee blijf
De grootste beperking is dat screening niet hetzelfde is als beleggingsadvies. Je moet zelf blijven nadenken over risico, spreiding, kosten, timing en de betrouwbaarheid van je bronnen. Daarnaast kan de waarde van een eerdere controle veranderen, waardoor een vaste herzieningsroutine nodig is. Wie dat vervelend vindt, zal de app misschien als extra werk ervaren.
Ook moet je rekening houden met de grens tussen onderzoek en uitvoering. Voor orders, portefeuillebeheer en brokerproblemen heb je meestal een andere omgeving nodig. Musaffa werkt daardoor het best als aanvulling, niet als volledige vervanger van alles wat je rond beleggen gebruikt.
Mijn eindkeuze voor de lezer
Mijn oordeel is positief, zolang je de app gebruikt waarvoor ze bedoeld is: als praktische halal-screening en als startpunt voor beter onderzoek. De PEGI 3-leeftijdsclassificatie maakt de app laagdrempelig vanuit de winkelcategorie, maar financiële beslissingen blijven natuurlijk iets voor volwassenen die de gevolgen begrijpen. Ik zou beginnen met enkele bekende aandelen en ETF’s, een eigen beslisnotitie bijhouden en pas later bekijken of in-appaankopen echt iets toevoegen.
De beste reden om Musaffa te gebruiken is niet dat ze voor jou beslist, maar dat ze je dwingt een relevante vraag te stellen voordat je belegt. Als je een broker al hebt en halal-criteria consequent wilt meenemen, kan dat een waardevolle aanvulling zijn. Als je vooral automatische handel of volledig financieel advies zoekt, zou ik een andere oplossing kiezen. Voor de zelfstandige gebruiker die zorgvuldig wil screenen zonder meteen in ingewikkelde analyse te verdwalen, vind ik Musaffa een zinvolle en praktische keuze.
Voordelen
- Duidelijke halal-screening van aandelen en ETF’s volgens islamitische criteria.
- Handige waarschuwingen bij wijzigingen in de halal-status van beleggingen.
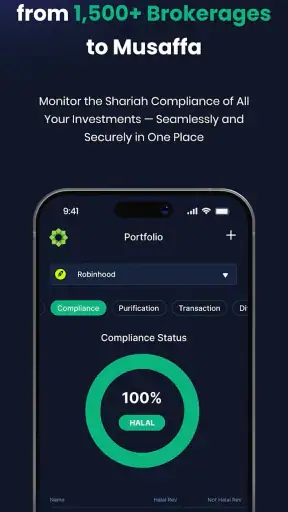
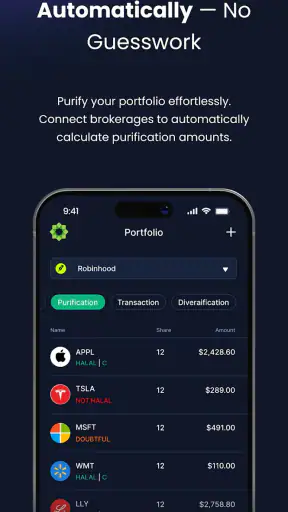
- Portefeuilletracking helpt je rendement en spreiding overzichtelijk te volgen.
- Educatieve uitleg maakt islamitisch beleggen toegankelijker voor beginners.
- Beschikbaar voor zowel Android als iOS met een overzichtelijke interface.
Nadelen
- Niet alle functies zijn gratis; voor diepgaande analyses is een abonnement nodig.
- Screeningsresultaten zijn geen persoonlijk financieel advies of garantie op rendement.
- Sommige internationale aandelen en fondsen kunnen ontbreken in de database.
- Koers- en bedrijfsgegevens kunnen vertraagd zijn afhankelijk van de databron.
- De app is minder geschikt voor actieve handelaren die geavanceerde orders zoeken.
Veelgestelde vragen
Wat is Musaffa: Halal Investing App precies?
Musaffa is een mobiele applicatie die beleggers helpt om aandelen, ETF’s en andere financiële producten te beoordelen vanuit islamitische beleggingsprincipes. De app biedt doorgaans informatie over de Sharia-conformiteit van bedrijven, financiële ratio’s, bedrijfsactiviteiten en mogelijke verboden inkomsten. Het is vooral bedoeld als hulpmiddel bij onderzoek en besluitvorming, niet als vervanging voor persoonlijk financieel advies of onafhankelijk onderzoek.
Hoe bepaalt Musaffa of een aandeel halal of Sharia-conform is?
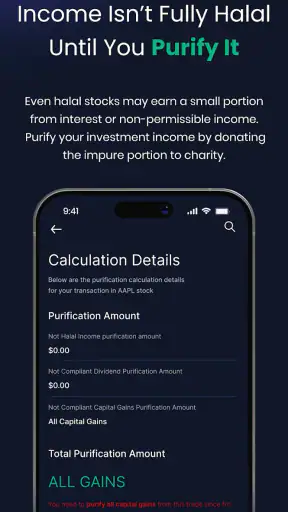
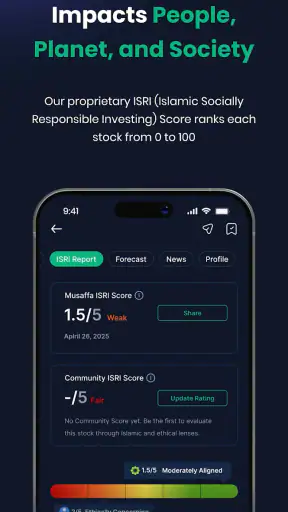
De beoordeling is meestal gebaseerd op twee hoofdonderdelen: de activiteiten van een bedrijf en de financiële cijfers. Musaffa controleert onder andere of een onderneming betrokken is bij sectoren zoals alcohol, gokken, varkensvlees, conventionele financiële diensten of entertainment dat niet aan de richtlijnen voldoet. Daarnaast worden schulden, rente-inkomsten en andere financiële ratio’s onderzocht. Beoordelingen kunnen veranderen wanneer bedrijfsgegevens of methodologieën worden bijgewerkt.
Kan ik via Musaffa daadwerkelijk aandelen kopen en verkopen?
Musaffa is in de eerste plaats een onderzoeks- en screeningapplicatie, geen klassieke effectenmakelaar. De app kan informatie, beoordelingen, marktgegevens en hulpmiddelen voor portefeuilleonderzoek aanbieden, maar het kopen of verkopen van effecten gebeurt doorgaans via een afzonderlijk beleggingsplatform. Controleer daarom altijd welke functies in jouw land beschikbaar zijn en of een eventuele koppeling met een broker officieel wordt ondersteund.
Is Musaffa gratis te gebruiken of zijn er betaalde functies?
De basisversie van Musaffa kan bepaalde screenings, bedrijfsinformatie en zoekfuncties aanbieden zonder betaling, terwijl uitgebreidere analyses, realtimegegevens, portefeuillefuncties of geavanceerde rapporten mogelijk achter een abonnement vallen. De beschikbare functies en prijzen kunnen verschillen per platform, regio en promotie. Bekijk vóór registratie de actuele abonnementsvoorwaarden, proefperiode, automatische verlenging en annuleringsregels in de App Store of Google Play.
Is Musaffa geschikt voor beginners en vormt de app financieel advies?
De overzichtelijke screening en uitleg van Sharia-criteria kunnen Musaffa toegankelijk maken voor beginners die halal beleggen willen verkennen. Toch blijft enige basiskennis over risico, spreiding, kosten en marktvolatiliteit belangrijk. Een halal-label betekent niet dat een investering veilig of winstgevend is. Musaffa moet daarom worden gezien als een informatie- en onderzoeksinstrument, niet als persoonlijk financieel, juridisch of religieus advies.