Rolly: AI Budget Money Tracker
- Beoordeling
- 0.0
- Downloads
- 100.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Rolly: AI Budget Money Tracker
- Categorie
- Financiën
- Pakketnaam
- com.jc.rollymoneytracker
- Ontwikkelaar
- Rolly AI
- Beoordeling
- 0.0
- Versie
- 15.4.1
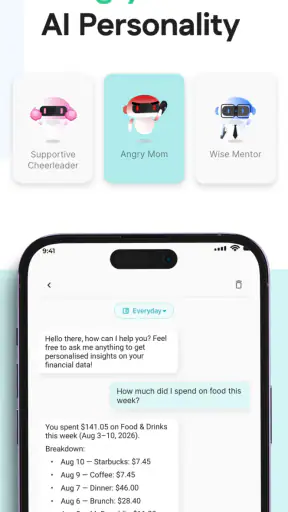
 Analyse door Appcrazy
Ik kijk bij een financiële app niet alleen naar de eerste indruk. Een uitgaventracker kan op dag één prettig en modern aanvoelen, maar pas na enkele weken blijkt of hij echt helpt om betere keuzes te maken. Rolly: AI Budget Money Tracker richt zich op uitgaven volgen, sparen en plannen. Dat klinkt eenvoudig, en juist daarin zit de aantrekkingskracht: je hoeft geen ingewikkeld financieel systeem op te zetten om te beginnen.
Mijn indruk is dat Rolly vooral bedoeld is voor mensen die hun geldgedrag overzichtelijker willen maken zonder meteen met uitgebreide spreadsheets of zware boekhoudsoftware te werken. De app valt onder financiën, is gratis te gebruiken en wordt ontwikkeld door Rolly AI. De leeftijdsclassificatie is PEGI 3, waardoor de insteek duidelijk algemeen en toegankelijk is. Toch is “makkelijk beginnen” iets anders dan “moeiteloos volhouden”. In deze review kijk ik daarom vooral naar de waarde na de eerste nieuwsgierigheid.
De eerste week: snel inzicht zonder financiële cursus
De eerste dagen met een budgetapp draaien meestal om één vraag: kost het bijhouden van geld meer moeite dan het oplevert? Bij Rolly ligt de nadruk op het verzamelen van je uitgaven en het ordenen van je financiële planning. Dat maakt de app geschikt voor iemand die regelmatig denkt: waar is mijn geld deze maand eigenlijk gebleven?
De storebeschrijving positioneert Rolly als uitgaventracker en financiële planner, met aandacht voor budgetteren en sparen. Dat is geen app die zich uitsluitend richt op één aankoopcategorie of één financieel doel. Je kunt hem daardoor benaderen vanuit verschillende situaties: je wilt minder impulsief uitgeven, een buffer opbouwen, vaste lasten beter begrijpen of gewoon weer grip krijgen nadat je een paar maanden niet hebt opgelet.
Ik zou de eerste week niet gebruiken om meteen perfecte budgetten te maken. Een betere aanpak is om eerst consequent vast te leggen wat er werkelijk gebeurt. Dat levert vaak meer op dan optimistische bedragen invullen die later niet bij je leven passen. Kijk bijvoorbeeld naar een normale werkweek, een weekend met sociale afspraken en een onverwachte kleine aankoop. Zo zie je snel of je budget gebaseerd is op je echte gedrag of op wat je graag zou willen uitgeven.
Een nuttige gewoonte is om uitgaven niet alleen als losse bedragen te bekijken, maar ze te koppelen aan momenten. Een koffie onderweg, een bezorgmaaltijd na een lange dag en een extra aankoop tijdens het boodschappen doen voelen afzonderlijk misschien onbelangrijk. Samen kunnen ze echter laten zien waar je budget ongemerkt weglekt. Rolly is op zijn best wanneer je die patronen gebruikt om een concrete beslissing te nemen, in plaats van alleen naar een eindtotaal te staren.
De gratis instap verlaagt de drempel aanzienlijk. Je kunt de app eerst in je eigen ritme beoordelen zonder vooraf een bedrag te moeten reserveren. Tegelijk vermeldt de Android-versie in-appaankopen van € 1,09 tot € 79,99 bij facturering via Google Play. Dat betekent dat ik nieuwe gebruikers zou aanraden om tijdens het instellen goed te letten op eventuele betaalde onderdelen en niet automatisch aan te nemen dat iedere functie binnen de gratis ervaring valt.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Rolly werkt op Android vanaf versie 7.0. Dat is praktisch voor mensen met een ouder toestel die geen recente telefoon gebruiken. De huidige versie is 15.4.1, wat laat zien dat de app actief als product wordt aangeboden en niet alleen als een eenmalig experiment. Voor de dagelijkse ervaring is belangrijker dat je telefoon prettig beschikbaar is wanneer je een aankoop wilt noteren. Een budgetapp die je pas achteraf opent, verliest een deel van zijn waarde.
Een realistisch gebruiksmoment
Stel dat ik op een doordeweekse ochtend onderweg ontbijt koop, tussen de middag iets haal en ’s avonds boodschappen doe. Geen van die uitgaven voelt uitzonderlijk. In plaats van aan het einde van de week te gokken waar mijn geld gebleven is, kan ik ze direct verwerken en later vergelijken. Het interessante inzicht zit dan niet in één aankoop, maar in de herhaling van hetzelfde soort moment.
Een tweede scenario is een maand waarin meerdere vaste betalingen samenvallen. Dan helpt een planner vooral om vooruit te kijken. Ik zou eerst de verplichte uitgaven apart zetten en pas daarna bepalen hoeveel ruimte er overblijft voor vrije keuzes en sparen. Dat voorkomt dat een spaardoel alleen wordt gevuld met geld dat toevallig aan het einde van de maand overblijft.
Voor studenten, starters en mensen met wisselende inkomsten kan zo’n werkwijze nuttiger zijn dan één vast maandbudget. Je kunt een voorzichtige basis nemen en extra inkomsten niet meteen volledig uitgeven. Voor iemand met een stabiel salaris en weinig financiële verrassingen is de winst kleiner, maar ook daar kan de app helpen om kleine gewoonten zichtbaar te maken.
Van eerste indruk naar maandelijkse waarde
Een financiële app verdient pas blijvende ruimte wanneer hij na de eerste maand nog een beslissing makkelijker maakt. Bij Rolly ligt die terugkerende waarde niet in het simpelweg invullen van bedragen. De meerwaarde ontstaat wanneer je de verzamelde informatie gebruikt om je volgende maand anders in te richten.
Ik zou aan het einde van iedere maand drie korte controles doen. Eerst kijk ik welke uitgaven voorspelbaar waren. Daarna zoek ik naar bedragen die vaker terugkwamen dan verwacht. Ten slotte bepaal ik één aanpassing voor de komende maand. Dat kan een lager vrij besteedbaar bedrag zijn, een realistischer spaardoel of juist het schrappen van een categorie die in de praktijk geen betekenis heeft.
Die beperking tot één aanpassing is belangrijk. Wie na iedere analyse tien regels wil veranderen, houdt het vaak niet vol. Rolly kan als hulpmiddel dienen om een kleine financiële afspraak met jezelf zichtbaar te maken. De app neemt de beslissing niet van je over; hij maakt het lastiger om je eigen patroon te negeren.
Een minder voor de hand liggende toepassing is het testen van een tijdelijk doel. In plaats van “ik wil meer sparen” kun je een afgebakende periode gebruiken waarin je één soort uitgave volgt. Denk aan afhalen, hobby-aankopen of vervoer. Na afloop kun je beoordelen of het probleem werkelijk de hoogte van de bedragen was, of vooral de frequentie. Dat soort experimenten maakt budgetteren minder vaag en geeft je een duidelijker reden om de app te openen.
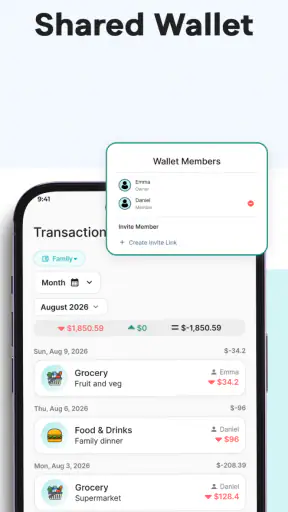
Ook voor gezamenlijke huishoudens kan Rolly nuttig zijn, maar alleen als beide personen dezelfde afspraken hanteren. Ik zou niet proberen om elk klein verschil tussen partners obsessief te verrekenen. Een praktische methode is om gezamenlijke uitgaven apart te bekijken en persoonlijke uitgaven niet te behandelen alsof ze automatisch fout zijn. Het doel is inzicht, geen controle over iedere aankoop.
Voor sparen werkt een zichtbaar doel vaak beter dan een algemeen voornemen. Bepaal waarvoor je geld opzijzet en kijk welke uitgaven je tijdelijk kunt verminderen zonder je dagelijkse leven onnodig onaangenaam te maken. Een app als deze is vooral waardevol wanneer het spaardoel verbonden blijft met een concrete reden. Zonder zo’n reden verandert het dashboard snel in een verzameling cijfers waar je niet meer naar kijkt.
Waar Rolly sterker is dan de gebruikelijke alternatieven
De meest voor de hand liggende concurrent is nog altijd een notitie-app of spreadsheet. Die geven volledige vrijheid, maar vragen ook dat je zelf categorieën, formules en controles bouwt. Rolly is aantrekkelijker voor iemand die wel wil bijhouden, maar geen zin heeft om eerst een persoonlijk boekhoudsysteem te ontwerpen.
Vergeleken met alleen bankafschriften bekijken, dwingt een uitgaventracker je om bewuster na te denken over de betekenis van een betaling. Een bankoverzicht laat zien wat er is afgeschreven; een budgetproces helpt je bepalen wat je ermee wilt doen. Dat verschil is klein op papier, maar merkbaar wanneer je regelmatig verrast wordt door je saldo.
De andere kant is dat een spreadsheet beter kan zijn voor gebruikers die complexe inkomsten, meerdere rekeningen of zakelijke administratie moeten combineren. Rolly is geen vervanging voor professioneel financieel advies of uitgebreide boekhouding. Wie fiscale gegevens moet onderbouwen of zeer gedetailleerde rapportages nodig heeft, zal waarschijnlijk meer controle zoeken dan een toegankelijke mobiele planner biedt.
Ook mensen die hun financiën volledig automatisch willen laten volgen, kunnen teleurgesteld raken als ze verwachten dat een app al het denkwerk overneemt. De blijvende waarde van Rolly hangt samen met je bereidheid om gegevens te bekijken en er iets mee te doen. Dat is geen fout op zichzelf, maar wel een belangrijke ruil: minder technische complexiteit betekent niet automatisch minder persoonlijke aandacht.
De onderhoudslast: klein, maar niet onbelangrijk
Het grootste praktische risico bij iedere handmatige uitgaventracker is achterstand. Eén gemiste dag is meestal geen ramp. Een week overslaan maakt het lastiger om bedragen correct te herinneren, vooral bij kleine betalingen. Daarna voelt inhalen als een schuld die steeds groter wordt. Ik zou daarom een vast moment kiezen dat al in je dag zit, bijvoorbeeld na het avondeten of tijdens een wekelijkse planning.
De beste routine is niet per se de meest gedetailleerde. Als je iedere aankoop met te veel categorieën wilt labelen, vergroot je de kans dat je ermee stopt. Begin met een beperkt aantal herkenbare groepen en verfijn alleen wanneer een categorie daadwerkelijk een beslissing oplevert. Een categorie die nooit iets verandert aan je gedrag, voegt vooral onderhoud toe.
Een handige werkwijze is om aan het begin van de week vooruit te kijken en aan het einde kort terug te blikken. Vooruitkijken voorkomt dat alle aandacht naar eerdere fouten gaat. Terugblikken laat zien of je plan realistisch was. Door beide momenten kort te houden, blijft de app een hulpmiddel in plaats van een tweede baan.
Ik zou Rolly ook niet voortdurend openen uit angst om iets te missen. Dat kan financiële aandacht veranderen in onrust. Een gezond systeem geeft je genoeg informatie om keuzes te maken en laat je daarna weer verdergaan. Als je merkt dat je ieder bedrag opnieuw controleert zonder een besluit te nemen, is het tijd om je aanpak eenvoudiger te maken.
De aanwezigheid van betaalde opties verdient hier opnieuw aandacht. Gratis beginnen is prettig, maar bij een abonnement of eenmalige uitbreiding moet je nagaan of die extra mogelijkheden echt passen bij je gebruik. Voor iemand die alleen dagelijkse uitgaven wil noteren, kan de basis voldoende zijn. Wie de app intensief gebruikt voor planning, moet de kosten afwegen tegen de tijd die de app bespaart. Een financiële tool hoort uiteindelijk niet ongemerkt een nieuwe vaste last te worden.
Wanneer de gewoonte begint te slijten
Na enkele weken kunnen drie vormen van vermoeidheid ontstaan. De eerste is invoermoeheid: iedere aankoop voelt als een administratieve handeling. De tweede is beoordelingsmoeheid: je ziet steeds dezelfde categorieën, maar weet niet welke actie je moet nemen. De derde is doelmoeheid: sparen blijft abstract omdat het eindpunt niet dichtbij voelt.
Je kunt die problemen niet allemaal met een nieuwe functie oplossen. Bij invoermoeheid helpt een eenvoudiger ritme. Bij beoordelingsmoeheid helpt één terugkerende vraag, zoals “welke uitgave wil ik volgende maand bewust anders doen?” Bij doelmoeheid helpt een concreet en haalbaar tussendoel. Rolly ondersteunt het proces, maar de methode moet bij jouw leven passen.
Een onverwachte zwakte van budgetapps is dat ze soms succes verwarren met minder uitgeven. Dat is niet altijd juist. Een verhuizing, medische rekening of reis kan een maand duurder maken zonder dat je onverstandig bezig bent. Ik zou daarom niet alleen naar het totaal kijken, maar ook naar de reden achter afwijkingen. Een goed overzicht helpt je onderscheid maken tussen een probleem en een bewuste keuze.
Voor mensen met onregelmatige inkomsten is het verstandig om niet te vroeg te rekenen op geld dat nog niet binnen is. Gebruik een conservatieve planning en behandel extra inkomsten pas als beschikbaar wanneer ze werkelijk zijn ontvangen. Dat voorkomt dat de app een te rooskleurig beeld geeft. Bij zulke situaties is discipline belangrijker dan een fraai overzicht.
Voor wie de app blijft werken en voor wie niet
Rolly past goed bij iemand die voor het eerst serieus met budgetteren begint, een eenvoudige mobiele aanpak wil en bereid is om regelmatig kort aandacht aan geld te geven. Ook wie na een periode van slordig uitgeven opnieuw structuur zoekt, kan baat hebben bij de combinatie van volgen, plannen en sparen.
De app is minder geschikt voor iemand die een volledig geautomatiseerde financiële cockpit verwacht, uitgebreide zakelijke administratie voert of geen handmatige routine wil onderhouden. In die gevallen kan een bankapp, spreadsheet of gespecialiseerde boekhoudoplossing beter aansluiten. Niet omdat Rolly waardeloos is, maar omdat de eenvoud die hem toegankelijk maakt ook grenzen stelt.
Ik zou hem evenmin aanraden aan iemand die budgetteren gebruikt als reden om iedere aankoop streng te beoordelen. Dan kan een tracker juist extra druk geven. Financieel inzicht hoort je handelingsruimte te vergroten. Als de app alleen schuldgevoel oplevert, moet je de doelen en categorieën aanpassen of een minder intensieve methode kiezen.
Voor gezinnen is de keuze afhankelijk van de gewenste samenwerking. Rolly kan een gezamenlijk gesprek over uitgaven ondersteunen, maar het vervangt geen afspraken over wie wat invoert en hoe vaak je samen kijkt. Zonder die afspraken ontstaat al snel een incompleet beeld. De app is dan niet de oorzaak van het probleem, maar kan het ook niet zelfstandig oplossen.
Mijn oordeel na het wegvallen van de nieuwigheid
Rolly: AI Budget Money Tracker maakt een goede eerste indruk doordat het financiële planning benadert vanuit herkenbare dagelijkse handelingen. De gratis toegang maakt uitproberen eenvoudig, terwijl de ondersteuning voor Android vanaf versie 7.0 de app bereikbaar houdt voor een brede groep gebruikers. De ontwikkelaar Rolly AI heeft het product bovendien doorontwikkeld tot versie 15.4.1.
De echte test komt daarna. Rolly verdient een vaste plek op je telefoon wanneer je de informatie gebruikt om terugkerende keuzes aan te passen. Alleen openen om cijfers te bekijken is niet genoeg. Mijn advies is om klein te starten, één doel te kiezen, categorieën beperkt te houden en iedere maand één concrete wijziging te testen.
De vermelde in-appaankopen, die via Google Play van € 1,09 tot € 79,99 kunnen lopen, maken het verstandig om betaalde onderdelen bewust te beoordelen. Voor een eenvoudige uitgavenroutine kan de gratis instap aantrekkelijk zijn. Intensieve gebruikers moeten nagaan of de extra kosten opwegen tegen hun eigen gebruiksfrequentie en de waarde van de planning.
Mijn eindconclusie is daarom positief, maar niet kritiekloos. De blijvende kracht van Rolly zit niet in het verzamelen van cijfers, maar in de kleine beslissingen die je daarna werkelijk neemt. Als je een toegankelijke financiële planner zoekt die je helpt om uitgaven en spaardoelen zichtbaar te maken, zou ik hem proberen. Verwacht alleen geen automatische oplossing voor geldstress en geen vervanging voor complexe financiële administratie. Met een korte, haalbare routine kan deze app maandenlang nuttig blijven; zonder die routine wordt hij al snel een vergeten teller.
Voordelen
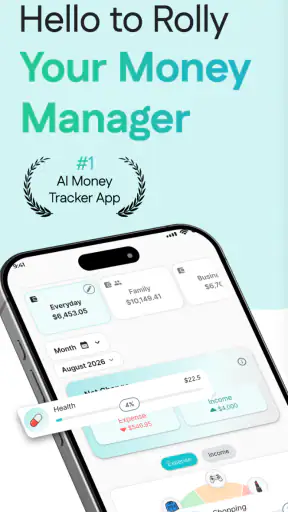
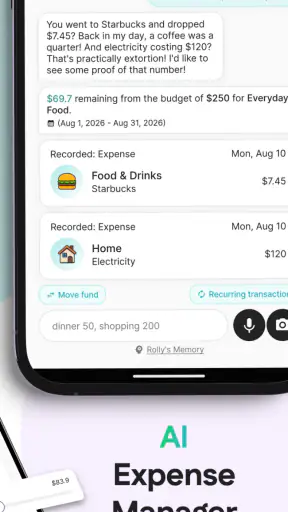
- Snelle invoer van inkomsten en uitgaven met hulp van AI.
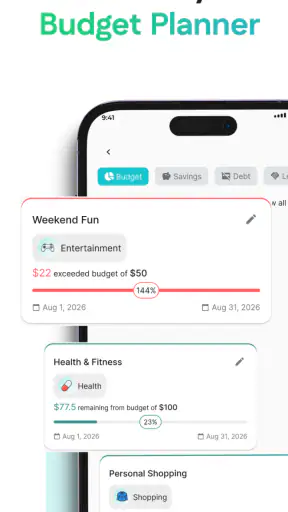
- Duidelijke budgetoverzichten maken financiële patronen makkelijk zichtbaar.
- Handige categorieën helpen om uitgaven beter te organiseren.
- Geschikt voor gebruikers die eenvoudig hun geld willen bijhouden.
- Overzichtelijke interface die weinig uitleg nodig heeft.
Nadelen
- AI-suggesties kunnen soms verkeerde categorieën of bedragen herkennen.
- Voor uitgebreide analyses kunnen betaalde functies nodig zijn.
- Veel handmatige invoer blijft nodig voor een volledig nauwkeurig overzicht.
- Privacy kan een aandachtspunt zijn bij het delen van financiële gegevens.
- Niet ideaal voor gezamenlijke budgetten met meerdere gebruikers.
Veelgestelde vragen
Wat is Rolly: AI Budget Money Tracker en voor wie is de app bedoeld?
Rolly: AI Budget Money Tracker is een persoonlijke budgetapp waarmee je inkomsten, uitgaven en financiële doelen overzichtelijk kunt bijhouden. De app is vooral geschikt voor mensen die meer grip willen krijgen op hun dagelijkse geldstromen zonder ingewikkelde spreadsheets te gebruiken. Dankzij de AI-functies kan Rolly helpen bij het categoriseren van transacties, het herkennen van bestedingspatronen en het geven van praktische inzichten over je budget.
Hoe voeg je inkomsten en uitgaven toe in Rolly?
Na het openen van Rolly kun je doorgaans handmatig inkomsten en uitgaven registreren door een bedrag, categorie en eventueel een notitie toe te voegen. Afhankelijk van de beschikbare functies kan de app ook slimme suggesties doen op basis van eerdere invoer. Het is verstandig om categorieën regelmatig te controleren, omdat een verkeerde indeling je maandelijkse overzichten en AI-analyses minder nauwkeurig kan maken.
Kan Rolly automatisch mijn banktransacties importeren?
Of automatische bankkoppelingen beschikbaar zijn, hangt af van de versie van Rolly, je land en de ondersteunde financiële instellingen. Controleer daarom vóór gebruik welke integraties in de app worden aangeboden en welke toestemmingen nodig zijn. Als je liever geen bankrekening koppelt, kun je meestal ook kiezen voor handmatige registratie. Lees altijd het privacybeleid voordat je financiële gegevens synchroniseert.
Is Rolly veilig voor het beheren van persoonlijke financiële informatie?
Rolly verwerkt mogelijk gevoelige gegevens, zoals bedragen, uitgavencategorieën en financiële gewoonten. Controleer daarom de privacyvoorwaarden, opslagmethode en eventuele opties voor wachtwoord- of biometrische beveiliging voordat je de app intensief gebruikt. Geef alleen de noodzakelijke toestemmingen en vermijd het invoeren van informatie die niet nodig is. De app kan helpen bij budgetteren, maar vervangt geen professioneel financieel advies.
Is Rolly: AI Budget Money Tracker gratis te gebruiken?
De basisfuncties van Rolly kunnen gratis beschikbaar zijn, terwijl uitgebreidere mogelijkheden mogelijk achter een abonnement of eenmalige aankoop zitten. Denk bijvoorbeeld aan geavanceerde AI-inzichten, onbeperkte budgetten, synchronisatie of extra rapportages. Controleer de actuele prijsinformatie in de Google Play Store of App Store en let goed op de voorwaarden van een proefperiode, automatische verlenging en eventuele beperkingen van de gratis versie.