麻布記帳-自動記帳收支理財與資產管理Moneybook
- Beoordeling
- 0.0
- Downloads
- 100.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- 麻布記帳-自動記帳收支理財與資產管理Moneybook
- Categorie
- Financiën
- Pakketnaam
- tw.com.moneybook.moneybook
- Ontwikkelaar
- Moneybook Co., Ltd.
- Beoordeling
- 0.0
- Versie
- 4.35.2
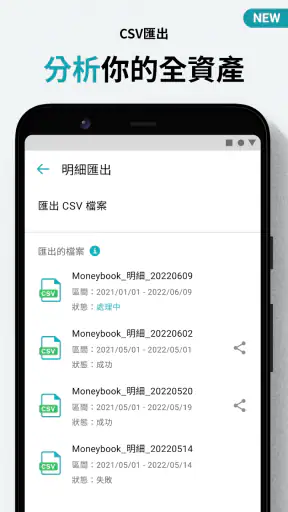
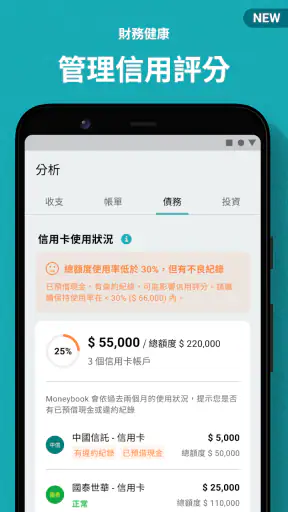
 Analyse door Appcrazy
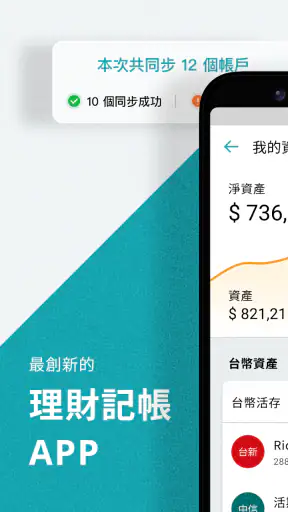
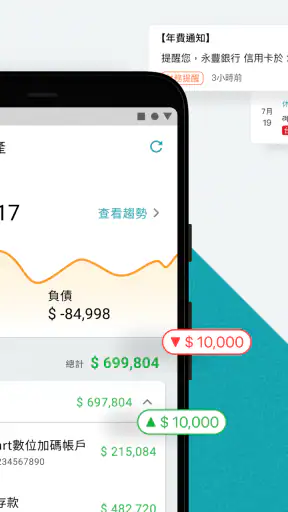
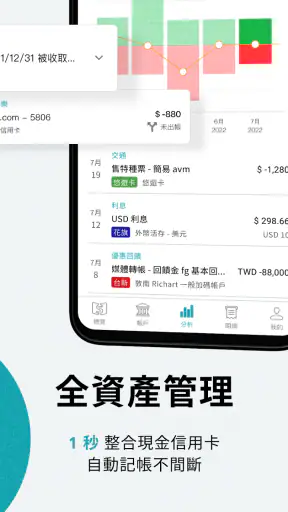
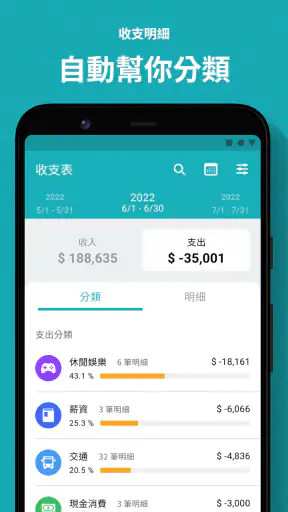
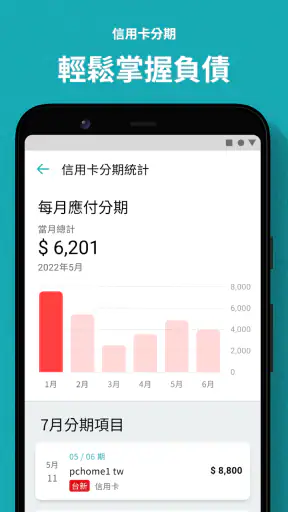
Toen ik 麻布記帳-自動記帳收支理財與資產管理Moneybook voor het eerst bekeek, viel vooral op dat dit geen gewone notitie-app voor losse uitgaven is. Het is een financiële app van Moneybook Co., Ltd. die inkomsten, uitgaven, bankkaarten, investeringsvermogen en budgetten in één overzicht probeert samen te brengen. Dat klinkt ambitieus, want juist bij geldzaken wil ik niet alleen snelheid, maar ook begrijpen welke informatie ik invoer, welke keuzes ik zelf maak en waar ik controle houd.
Mijn indruk is daarom dubbel. De app kan interessant zijn voor iemand die zijn financiële leven op één plek wil ordenen en bereid is om de inrichting zorgvuldig te doen. Tegelijk zou ik haar niet blind gebruiken als automatische vervanger van mijn eigen controle. Bij een boekhoudapp is gemak waardevol, maar een verkeerde categorie, een vergeten correctie of een onduidelijke koppeling kan mijn beeld van mijn geld snel vertekenen. De sterkste eigenschap van Moneybook is de combinatie van overzicht en automatisering; de belangrijkste voorwaarde is dat je de resultaten blijft controleren.
Wat ik vertrouwenswaardig vind aan de opzet
Moneybook valt in de categorie financiën en is gratis te installeren. De app heeft een PEGI 3-leeftijdsclassificatie en is sinds 14 oktober 2021 beschikbaar. Inmiddels staat versie 4.35.2 centraal, terwijl Android 7.0 of nieuwer nodig is. Dat maakt de app toegankelijk voor veel Android-gebruikers, ook wanneer zij niet met het nieuwste toestel werken. De vermelding van meer dan honderdduizend installaties geeft bovendien aan dat het geen volledig onbekend experiment is, al zegt zo’n bereik op zichzelf niets over de kwaliteit van elke automatische registratie.
Wat ik prettig vind, is dat de app duidelijk voor een concrete taak is gebouwd: inkomsten en uitgaven sneller vastleggen en vervolgens verbinden met bredere financiële planning. Dat is iets anders dan een algemene spreadsheet waarin ik zelf alle formules, categorieën en overzichten moet onderhouden. De ontwikkelaar kiest dus voor een geïntegreerde ervaring. Voor mij betekent dat minder handmatig werk, maar ook dat ik meer aandacht besteed aan de manier waarop bank- en investeringsinformatie in mijn persoonlijke overzicht terechtkomt.
Bij financiële toepassingen kijk ik niet alleen naar het aantal functies, maar vooral naar de zichtbare keuzes voor de gebruiker. Kan ik een transactie herkennen? Kan ik een fout herstellen? Kan ik zelf bepalen welke rekening of kaart ik gebruik? En begrijp ik wanneer een bedrag automatisch wordt verwerkt in plaats van handmatig toegevoegd? Moneybook is het meest overtuigend wanneer die controle duidelijk blijft. Een mooi totaalbedrag is pas nuttig als ik kan nagaan waar het vandaan komt.
De naam van de app en de korte omschrijving zijn deels Chineestalig, wat voor Nederlandstalige gebruikers meteen een praktisch aandachtspunt kan zijn. Ik zou vóór een volledige overstap eerst de interface openen en controleren of de gebruikte termen, categorieën en instellingen voor mij begrijpelijk zijn. Bij een boodschappenapp is een onbekend label vervelend; bij een financieel overzicht kan het leiden tot verkeerde interpretatie. Dat is geen reden om de app automatisch af te wijzen, maar wel een reden om rustig te testen met kleine, overzichtelijke gegevens.
Automatisering is handig, maar geen eindcontrole
De belofte van automatisch boeken spreekt mij aan omdat juist kleine transacties zich opstapelen. Een koffie, een abonnement of een terugbetaling lijkt afzonderlijk onbelangrijk, maar samen bepalen ze of mijn maandbudget realistisch is. Als Moneybook die bewegingen efficiënt in een overzicht zet, hoef ik niet elke avond een spreadsheet bij te werken. Toch zou ik automatische herkenning nooit behandelen alsof die altijd de bedoeling van een transactie begrijpt.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Een terugbetaling kan bijvoorbeeld als inkomen verschijnen terwijl ik die liever aan de oorspronkelijke uitgavencategorie koppel. Een betaling voor een gezamenlijke rekening kan als mijn persoonlijke consumptie worden gezien. Een investering kan bovendien anders moeten worden geïnterpreteerd dan een gewone aankoop. Mijn praktische advies is daarom om na de eerste inrichting een paar dagen bewust te controleren welke categorieën en vermogensgroepen worden gebruikt. Die controle kost minder tijd dan maanden later een vervormd financieel beeld herstellen.
Een nuttige werkwijze is om eerst alleen de rekeningen of kaarten toe te voegen die je dagelijks gebruikt. Daarna zou ik controleren of het saldo en de transacties logisch overeenkomen met wat ik zelf verwacht. Pas wanneer die basis klopt, heeft het zin om ook investeringsvermogen en budgetten toe te voegen. Zo ontdek ik sneller waar een fout ontstaat. Als ik alles tegelijk verbind, wordt het moeilijker om te bepalen of het probleem bij een kaart, rekening, categorie of vermogensweergave ligt.
Waar mijn eigen keuzes belangrijk blijven
Een financiële app hoort mij te helpen beslissen, niet voor mij te beslissen. In Moneybook zou ik daarom onderscheid maken tussen registratie en interpretatie. De registratie is het feit dat er geld binnenkomt of uitgaat. De interpretatie is de vraag of dat bedrag bij wonen, vervoer, boodschappen, sparen of beleggen hoort. Vooral dat tweede onderdeel verdient mijn aandacht, omdat een automatisch gekozen indeling mijn budgetten rechtstreeks kan beïnvloeden.
Ik vind het verstandig om categorieën niet eindeloos fijn te maken. Een te gedetailleerde indeling lijkt eerst professioneel, maar kan het dagelijks gebruik juist zwaar maken. Als ik voor elke kleine variatie een aparte categorie nodig heb, ga ik sneller transacties overslaan of later in één grote correctieronde verwerken. Een compacte indeling die ik consequent gebruik is voor mijn gevoel waardevoller dan een perfect schema dat ik na een week niet meer bijhoud.
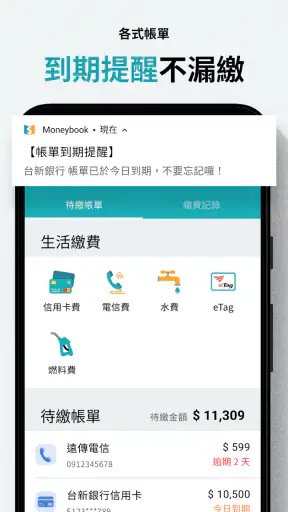
Ook bij budgetbeheer zou ik niet alleen naar het resterende bedrag kijken. Een budget is pas bruikbaar als ik weet welke uitgaven al verwerkt zijn en welke vaste lasten nog moeten komen. Ik zou daarom het overzicht gebruiken als hulpmiddel voor een wekelijks moment van controle, niet als een automatische waarschuwing dat alles goed gaat. Die gewoonte maakt de app minder afhankelijk van één scherm en geeft mij een beter gevoel voor de betrouwbaarheid van mijn eigen administratie.
Gevoelige momenten bij bankkaarten en investeringen
De meest gevoelige stap is het integreren van bankcreditcards en investeringsvermogen. Dat zijn precies de onderdelen die Moneybook aantrekkelijk maken, maar ook de onderdelen waarbij ik het minst snel op “toestaan” of “verbinden” zou drukken zonder de schermen goed te lezen. Ik wil weten welke rekening ik selecteer, welke gegevens zichtbaar worden en of ik de verbinding later zelf kan aanpassen of verwijderen. Alleen een snelle koppeling is voor mij niet genoeg; de app moet mij op dat moment een begrijpelijke keuze geven.
Omdat ik geen aannames wil doen over gegevensverwerking die niet zichtbaar in de app staat, zou ik de privacy-informatie en accountinstellingen zelf openen voordat ik gevoelige financiële bronnen toevoeg. Dat is geen wantrouwen tegenover Moneybook, maar normale voorzichtigheid. Bij bankgegevens is het verschil tussen “ik zie mijn transacties” en “een externe dienst verwerkt mijn rekeninginformatie” belangrijk. Ik wil dat onderscheid begrijpen voordat het gemak van automatische administratie de doorslag geeft.
Een tweede gevoelig moment is het gebruik van een gedeelde kaart of rekening. Als meerdere mensen dezelfde kaart gebruiken, kan een automatisch overzicht mijn persoonlijke budget onbedoeld vervuilen. In zo’n situatie zou ik eerst testen of ik transacties voldoende kan herkennen en corrigeren. Als de app geen werkbare manier biedt om gezamenlijke uitgaven te onderscheiden, is handmatige registratie of een eenvoudiger huishoudboekje misschien geschikter. De integratie is dan niet automatisch de beste oplossing.
Bij investeringen ligt het probleem anders. De waarde van een belegging is niet hetzelfde als vrij besteedbaar geld op mijn betaalrekening. Ik zou het vermogensoverzicht daarom gebruiken om mijn totale financiële positie te bekijken, maar niet om dagelijkse uitgaven te plannen alsof elk belegd bedrag direct beschikbaar is. Dat onderscheid is een concrete reden om vermogensbeheer en budgetbeheer naast elkaar te gebruiken, zonder ze in mijn hoofd tot één saldo samen te voegen.
Een praktisch scenario maakt dat duidelijk. Stel dat ik aan het einde van de maand mijn bankrekening, creditcard en beleggingen in één overzicht zie. Mijn totale vermogen kan er gezond uitzien, terwijl mijn betaalrekening krap is door een grote jaarlijkse factuur die nog moet worden afgeschreven. Moneybook kan mij helpen die onderdelen zichtbaar te maken, maar ik moet zelf bepalen welk bedrag werkelijk beschikbaar is. Een totaaloverzicht is geen toestemming om meer uit te geven.
Accountcontrole en veilig gebruik in de praktijk
Voor mijn eerste gebruik zou ik een klein testaccount of een beperkte set gegevens gebruiken als de app die mogelijkheid biedt. Ik zou beginnen met handmatige inkomsten en uitgaven, daarna pas bank- of kaartintegratie bekijken. Zo leer ik eerst hoe Moneybook categorieën, budgetten en vermogen presenteert zonder dat een fout in een koppeling meteen mijn volledige administratie raakt.
Ik zou ook regelmatig controleren of de accountinstellingen nog overeenkomen met mijn bedoeling. Bij financiële apps is het verstandig om niet alleen naar de startpagina te kijken, maar ook naar verbonden bronnen, synchronisatiekeuzes en manieren om gegevens te corrigeren. Als ik een oude kaart niet meer gebruik, wil ik die niet achteloos actief laten staan. Hetzelfde geldt voor een rekening die ik sluit of een beleggingsbron die ik niet langer in mijn persoonlijke overzicht wil opnemen.
Een ander aandachtspunt is het wisselen van telefoon of het opnieuw installeren van de app. Vooraf zou ik nagaan hoe mijn administratie wordt bewaard en hoe ik opnieuw toegang krijg tot mijn account. Ik zou niet aannemen dat verwijdering van de app automatisch hetzelfde betekent als verwijdering van mijn account of financiële gegevens. Die twee handelingen kunnen in apps van elkaar verschillen. Juist daarom vind ik duidelijke accountkeuzes belangrijker dan een lange lijst extra functies.
De gratis prijs verlaagt de drempel om Moneybook uit te proberen. Tegelijk zijn er in-appaankopen van € 4,69 tot € 25,99 bij facturering via Google Play. Ik zou daarom vóór een betaalde keuze precies bekijken welke onderdelen achter betaling vallen en of die onderdelen voor mijn gebruik noodzakelijk zijn. Voor iemand die alleen eenvoudige inkomsten en uitgaven wil noteren, kan de gratis ervaring voldoende zijn. Wie juist de geïntegreerde financiële functies zoekt, moet de kosten afwegen tegen hoe intensief de app dagelijks wordt gebruikt.
Voor wie de app goed werkt
Ik zie Moneybook vooral passen bij mensen die meerdere financiële onderdelen willen samenbrengen en bereid zijn om de eerste inrichting serieus te nemen. Denk aan iemand met een betaalrekening, een creditcard en beleggingen die nu in losse apps of notities worden bekeken. De meerwaarde zit dan niet alleen in het noteren van bedragen, maar in het naast elkaar zetten van cashflow, budget en vermogen.
Ook voor iemand die vaak vergeet kleine uitgaven te registreren kan automatische boekhouding nuttig zijn. Ik zou de app dan inzetten als vangnet: transacties komen binnen, waarna ik op een vast moment de categorieën en uitzonderingen controleer. Dat is een betere routine dan verwachten dat de app mijn financiële administratie volledig zelfstandig beheert.
Moneybook kan eveneens interessant zijn voor een gebruiker die van dashboards houdt maar geen zin heeft om zelf een spreadsheet te bouwen. Een spreadsheet geeft maximale vrijheid, maar vraagt ook onderhoud, formules en discipline. Een eenvoudige huishoudboekapp is sneller te begrijpen, maar biedt meestal minder ruimte voor investeringsvermogen en gecombineerde financiële overzichten. Moneybook zit daar tussenin: meer samenhang dan een simpel kasboek, met minder handwerk dan een zelfgebouwde spreadsheet.
Wanneer ik voor een alternatief zou kiezen
Ik zou een andere oplossing kiezen als ik uitsluitend contante uitgaven wil bijhouden en geen behoefte heb aan bankkaart- of vermogensintegratie. In dat geval kan de bredere opzet van Moneybook onnodig zijn. Een minimalistische uitgavenapp met alleen handmatige invoer kan dan rustiger en sneller aanvoelen.
Ik zou ook terughoudend zijn wanneer ik volledige controle over elke kolom, formule en rapportage nodig heb. Een spreadsheet blijft sterker voor complexe zakelijke administratie, meerdere valuta, eigen boekhoudregels of uitgebreide analyses. Moneybook is gericht op persoonlijke financiële organisatie, niet op het vervangen van professionele boekhoudsoftware.
Voor gezinnen met veel gedeelde rekeningen zou ik eerst testen of de persoonlijke en gezamenlijke uitgaven helder uit elkaar blijven. Als dat niet lukt, kan de app ondanks haar brede functies juist extra opruimwerk veroorzaken. Hetzelfde geldt voor gebruikers die geen financiële bronnen aan een externe dienst willen koppelen. Zij kunnen Moneybook nog steeds handmatig gebruiken, maar verliezen dan mogelijk een deel van het gemak dat de app aantrekkelijk maakt.
Mijn aanpak voor een betrouwbare start
Ik zou beginnen met drie eenvoudige stappen. Eerst leg ik een paar inkomsten en uitgaven vast en kijk ik of de categorieën logisch zijn. Daarna maak ik een beperkt budget voor een herkenbare periode, bijvoorbeeld boodschappen of vervoer, zodat ik kan zien hoe de app wijzigingen verwerkt. Pas als dat begrijpelijk werkt, voeg ik extra financiële bronnen toe.
Vervolgens zou ik één controleavond per week plannen. Dan bekijk ik opvallende bedragen, terugbetalingen, dubbele registraties en transacties die bij een verkeerde categorie terechtkomen. Vooral bij creditcardbetalingen zou ik niet alleen naar de datum kijken, maar ook naar de vraag in welke maand ik de uitgave wil laten meetellen. Mijn eigen budgetmethode moet leidend blijven; de app is het hulpmiddel dat de gegevens ordent.
Tot slot zou ik de betaalde opties pas beoordelen nadat ik de gratis ervaring echt heb gebruikt. De prijs loopt van € 4,69 tot € 25,99, dus het verschil tussen een incidentele aankoop en een duurder aanbod kan relevant zijn voor iemand die alleen basisregistratie nodig heeft. Ik zou alleen betalen voor een functie die een concreet probleem oplost, zoals minder handmatig werk of een duidelijker vermogensbeeld, niet simpelweg omdat er meer instellingen beschikbaar zijn.
Mijn voorzichtige eindoordeel
Na mijn beoordeling zie ik Moneybook als een interessante financiële app voor Android-gebruikers die inkomsten, uitgaven, budgetten, bankkaarten en investeringsvermogen in één omgeving willen bekijken. De ontwikkelaar is Moneybook Co., Ltd., de app is gratis te starten en werkt op Android 7.0 of hoger. De huidige versie is 4.35.2. Die combinatie maakt de instap laag, maar de inhoud van de app vraagt juist om een zorgvuldige aanpak.
Mijn aanbeveling is daarom niet “alles meteen koppelen”, maar “stap voor stap testen”. Begin klein, controleer automatische categorieën, lees de account- en privacykeuzes bij gevoelige bronnen en houd beschikbaar geld gescheiden van langetermijnvermogen. Op die manier gebruik ik de sterke kant van Moneybook zonder mijn eigen verantwoordelijkheid uit handen te geven.
Voor een gebruiker die een overzichtelijk persoonlijk financieel dashboard zoekt, kan de app veel handmatig werk besparen. Voor iemand die alleen een simpel kasboek nodig heeft, of juist professionele boekhoudkundige controle verlangt, zijn er waarschijnlijk passendere alternatieven. Mijn eindadvies is voorzichtig positief: probeer Moneybook vooral als geïntegreerd overzicht, maar vertrouw elk automatisch resultaat pas nadat je het zelf hebt nagekeken.
Voordelen
- Automatische herkenning van inkomsten en uitgaven bespaart dagelijks invoerwerk.
- Overzichtelijke grafieken maken bestedingspatronen snel inzichtelijk.
- Ondersteunt beheer van meerdere rekeningen en financiële activa.
- Handig voor het bijhouden van budgetten en maandelijkse spaardoelen.
- Geschikt voor gebruikers die financiële gegevens in het Chinees prefereren.
Nadelen
- De interface en functies zijn vooral gericht op gebruikers in Taiwan.
- Voor sommige functies is mogelijk een account of internetverbinding nodig.
- Automatische categorisering kan soms handmatig gecorrigeerd moeten worden.
- Geavanceerde functies kunnen minder toegankelijk zijn voor beginners.
- Privacybewuste gebruikers kunnen terughoudend zijn met financiële cloudgegevens.
Veelgestelde vragen
Wat is 麻布記帳 (Moneybook) en waarvoor kun je de app gebruiken?
麻布記帳, ook bekend als Moneybook, is een app voor automatische boekhouding, budgetbeheer en vermogensoverzicht. Je kunt inkomsten en uitgaven registreren, financiële transacties categoriseren, rekeningen bijhouden en je bezittingen en schulden overzichtelijk maken. De app is vooral gericht op gebruikers die hun dagelijkse geldstromen centraal willen beheren in plaats van meerdere losse financiële apps of spreadsheets te gebruiken.
Kan Moneybook bankrekeningen en andere financiële accounts automatisch synchroniseren?
Een belangrijk onderdeel van Moneybook is de mogelijkheid om financiële gegevens automatisch te verzamelen en transacties overzichtelijk te presenteren. De beschikbare synchronisatieopties kunnen echter verschillen per land, bank, rekeningtype en ondersteunde financiële dienst. Controleer daarom vóór installatie of jouw bank of account wordt ondersteund. Wanneer automatische koppeling niet beschikbaar is, kun je transacties doorgaans handmatig toevoegen of importeren, afhankelijk van de functies van jouw versie.
Is 麻布記帳 veilig voor het beheren van persoonlijke financiële gegevens?
Omdat Moneybook mogelijk gevoelige informatie over inkomsten, uitgaven, rekeningen en vermogen verwerkt, is veiligheid een belangrijk aandachtspunt. Controleer vóór gebruik welke machtigingen de app vraagt, hoe gegevens worden opgeslagen en of er beveiligingsfuncties zoals wachtwoordbeveiliging, biometrische toegang of versleutelde verbindingen beschikbaar zijn. Deel nooit onnodig inloggegevens en lees het actuele privacybeleid voordat je accounts aan de app koppelt.
Is Moneybook geschikt voor gezamenlijk budgetteren of alleen voor persoonlijk gebruik?
Moneybook kan nuttig zijn voor persoonlijke financiële planning, maar de mogelijkheden voor gezins- of gezamenlijk budgetteren hangen af van de actuele versie van de app. Je kunt meestal categorieën, budgetten en financiële doelen gebruiken om uitgaven te plannen, terwijl gezamenlijke toegang of synchronisatie tussen meerdere gebruikers mogelijk beperkt kan zijn. Controleer daarom of de app gedeelde accounts, meerdere profielen of exportfuncties biedt als je de financiën met een partner wilt beheren.
Is 麻布記帳 gratis te downloaden en zijn er betaalde functies?
De download van Moneybook kan gratis zijn, maar sommige functies kunnen afhankelijk zijn van abonnementen, in-app aankopen of beperkingen in de gratis versie. Denk bijvoorbeeld aan uitgebreide automatische synchronisatie, meer rapportages, onbeperkte accountkoppelingen, geavanceerde vermogensanalyse of het verwijderen van advertenties. Controleer de informatie in de Google Play Store of App Store voor jouw regio, omdat prijzen, proefperiodes en beschikbare functies kunnen veranderen.