Zoya - Halal Investing App
- Beoordeling
- 4,2
- Downloads
- 100.000+
- Leeftijd
- PEGI 3
Aanvullende informatie
- Appnaam
- Zoya - Halal Investing App
- Categorie
- Financiën
- Pakketnaam
- com.investroo.zoya
- Ontwikkelaar
- Investroo Inc.
- Beoordeling
- 4,2
- Versie
- 2.0.76
 Analyse door Appcrazy
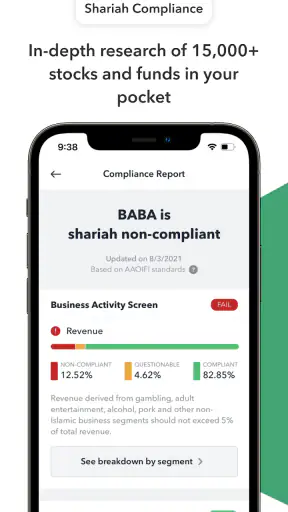
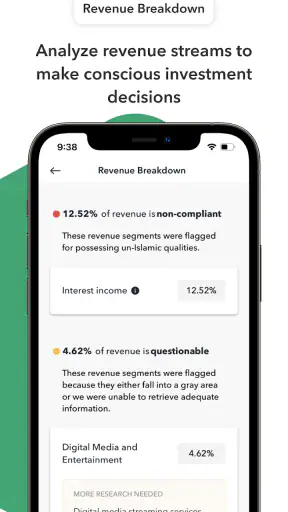
Wie halal wil beleggen, loopt al snel tegen een praktisch probleem aan: een gewone beleggingsapp laat je meestal zelf uitzoeken welke aandelen en ETF’s passen bij je geloofsovertuiging. Zoya - Halal Investing App probeert juist dat selectieproces centraal te maken. Ik zie de app daarom niet als een algemene handelsapp, maar als een hulpmiddel voor mensen die hun portefeuille willen beoordelen vanuit islamitische beleggingsprincipes, die hun beleggingen willen volgen en die ook aandacht willen besteden aan zakat.
Dat uitgangspunt maakt Zoya interessant voor een heel specifieke gebruiker. Je krijgt geen app die alleen draait om koersen, snelle orders of grafieken. De vraag is eerder: helpt deze app mij om bewuster te kiezen, mijn bestaande portefeuille overzichtelijk te houden en mijn financiële gewoonten beter op mijn overtuigingen af te stemmen? In mijn ervaring is dat de juiste manier om deze financiële app van Investroo Inc. te beoordelen.
Wanneer Zoya een logische keuze is
Mijn eerste besliscriterium zou niet de vormgeving zijn, maar de manier waarop je zelf belegt. Als je vooral wilt weten of een aandeel of ETF aansluit bij sharia-gerichte criteria, heeft Zoya een duidelijker doel dan een doorsnee broker. De app is gratis te installeren en valt onder de categorie financiën. Met PEGI 3 is de leeftijdsclassificatie bovendien laagdrempelig, al blijft beleggen natuurlijk iets waarvoor volwassen financieel inzicht nodig is.
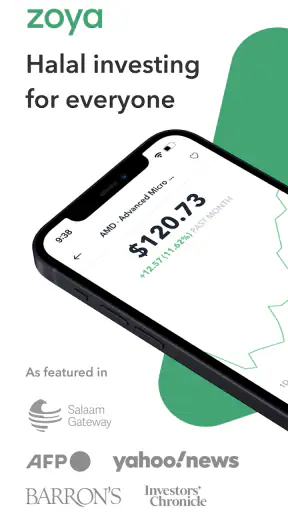
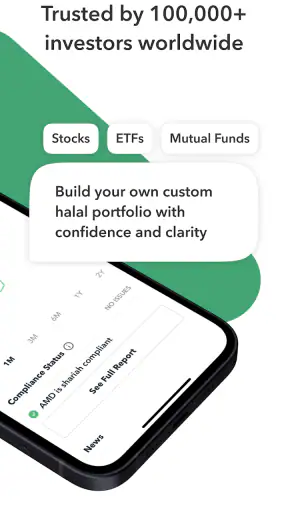
De app ondersteunt volgens de kern van zijn aanbod drie taken die in de praktijk bij elkaar horen: zoeken naar aandelen en ETF’s die aan halal-criteria voldoen, een portefeuille volgen en zakat geven. Die combinatie is nuttiger dan ze op het eerste gezicht lijkt. Wie alleen een lijst met toegestane beleggingen gebruikt, moet voor portefeuillebeheer en zakat vaak naar andere hulpmiddelen overstappen. Zoya probeert die onderdelen in één omgeving samen te brengen.
Ik zou vooraf ook bepalen hoeveel vrijheid je van een beleggingsapp verwacht. Zoya is vooral waardevol als je bereid bent om beslissingen zelf te nemen nadat je informatie hebt bekeken. Het is geen reden om automatisch elk aandeel met een gunstige beoordeling te kopen. Een screening kan je helpen bij de religieuze kant van de keuze, maar niet bepalen of een onderneming bij je risico, tijdshorizon of budget past.
Een tweede criterium is je huidige werkwijze. Heb je al een broker en wil je alleen controleren of je beleggingen sharia-conform zijn, dan kan Zoya als aanvullende controlelaag interessant zijn. Verwacht je daarentegen één plek voor orderuitvoering, uitgebreide marktanalyse en dagelijkse handel, dan moet je goed nadenken of een gespecialiseerde screening-app je hoofdapp moet worden. De kracht zit hier in focus, niet in het vervangen van iedere financiële dienst.
De eerste kennismaking met de app
Bij een app als deze telt vooral hoe snel je van een algemene overtuiging naar een concrete beslissing komt. Ik zou beginnen met een klein deel van mijn portefeuille of met een korte lijst aandelen die ik al ken. Zo zie je meteen of de manier waarop Zoya bedrijven en ETF’s benadert voor jou begrijpelijk genoeg is. Dat is een betere start dan direct je volledige financiële administratie proberen over te zetten.
Lees het laatste nieuws
Bijbelverhalen voor kinderen, ook als er maar vijf minuten zijn
Flipkart is meer dan een etalage: klanten sturen elkaars keuzes
X maakt van nieuws een gewoonte en aandacht een publieke keuze
Remini - AI Photo Enhancer: De Revolutie in Fotobewerking
Van snelheid naar controle: waarom Dr. Driving anders speelt dan racegames
Fortnite maakt mobiele actie groter dan schieten en overleven
Een handige gewoonte is om vóór elke aankoop drie vragen apart te beantwoorden. Past het instrument binnen mijn sharia-criteria? Begrijp ik wat de onderneming of ETF inhoudelijk doet? En kan ik een koersdaling verdragen zonder mijn plan te verlaten? Zoya kan vooral bij de eerste vraag helpen. De andere twee blijven mijn verantwoordelijkheid. Juist dat onderscheid voorkomt dat een religieuze screening wordt verward met persoonlijk beleggingsadvies.
Voor iemand die nog nooit heeft belegd, kan de app een rustiger vertrekpunt bieden dan een platform vol knoppen en koersmeldingen. Je begint vanuit waarden en selectie, niet vanuit de verleiding om voortdurend te handelen. Toch zou ik een beginner aanraden om eerst basiskennis over spreiding, risico en kosten op te bouwen. Een halal selectie is geen garantie op een stabiele portefeuille.
Waar Zoya in de praktijk overtuigt
Het sterkste punt is de duidelijke doelgroep. Veel algemene apps zijn ontworpen voor een zo breed mogelijk publiek. Daardoor moet een gebruiker die sharia-conform wil beleggen zelf informatie verzamelen, criteria interpreteren en verschillende bronnen combineren. Zoya maakt juist die religieuze invalshoek het vertrekpunt. Dat bespaart vooral mentale moeite, zelfs wanneer je uiteindelijk nog steeds zelf onderzoek moet doen.
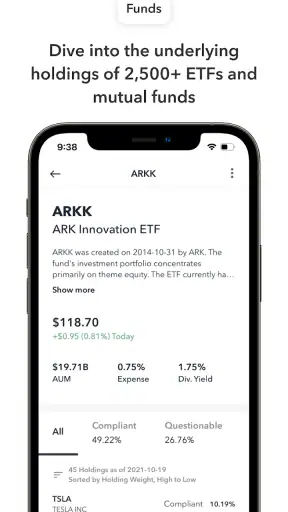
Ik vind de combinatie van aandelen en ETF’s belangrijk. Een gebruiker die alleen losse aandelen bekijkt, kan onbedoeld een erg geconcentreerde portefeuille opbouwen. ETF’s kunnen een andere manier van spreiden bieden, maar ze vragen ook om extra aandacht: een fonds kan bedrijven bevatten die niet bij je persoonlijke uitgangspunten passen. Een app die beide soorten beleggingen in dezelfde halal-context plaatst, maakt het makkelijker om niet alleen naar bekende namen te kijken.
De portefeuillefunctie heeft vooral waarde als je Zoya niet eenmalig opent, maar gebruikt als onderdeel van een terugkerend controleproces. Ik zou bijvoorbeeld na een aankoop mijn positie vastleggen, daarna op vaste momenten opnieuw kijken en mijn reden voor de oorspronkelijke keuze noteren. Zo wordt de app niet alleen een zoekscherm, maar een soort persoonlijk controlepunt. Dat is een concreet verschil met alleen een lijstje op papier.
Een minder voor de hand liggende toepassing is het controleren van een bestaande portefeuille voordat je besluit te verkopen of bij te kopen. Veel mensen denken bij halal beleggen uitsluitend aan de aankoopfase. In werkelijkheid kan een periodieke herbeoordeling net zo belangrijk zijn voor iemand die zijn beleggingen bewust wil beheren. Zoya kan in zo’n workflow dienen als tweede blik, terwijl je broker de plaats blijft waar je transacties uitvoert.
Ook de aandacht voor zakat maakt de app onderscheidend. Voor gebruikers die hun beleggingen niet los willen zien van hun religieuze verplichtingen, kan het praktisch zijn om portefeuille-informatie en de voorbereiding op zakat dichter bij elkaar te hebben. Ik zou die functie wel gebruiken als hulpmiddel bij je berekening en niet als vervanging voor persoonlijk religieus of financieel advies wanneer je situatie ingewikkeld is.
De reputatie van de app geeft eveneens een bescheiden indicatie van belangstelling. Zoya heeft een gemiddelde beoordeling van 4,2 uit ongeveer 2,8 duizend beoordelingen en is meer dan honderdduizend keer geïnstalleerd. Ik lees zulke cijfers niet als bewijs dat de app voor iedereen goed werkt, maar ze laten wel zien dat het geen volledig onbekend niche-experiment is. De ontwikkelaar is Investroo Inc., wat handig is om te onthouden wanneer je ondersteuning of productinformatie zoekt.
Een realistisch dagelijks gebruik
Stel dat ik maandelijks een bedrag opzijzet en niet impulsief wil handelen. Aan het begin van de maand maak ik een korte lijst van aandelen en ETF’s die ik begrijp. In Zoya controleer ik welke opties binnen mijn halal-beleggingskader vallen, waarna ik mijn keuze niet alleen op die uitkomst baseer, maar ook op spreiding en mijn eigen risicoplan. Na de aankoop houd ik de posities bij in mijn portefeuilleoverzicht.
Een paar maanden later gebruik ik dezelfde routine opnieuw. Ik kijk niet alleen naar winst of verlies, maar ook naar de vraag of mijn portefeuille nog steeds overeenkomt met mijn uitgangspunten. Daarna verzamel ik de informatie die ik nodig heb voor mijn zakat-berekening. De waarde van zo’n routine zit niet in dagelijks openen, maar in het voorkomen dat je maandenlang niet meer weet waarom je iets bezit.
Een andere gebruiker kan Zoya juist gebruiken vóór een gesprek met een financieel adviseur of familielid. Je kunt dan duidelijker uitleggen welke religieuze grens voor jou belangrijk is en welke beleggingen je nader wilt onderzoeken. Dat maakt de app nuttig als voorbereiding, ook wanneer de uiteindelijke transactie of het bredere financiële plan ergens anders wordt geregeld.
Waar gewone alternatieven beter kunnen passen
Een traditionele broker blijft waarschijnlijk de betere hoofdkeuze voor iemand die vooral transacties wil uitvoeren. Daar verwacht je doorgaans een directe route van geld storten naar order plaatsen en portefeuille opvolgen. Zoya heeft voor mij een andere rol: het helpt bij de selectie en het bewust volgen van beleggingen vanuit een halal-perspectief. Wie snelheid en handelsfunctionaliteit boven religieuze screening stelt, zal een algemene broker waarschijnlijk praktischer vinden.
Een losse spreadsheet kan aantrekkelijk zijn voor iemand die volledige controle wil over eigen berekeningen. Daarmee kun je precies bepalen hoe je portefeuille, inleg en zakat-notities worden bijgehouden. Het nadeel is dat je zelf verantwoordelijk bent voor de structuur en voor het actueel houden van je onderzoek. Zoya is dan handiger wanneer je liever een gespecialiseerde omgeving gebruikt dan alles zelf opbouwt.
Ook algemene financiële nieuwsapps hebben een ander voordeel. Ze zijn vaak beter geschikt voor breed marktnieuws, macro-economische context en het volgen van allerlei soorten activa. Als je veel verschillende markten volgt of een zeer gedetailleerde analyse maakt, kan Zoya naast zo’n app nodig zijn in plaats van ervoor in de plaats te komen. Dat is geen zwakte van de halal-focus; het is gewoon een gevolg van de gespecialiseerde opdracht.
Voor wie helemaal niet zelf wil beslissen, is Zoya evenmin vanzelfsprekend de juiste oplossing. De app kan je helpen om kandidaten te beoordelen, maar je blijft degene die bepaalt hoeveel risico je neemt, hoe lang je belegt en wanneer je handelt. Een dienst met persoonlijk advies of vermogensbeheer kan beter aansluiten bij iemand die begeleiding zoekt. Daarbij moet je wel altijd controleren of de religieuze uitgangspunten van zo’n alternatief overeenkomen met die van jou.
Belangrijke beperkingen voordat je overstapt
De grootste mogelijke frictie is dat halal-screening niet hetzelfde is als een complete beleggingsanalyse. Een aandeel kan binnen je religieuze selectie vallen en toch te risicovol, te duur of te geconcentreerd zijn voor jouw plan. Ik zou daarom nooit een aankoop doen uitsluitend omdat een app een instrument geschikt lijkt te vinden. Gebruik de uitkomst als filter, niet als automatisch koopadvies.
Een tweede aandachtspunt is je eigen interpretatie van sharia-conform beleggen. Niet iedere belegger legt criteria op exact dezelfde manier uit. Als je bepaalde grenzen of religieuze richtlijnen volgt die voor jou bijzonder belangrijk zijn, moet je nagaan hoe je die in je eigen proces toepast. Zoya kan je workflow vereenvoudigen, maar persoonlijke overtuigingen verdwijnen niet omdat ze in een app worden weergegeven.
Verder kan het onhandig zijn wanneer je voor het daadwerkelijke handelen regelmatig tussen apps moet wisselen. Dat klinkt klein, maar bij iedere extra stap bestaat het risico dat je een positie verkeerd overneemt, een notitie vergeet of je portefeuille niet meer synchroon houdt. Mijn advies is daarom om één systeem als bron voor transacties te kiezen en Zoya consequent te gebruiken voor screening en controle, in plaats van lukraak informatie op meerdere plekken te verspreiden.
De gratis instap is aantrekkelijk, maar de app bevat ook in-app aankopen van € 4,99 tot € 114,99 bij facturering via Play. Dat maakt het belangrijk om vóór een betaalde keuze te bekijken welke functies je werkelijk nodig hebt. Voor iemand die slechts af en toe een belegging controleert, kan een gratis gebruik voldoende zijn. Een actieve gebruiker die de app regelmatig inzet voor portefeuillebeheer en zakat kan de extra kosten anders beoordelen, maar moet nog steeds nagaan of de meerwaarde past bij zijn gebruik.
De huidige versie is 2.0.76 en de app werkt vanaf Android 7.0. Dat maakt de instap voor veel Android-gebruikers eenvoudig, maar ik zou op een ouder toestel alsnog letten op snelheid, leesbaarheid en hoe prettig financiële informatie wordt weergegeven. Bij financiële apps is gebruiksgemak geen detail: als een overzicht onduidelijk voelt, stel je controles sneller uit.
De werkelijke kosten van overstappen
Overstappen naar Zoya kost niet alleen geld als je voor extra functies kiest. De grotere investering is tijd. Je moet bepalen welke posities je wilt volgen, je bestaande portefeuille netjes overnemen en een vaste routine ontwikkelen. Wie dat onderschat, kan eindigen met een tweede app die nauwelijks wordt geopend. Begin daarom met de beleggingen die voor jou het belangrijkst zijn en breid pas uit wanneer de werkwijze vanzelfsprekend voelt.
Er is ook een inhoudelijke overstap. Je gaat van “ik bezit dit omdat ik het ooit heb gekocht” naar “ik kan uitleggen waarom dit binnen mijn plan past”. Dat is positief, maar soms confronterend. Een controle kan aanleiding geven om oude keuzes opnieuw te onderzoeken. Ik zou niet meteen alles verkopen op basis van één momentopname. Noteer eerst wat je hebt gevonden, controleer je uitgangspunten en neem daarna rustig een beslissing.
Een praktische aanpak is om Zoya eerst naast je bestaande broker te gebruiken. Laat je transacties voorlopig lopen zoals je gewend bent, maar gebruik de app voor een beperkte selectie en voor je portefeuille-overzicht. Na enkele weken weet je beter of de informatie aansluit bij je manier van denken. Pas daarna kun je beslissen of je de app structureel wilt opnemen in je maandelijkse beleggingsroutine.
Voor zakat is een vergelijkbare aanpak verstandig. Verzamel de waarden en gegevens die je normaal gebruikt, vergelijk die met je overzicht en houd je berekening apart bij totdat je zeker weet dat je methode consequent is. De app kan het proces overzichtelijker maken, maar de verantwoordelijkheid voor de uiteindelijke religieuze en financiële beoordeling blijft bij jou.
Mijn advies voor verschillende soorten gebruikers
Ik zou Zoya aanraden aan iemand die al wil beleggen, maar telkens vastloopt bij de vraag welke aandelen en ETF’s binnen een halal-kader passen. Ook voor een bestaande belegger die zijn portefeuille bewuster wil volgen en zakat niet als losstaand onderwerp wil behandelen, heeft de app een duidelijke plaats. De gespecialiseerde focus is hier een echte tijdsbesparing.
Voor een beginner is mijn advies voorwaardelijk positief. De app kan een betere start zijn dan een platform dat je vooral tot handelen aanzet, maar alleen als je tegelijk leert hoe spreiding, risico en lange termijn werken. Gebruik Zoya om je selectie te structureren, niet om zelfstandig financieel onderwijs over te slaan.
Ik zou de app niet als eerste keuze nemen voor een gebruiker die dagelijks handelt, zeer uitgebreide marktanalyses nodig heeft of alles in één traditionele broker wil uitvoeren. Ook wie geen behoefte heeft aan sharia-screening zal waarschijnlijk weinig voordeel halen uit de extra specialisatie. In die situaties ligt een algemene beleggingsapp of een combinatie van broker en analysehulpmiddel meer voor de hand.
Mijn eindadvies is daarom duidelijk maar niet blind enthousiast: kies Zoya als religieuze beleggingsscreening en bewust portefeuillebeheer voor jou de kern zijn. De gratis toegang verlaagt de drempel om de werkwijze te testen, terwijl de betaalde opties betekenen dat je pas moet uitbreiden wanneer je de app echt regelmatig gebruikt. De gemiddelde beoordeling van 4,2 en de brede installatiebasis geven vertrouwen dat veel gebruikers de aanpak waarderen, maar jouw eigen routine bepaalt uiteindelijk of de app waarde toevoegt.
Na mijn beoordeling zie ik Zoya vooral als een gespecialiseerde metgezel naast een broker, niet als een universele vervanger van iedere financiële tool. Het beste resultaat krijg je wanneer je de app gebruikt om keuzes te filteren, je portefeuille periodiek opnieuw te bekijken en je voorbereiding op zakat te ordenen. Wie die grenzen begrijpt en bereid is zelf verantwoordelijkheid te nemen, krijgt een praktisch hulpmiddel dat veel beter aansluit bij halal beleggen dan een doorsnee financiële app.
Voordelen
- Duidelijke halal-screening van aandelen en ETF’s.
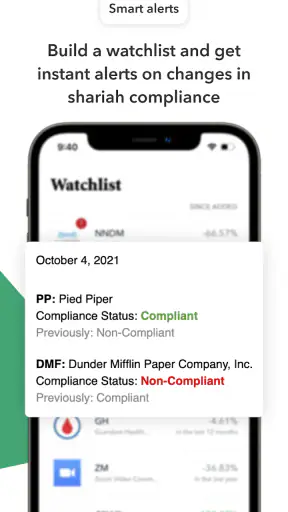
- Handige waarschuwingen bij wijzigingen in de sharia-status.
- Portefeuilletracking helpt je beleggingen overzichtelijk te volgen.
- Educatieve informatie maakt islamitisch beleggen toegankelijker.
- Gebruiksvriendelijke interface met snel inzicht in bedrijfsgegevens.
Nadelen
- Niet alle markten en financiële producten worden ondersteund.
- Sommige functies zijn mogelijk alleen beschikbaar met een abonnement.
- Screeningsresultaten vervangen geen persoonlijk financieel advies.
- Gegevens en beoordelingen kunnen soms vertraagd worden bijgewerkt.
- Voor actief handelen zijn de analysetools relatief beperkt.
Veelgestelde vragen
Wat is Zoya en voor wie is deze halal-beleggingsapp bedoeld?
Zoya is een app die beleggers helpt om aandelen en andere beleggingsmogelijkheden te beoordelen volgens islamitische financiële principes. De app is vooral bedoeld voor moslims die hun portefeuille willen afstemmen op halal beleggen, maar ook voor iedereen die meer inzicht wil in de activiteiten en financiële kenmerken van bedrijven. Zoya biedt informatie en screening, maar neemt geen persoonlijke beleggingsbeslissingen voor je.
Hoe bepaalt Zoya of een aandeel halal of niet-halal is?
Zoya analyseert bedrijven aan de hand van islamitische beleggingscriteria. Daarbij wordt onder meer gekeken naar de bedrijfsactiviteiten en financiële verhoudingen, zoals schulden, rente-inkomsten en liquide middelen. De beoordeling is gebaseerd op methodologieën van erkende shariah-standaarden en kan veranderen wanneer bedrijfsgegevens of richtlijnen worden bijgewerkt. Controleer daarom altijd de actuele status voordat je een transactie uitvoert.
Kan ik via Zoya rechtstreeks aandelen kopen en verkopen?
Zoya is in de eerste plaats een onderzoeks- en screeningapplicatie. Afhankelijk van je regio, abonnement en ondersteunde brokerintegraties kan de app bepaalde functies bieden om een beleggingsrekening te koppelen of transacties voor te bereiden. Zoya is echter geen vervanging voor een broker en voert niet automatisch elke order uit. Controleer vooraf welke brokers en functies in jouw land beschikbaar zijn.
Is Zoya gratis te gebruiken of heb ik een abonnement nodig?
Zoya biedt doorgaans een gratis basisniveau waarmee gebruikers bepaalde aandelen kunnen opzoeken en hun halal-status kunnen bekijken. Voor uitgebreidere functies, zoals diepere financiële analyses, portefeuillehulpmiddelen, meldingen of extra onderzoeksinformatie, kan een betaald abonnement vereist zijn. De beschikbare functies, prijzen en proefperiodes kunnen per platform en land verschillen. Bekijk daarom de actuele voorwaarden in de app voordat je je abonneert.
Kan Zoya financieel advies geven en is beleggen via de app zonder risico?
Nee. Zoya kan helpen bij het onderzoeken en filteren van beleggingen volgens islamitische criteria, maar de app geeft geen persoonlijk financieel advies en garandeert geen rendement. Aandelen en andere beleggingen kunnen in waarde dalen, terwijl ook valutarisico, marktrisico en kosten een rol spelen. Doe altijd zelf onderzoek, controleer de shariah-methodologie en overweeg professioneel advies wanneer je twijfelt.